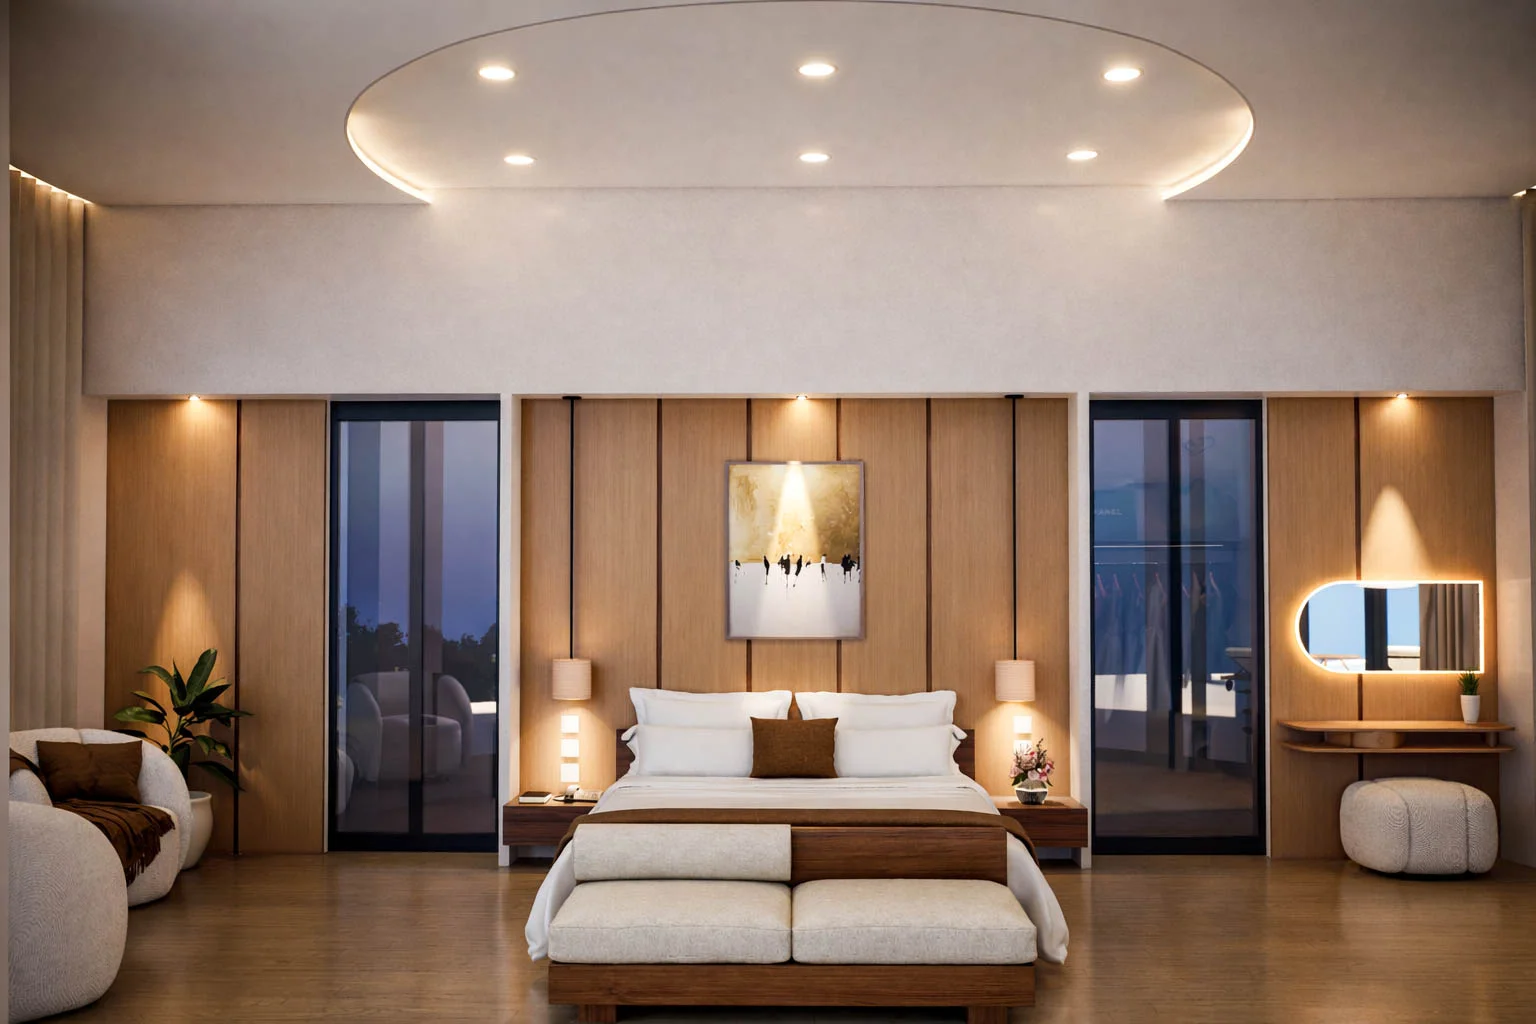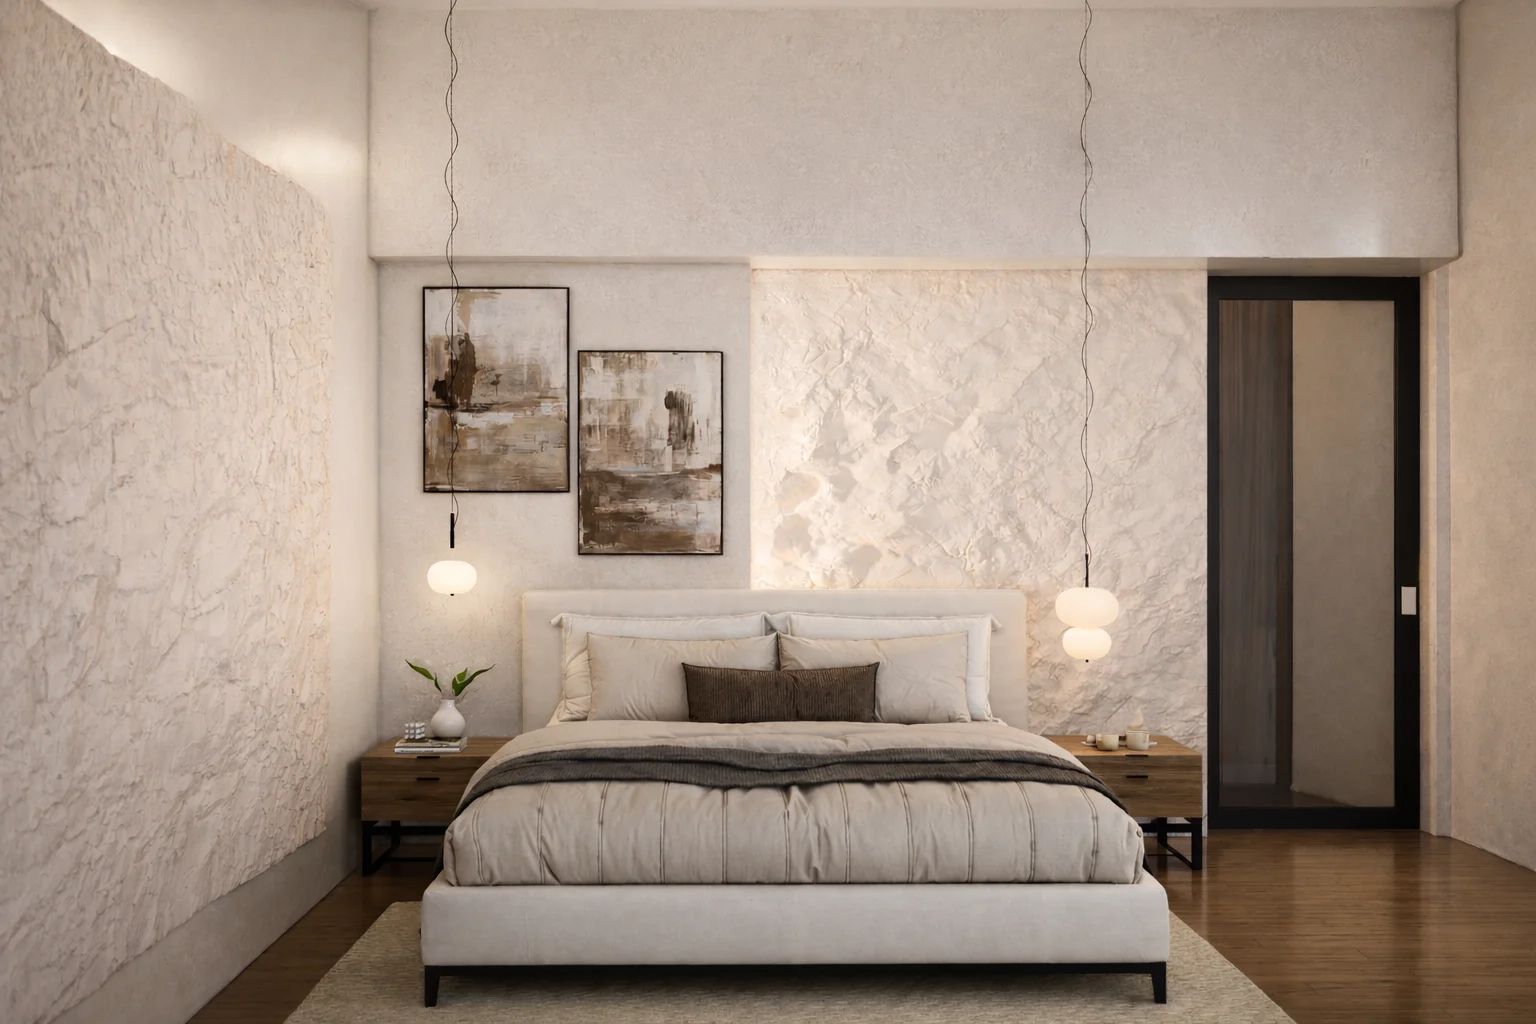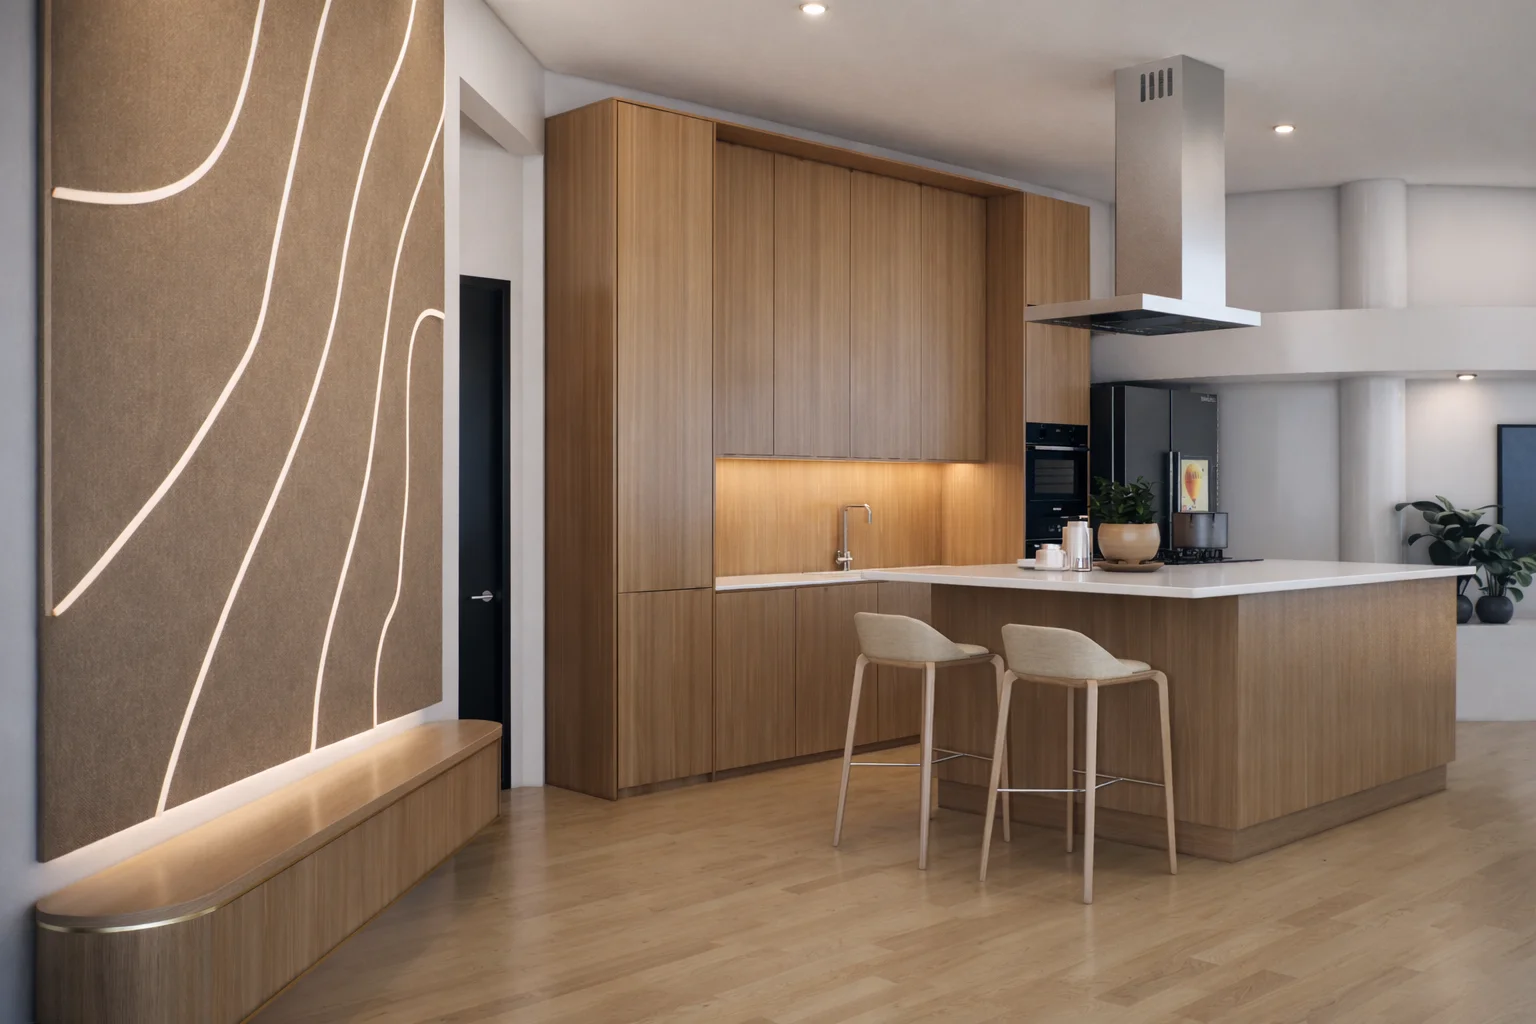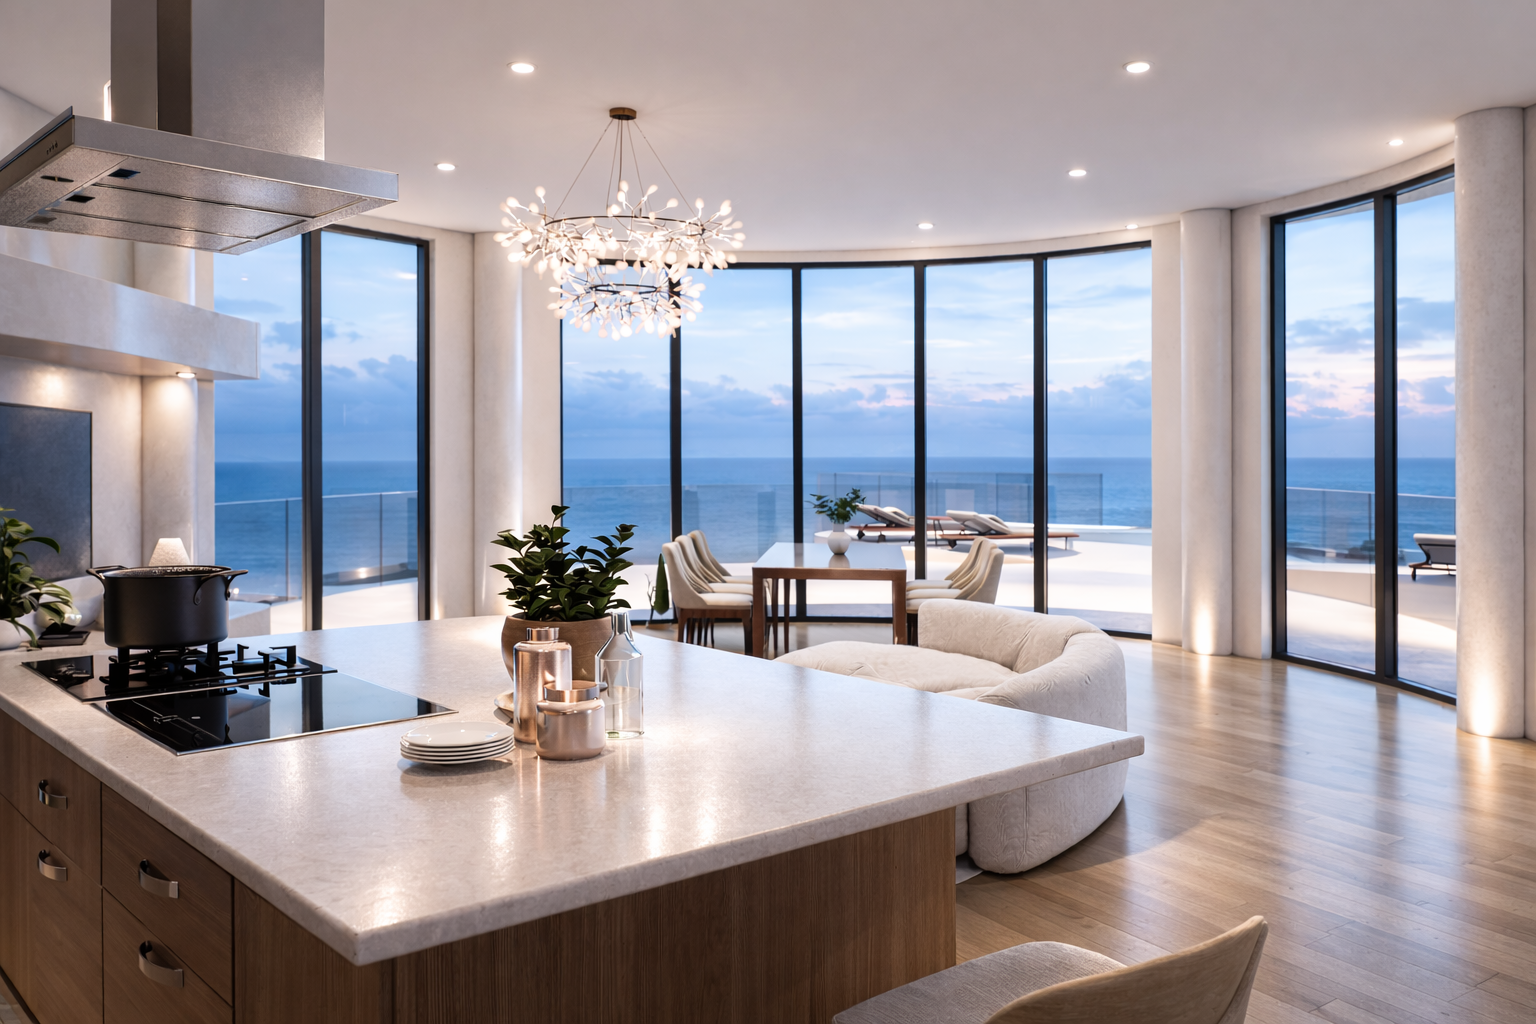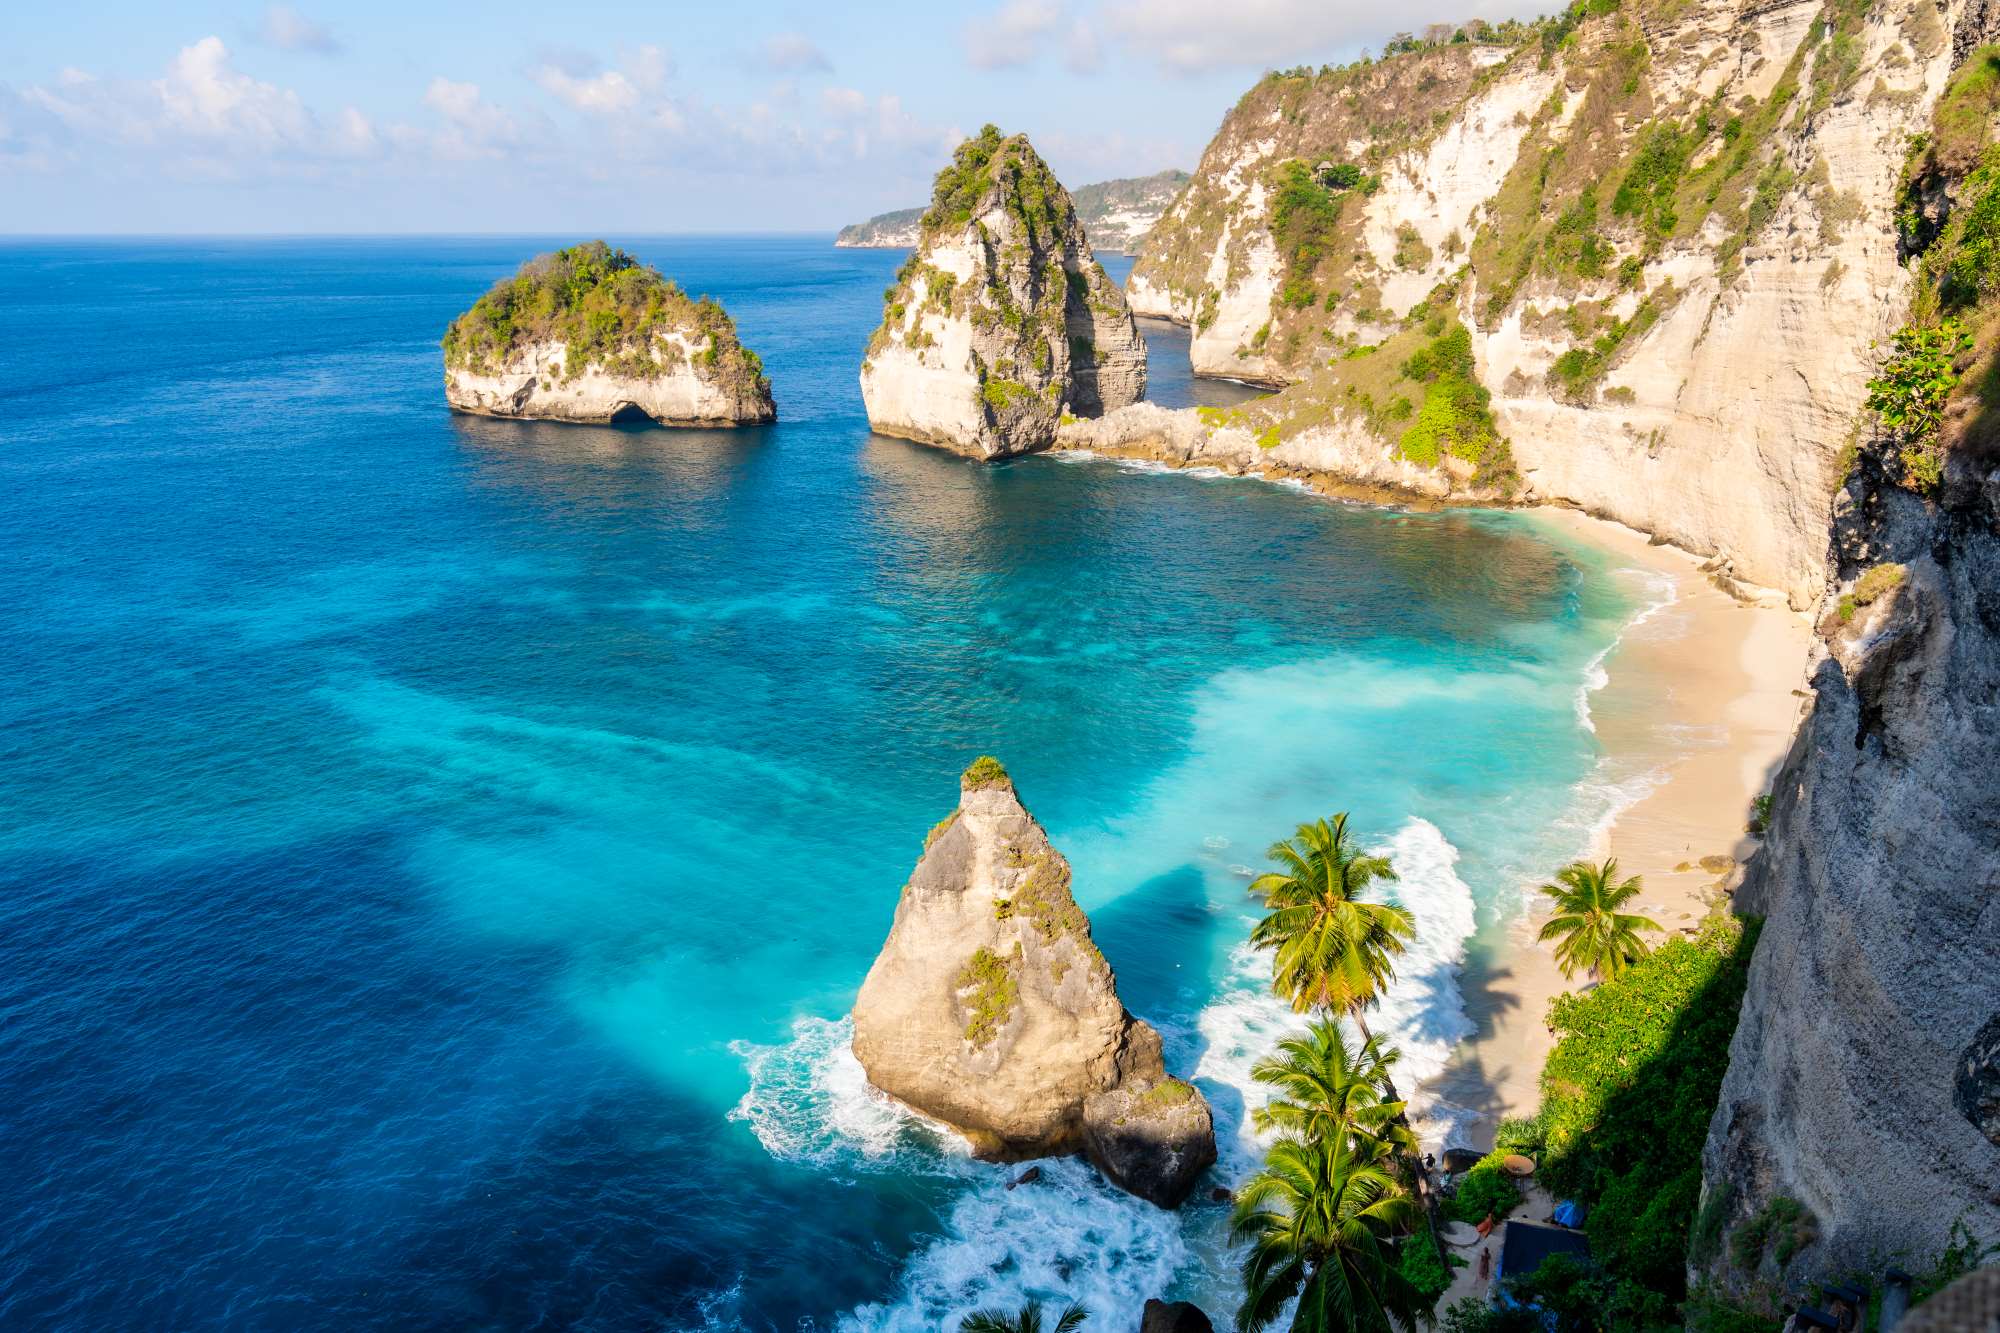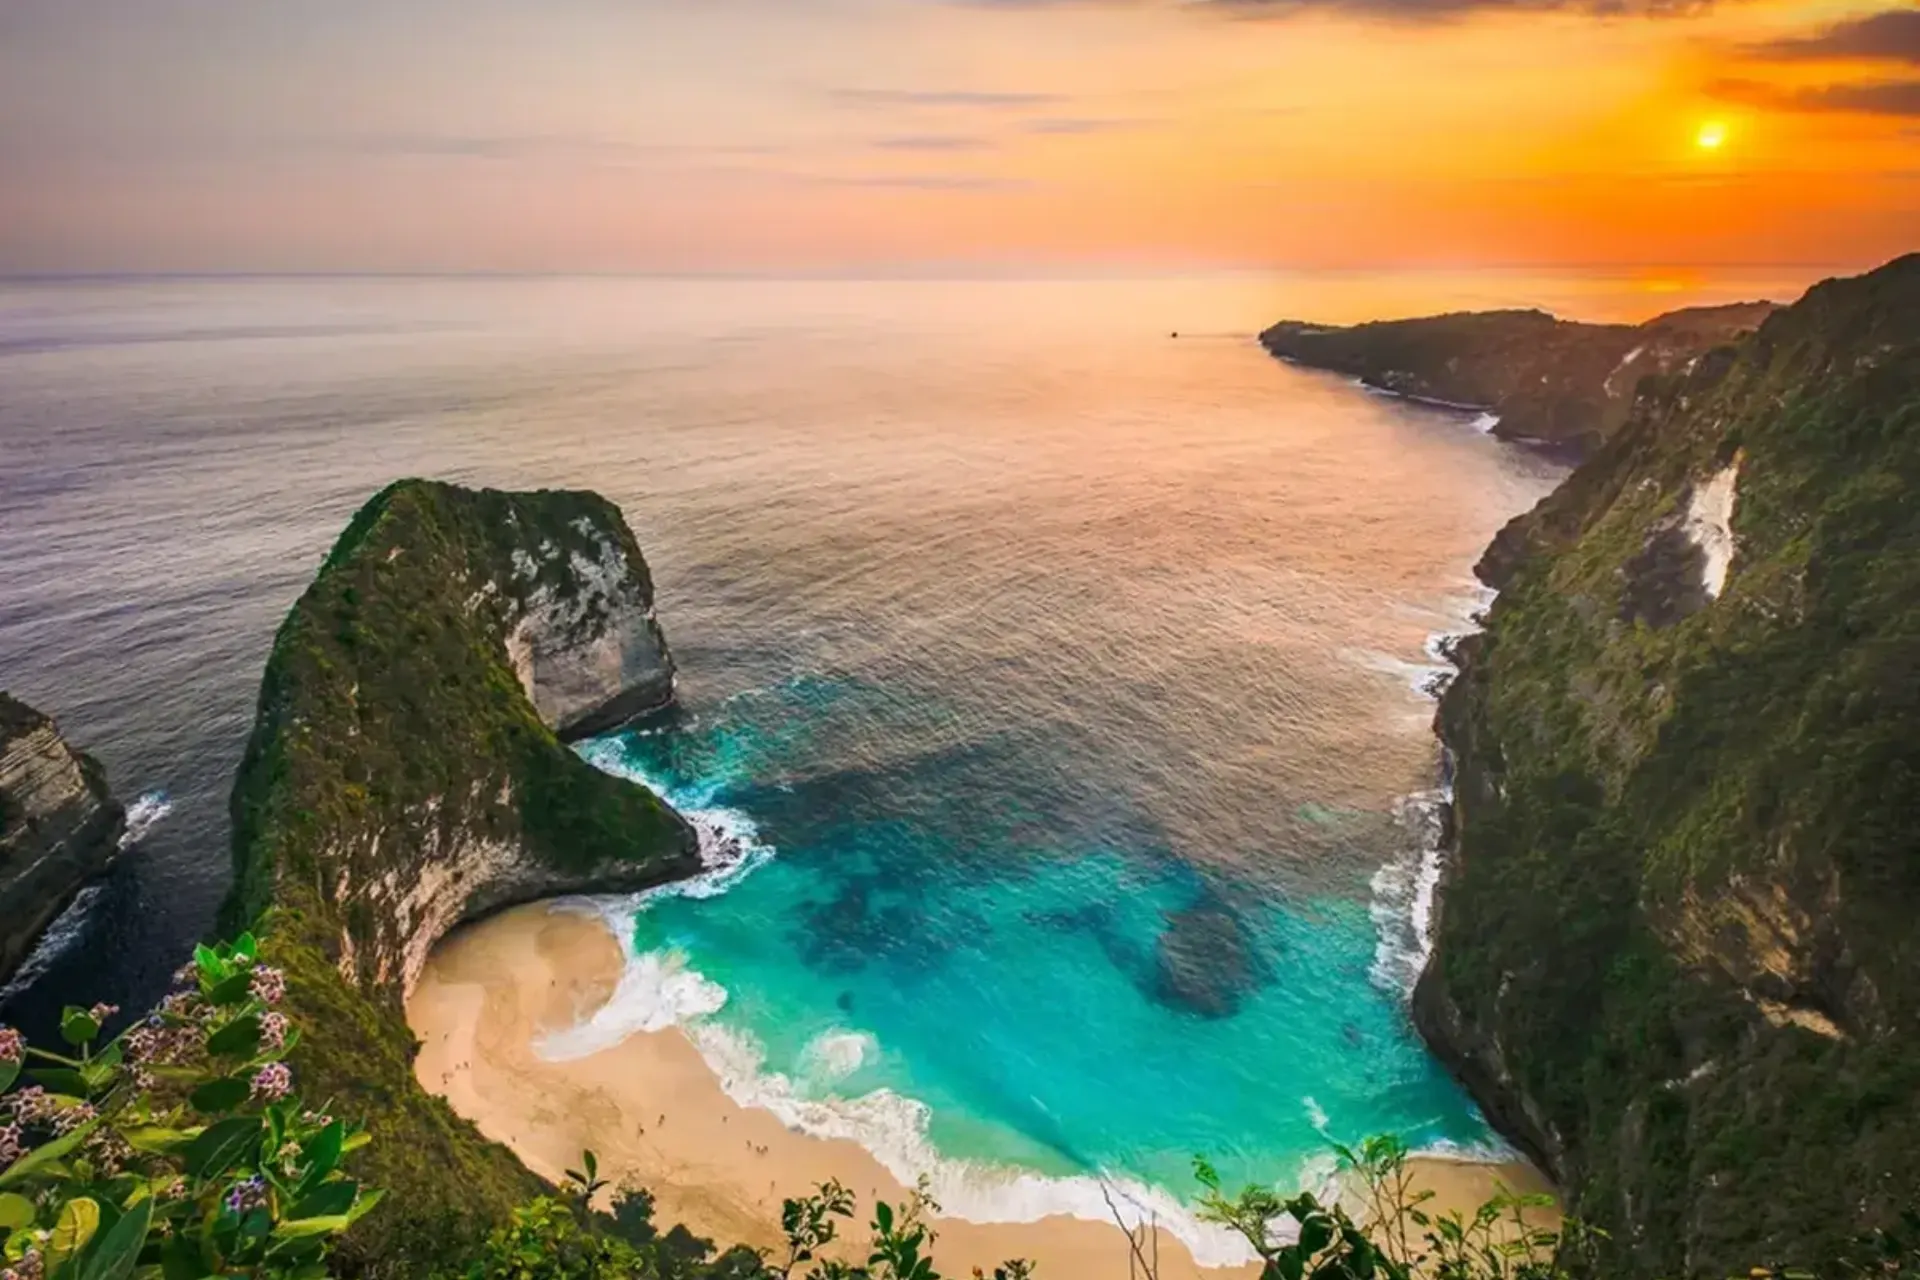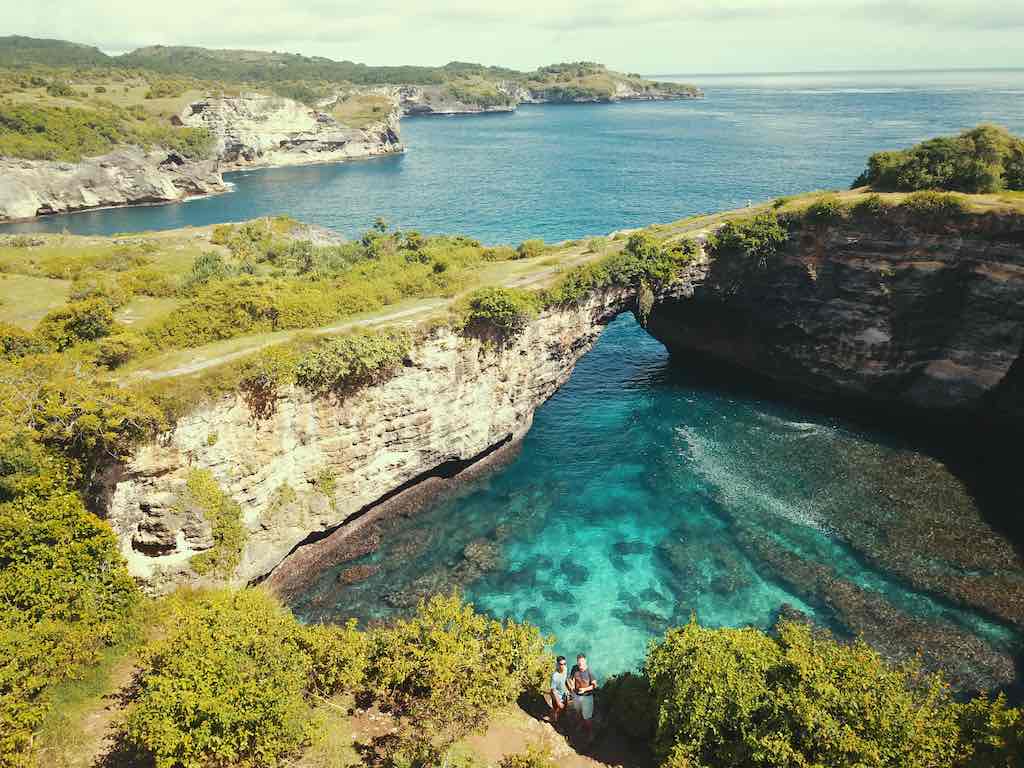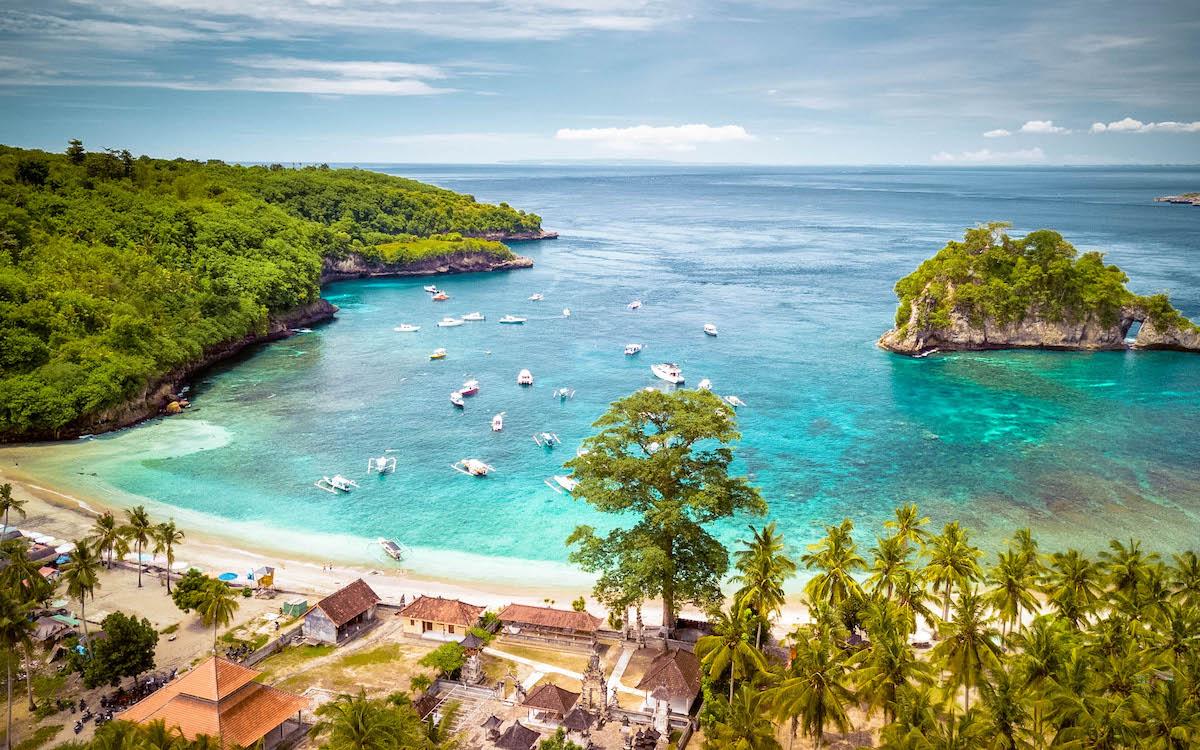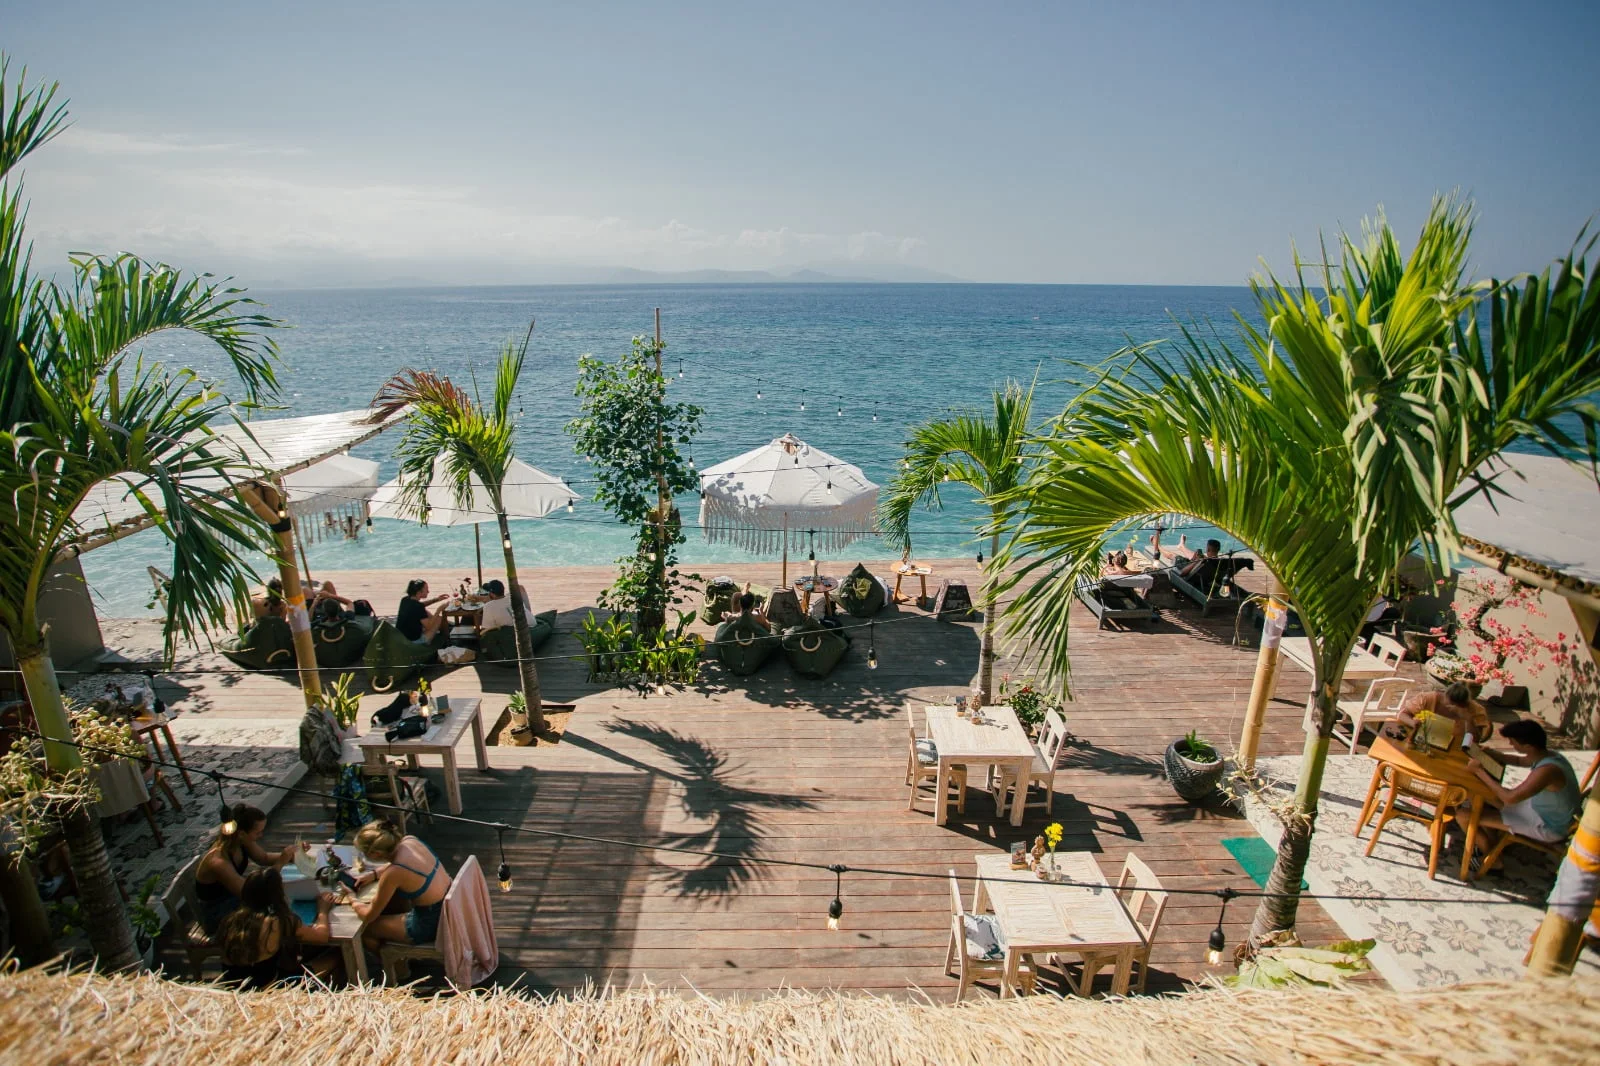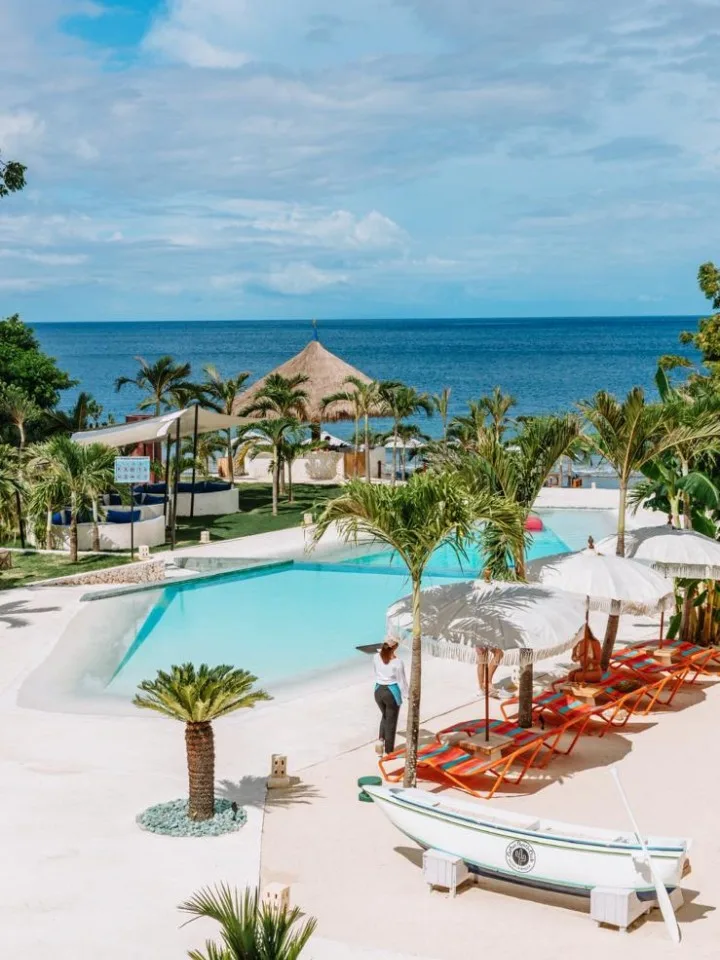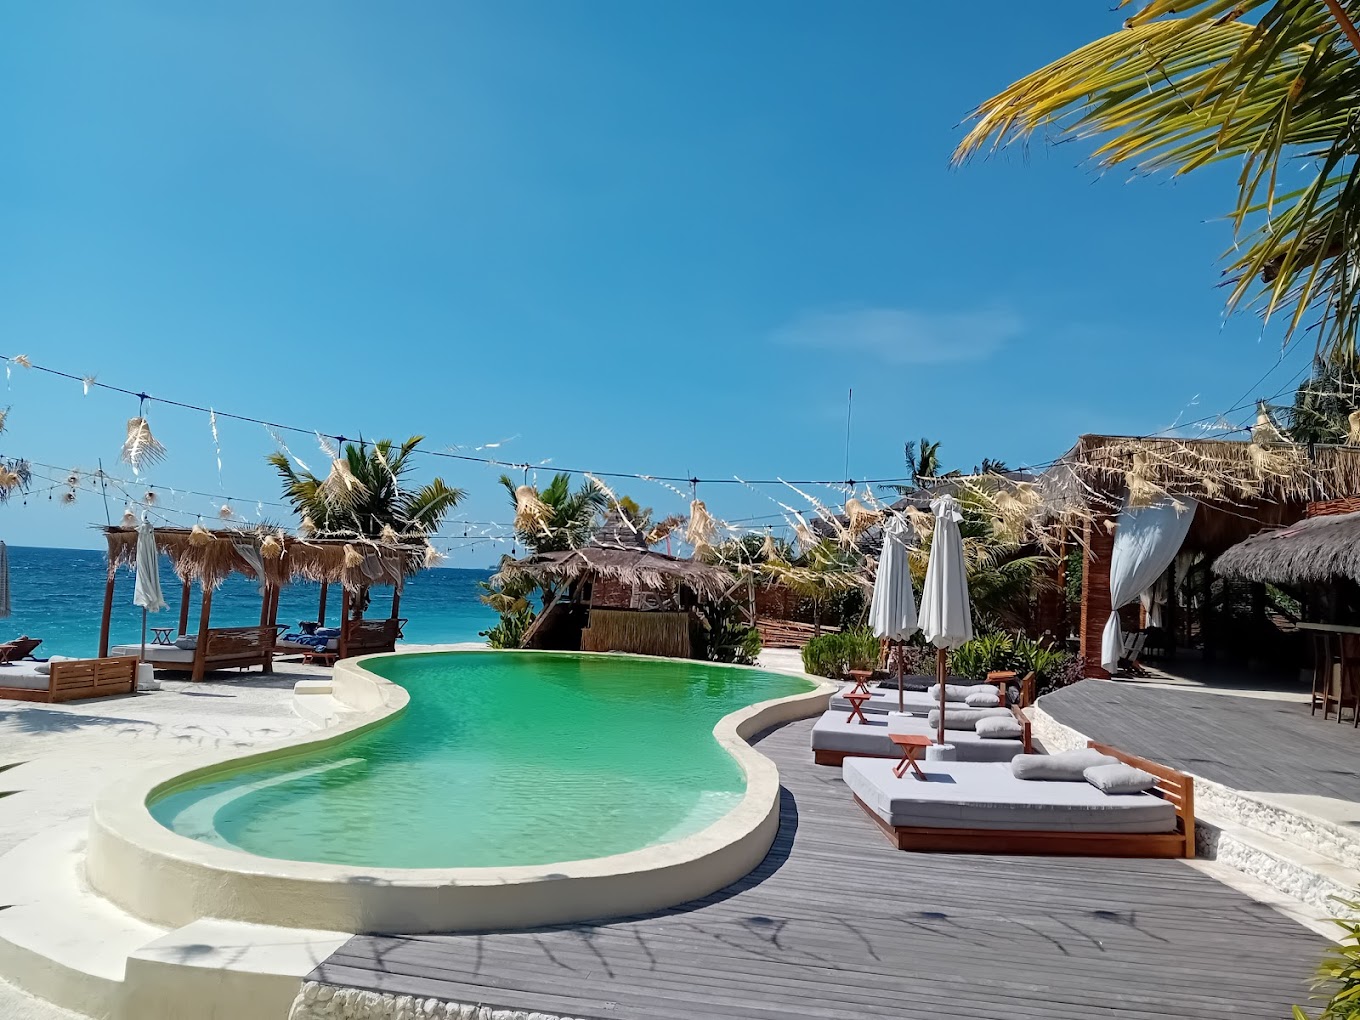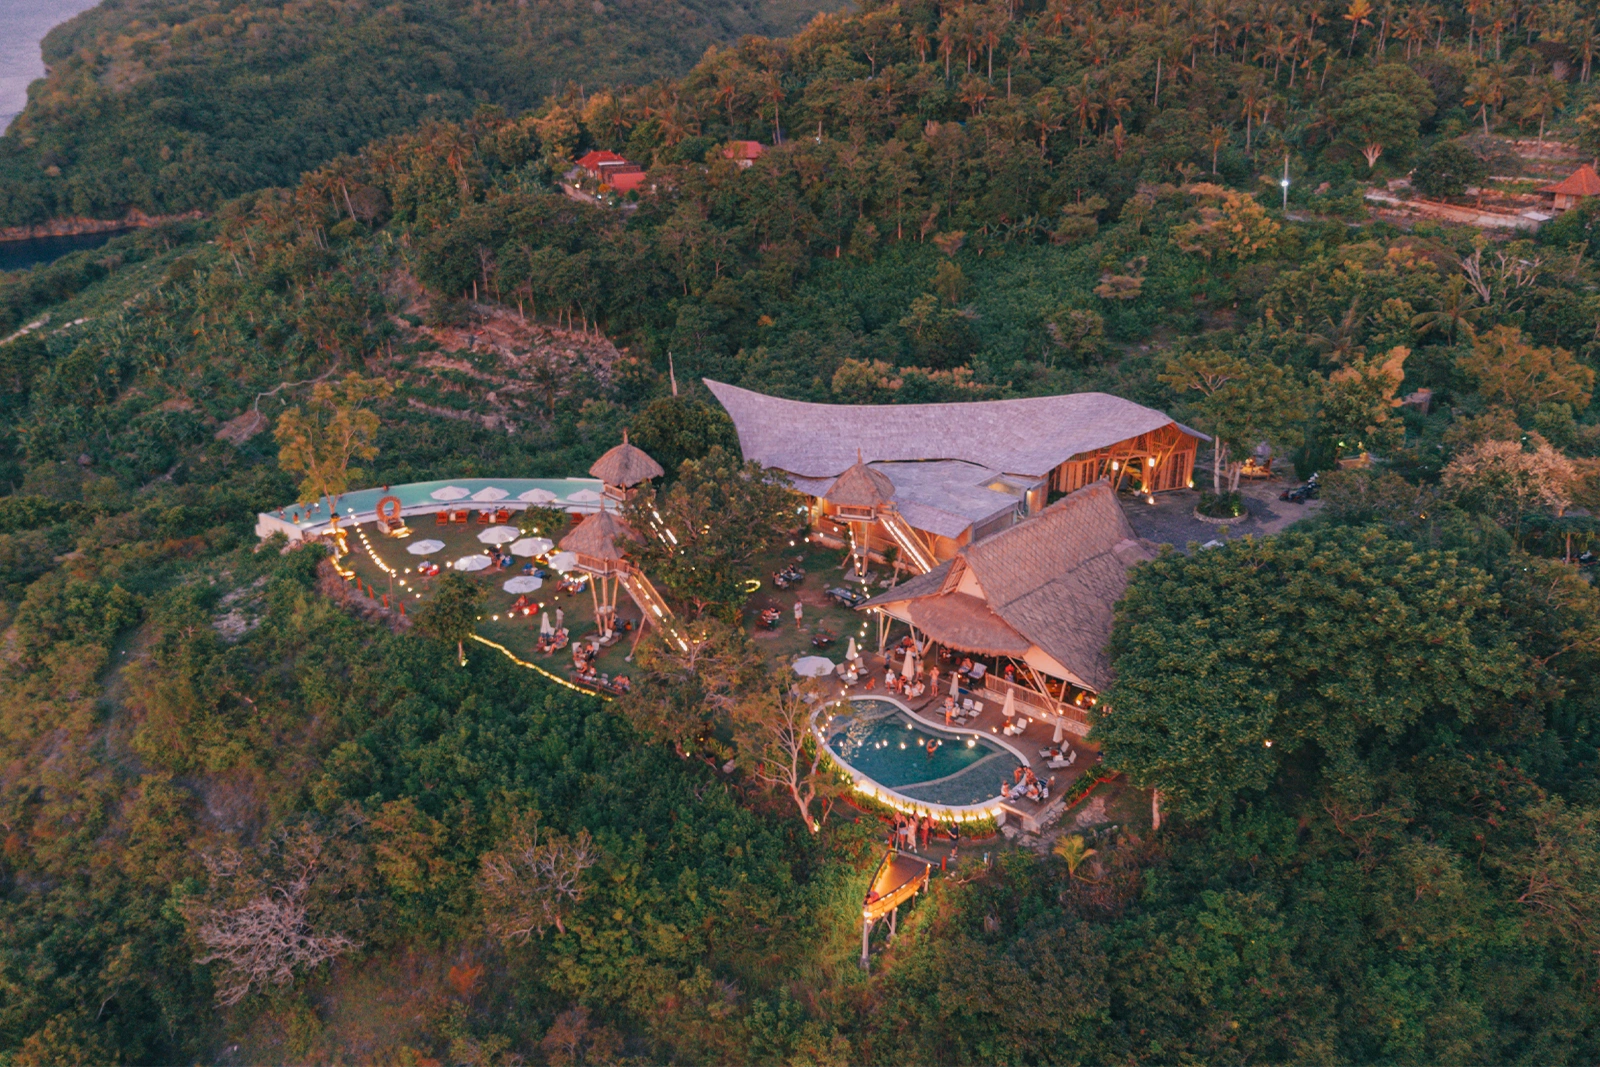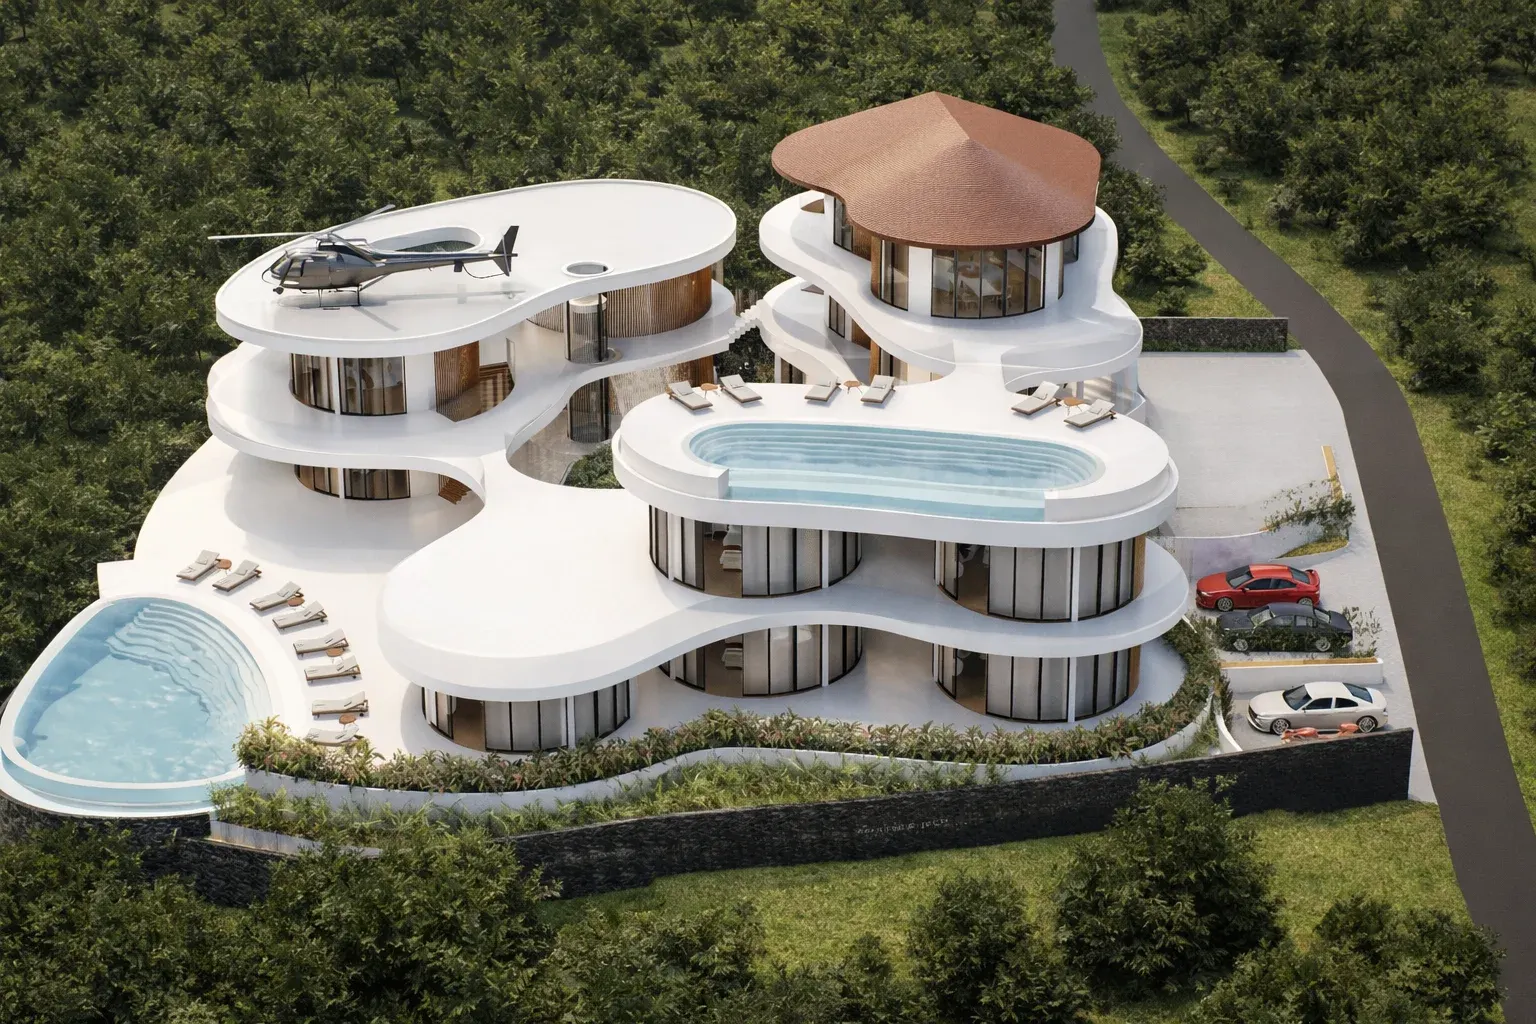
Domo Resortは、バリ島の東に位置する島、ヌサペニダの崖上に計画されたブティック・エコリゾートです。オーナーが確認した客室構成は16室:約50m²のOcean View Master Villaが8室、約40m²のスタンダードルームが6室、約128m²のペントハウスが2室(うち1室はプライベートインフィニティプール付き)です。受付・ラウンジ、バー・レストラン、サウナ付きスパ、公共プールを備え、延床面積は約3,636m²です。
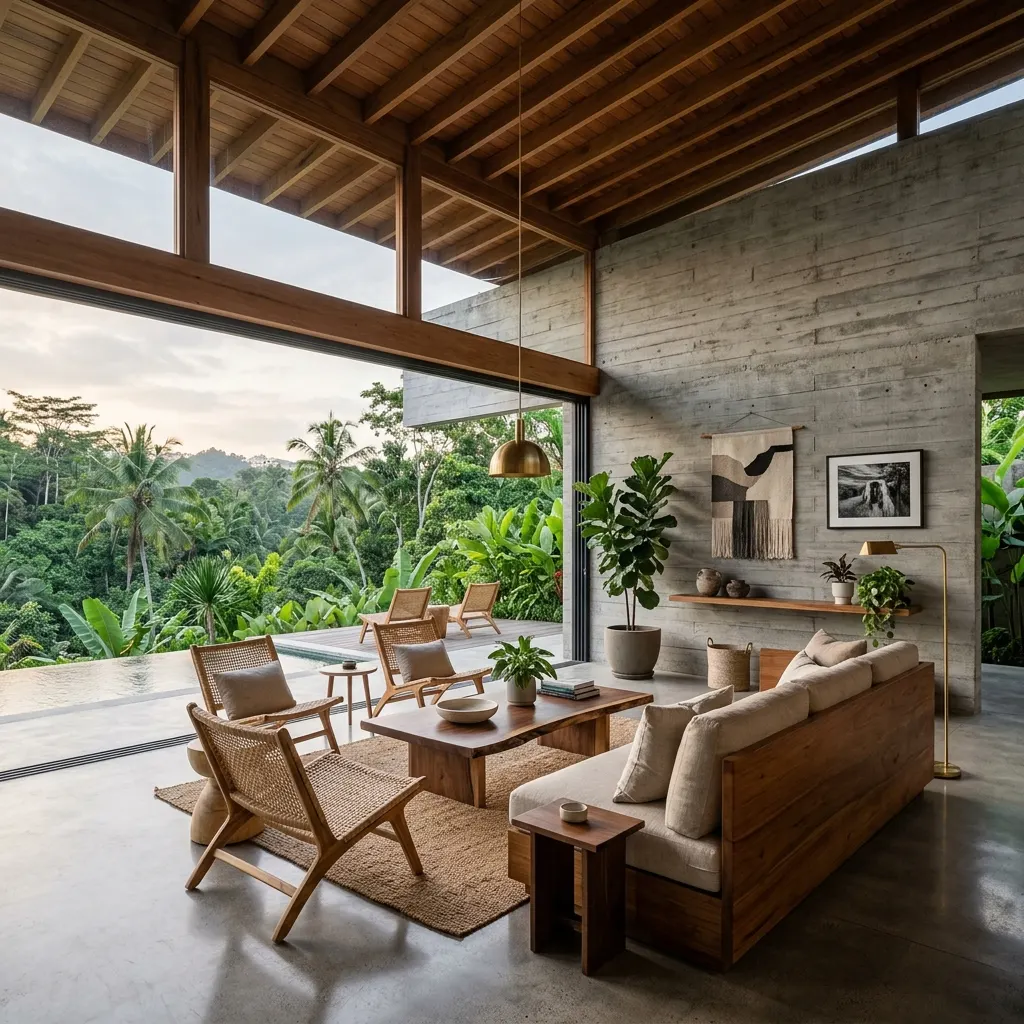
建築は、自然素材を用いた曲線的でコンテンポラリーなトロピカル様式であり、屋内外の強いつながりと低負荷な施工を特徴としています。敷地面積、土地権利、海へのアクセスおよび許認可については現在検証中であり、本ページの未確定事項として記載しています。
ヌサペニダの崖上に位置する16室のブティック・エコリゾート: Ocean View Master Villa 8室、スタンダードルーム6室、ペントハウス2室、レストラン、スパ、インフィニティプールを併設。リターンは、出典を明示した前提条件に基づく単一の財務モデルから、3つのシナリオで提示しています。
€3,475k
€50k
22.0%
法的検証中
16室: Ocean View Master Villa 8室、スタンダードルーム6室、ペントハウス2室(うち1室はプライベートプール付き)。公表料金はピークシーズンのラックレートであり、モデルではより低い実現レートを使用しています。
上記のタイプ別料金はピークシーズンの掲示価格です。収益は実現ブレンドADR €250(1年目、2029 年価格)に基づいて算出しており、これは加重平均ラックレートの 61% に相当します。この係数は、オフシーズンの価格設定(5 か月間、実現レートの 64%)、パッケージおよび無料宿泊分を反映したものです。各タイプの実現レートは、それぞれのラックレートに同じ比率を適用して算出しています。実現係数はレベニューマネジメント調査による検証が必要な前提条件です。
ADRの数値は、地方ホテル税10%(PB1)およびサービスチャージを控除した後の金額です。OTA手数料および決済手数料はADRから控除せず、OPEX内の販売コストとして計上しています。
付帯収入は、客室収入に対する一律の割合ではなく、運営上のドライバーに基づいて算出しています。ベースケース、3 年目(稼働率 72%、室泊数 4.205、延べ宿泊者数 7.569):
| 収入区分 | 数量 | 平均単価 | 収益 | 売上原価 | 利益率 |
|---|---|---|---|---|---|
| レストラン&バー | 4.541 客数 | €27 | €145.939 | 35% | €94.860 |
| スパ&ウェルネス | 2.649 施術件数 | €21 | €56.754 | 25% | €42.566 |
| アクティビティ&送迎 | 4.205 室泊 | €11 | €45.043 | 40% | €27.026 |
| イベント | 12 件 | €1,607 | €19.282 | 40% | €11.569 |
| 付帯収入合計 | €267.018 | 23.7% 客室収入に対する割合 | |||
F&B:延べ宿泊者数の 60% が客単価 €25 で利用、さらに外部客 20% 名を加算。スパ:利用率 35%、客単価 €20。アクティビティ:室泊あたり €10(送迎・ツアー・レンタルの手数料)。イベント:月あたり 1 件、平均単価 €1,500。保守的ケースおよびアップサイドケースでは、それぞれ低い/高い利用率と単価を使用しています。
ヌサペニダは、ダイビング、自然、写真撮影を目的とする旅行者を惹きつけており、バリからの波及需要も受けています。同島はマス市場ではなく、ニッチなプレミアム目的地であり、機会は、島内の短期滞在平均を上回る実現レートを持つ、小規模でデザイン主導型の物件にあります。
スケジュールは資金調達期限(2月 2027)を基準としています:設計は 10月 2026 より開始、建設は 8月 2027 より 18 か月間、開業は 4月 2029。開業日が変更された場合、プレオープン計画もそれに応じて連動します。
運営 2 年目の目標稼働率 65% の達成は、リゾートが最初のゲストを迎える少なくとも6か月前から開始する体系的なプレオープン・セールス&マーケティングプログラムに依存しています。本プログラムは、認知度、有効需要、販売パートナーシップおよび事前予約の構築を目的としています。稼働率の数値は計画上の目標であり、結果を保証するものではなく、測定可能な予約・成約実績のマイルストーンに照らして見直されます。
開業予定日 4月 2029 を踏まえ、本プログラムは遅くとも 10月 2028 までに開始します(ブランド基盤の構築は 4月 2028 より)。開業日が変更された場合、このマイルストーンも連動して変更されます。
| ブランドアイデンティティ、ウェブサイトおよび予約エンジン | €15.000 |
| コンテンツ: CGパース、写真、動画、ストーリーテリング | €15.000 |
| PR、旅行業界およびコンシェルジュとのパートナーシップ、ファムトリップ | €12.000 |
| 効果測定可能なキャンペーン(検索、SNS、メール)および早期予約オファー | €20.000 |
| CRM、同意に基づくゲストデータベース、分析 | €5.000 |
| セールス&マーケティング担当(パートタイム、6か月) | €8.000 |
| 提案予算 | €75.000 |
プレオープン予算案は €75.000 で、CAPEXに独立項目として計上しており、承認待ちです。継続的なマーケティング費用(収益の 3%)およびOTA手数料はOPEXに計上しています。
スポンサー/GP:ブランド、予算、承認およびパートナーシップを担当。セールス&マーケティング担当:実行、販売体制構築およびレポーティングを担当。レベニューマネージャー(またはオペレーター):料金設定、チャネルミックスおよびOTA連携を担当。スタジオ:建築コンテンツおよびビジュアルを担当。外部PR代理店:メディアおよび業界リレーションを担当。
任意の施策として、Unreal Engine 5 を用いた体験コンテンツにより、開業前からリゾートの魅力を伝えることができます。ゲストや将来の来訪者は、高品質なインタラクティブ版の施設を探索し、その建築を体感し、シェア可能な体験に参加できます。これは、従来の写真や動画を超えたエンゲージメントの高いコミュニティを構築する手段となります。開発は段階的に進め、別途予算と測定可能なマーケティング目標の承認を前提とします。本施策による収益はベースの財務予測には含まれていません。
CGパースや映像はリゾートの姿を「見せる」ものですが、インタラクティブなシーンでは、夕暮れの崖沿いの道を歩き、ヴィラの内部を開き、2つのペントハウスを比較し、友人と体験を共有することができます。これにより、建設中であっても将来のゲストが再訪する理由が生まれ、関心をプレオープンプログラムがフォローアップできる見込み客情報へと転換します。
建築モデルに基づく地形、ランドスケープおよびリゾート全体のボリューム、ヴィラ1棟とペントハウスの内部、ガイド付きウォークスルー。目標:小規模なテストグループで品質、パフォーマンスおよび関心度を検証すること。
シェア可能な小さなチャレンジ(夕日の撮影スポット、崖沿いトレイル、ヴィラ探索)、来訪者プロフィールおよび開業オファー受信のオプトイン。目標:利用状況、シェア率、およびプレオープンデータベースに登録される有効見込み客数を測定すること。
季節イベント、島のさらなる紹介、マルチプレイヤー要素。フェーズ2で測定した利用状況、予約への転換率、見込み客獲得単価に基づいて実施を判断します。
ダウンロード型のPC/Mac版、クラウドからのインタラクティブ・ピクセルストリーミング、ブラウザアクセスは、それぞれコスト、品質および到達範囲が異なります。Unreal Engine 5 にはネイティブのブラウザ出力機能がないため、ブラウザアクセスにはストリーミング(セッションごとの費用が発生)または簡易版ウェブ版が必要です。配信プラットフォームはフェーズ1のプロトタイプ完成後に選定するものであり、事前に確約するものではありません。
コミュニティデータは、明示的な同意、明確な利用目的(開業オファーおよび最新情報の配信)、簡単なオプトアウト手段のもと、インドネシア個人情報保護法(UU PDP)および欧州ゲストに対するGDPRを遵守して収集します。
完成された体験コンテンツには、専用の設計、開発、配信プラットフォーム、保守および予算が必要です。承認済みの見積りと測定可能な目標が確定するまで、費用、利用者数および経済的リターンはここでは試算しておらず、CAPEX、収益またはIRRにも含まれていません。
エリアデータ(島内物件、バリのホテル稼働率)は市場全体を示すものです。本リゾート自体のレートおよび稼働率は、新規のデザイン主導型物件としての計画目標であり、文書化された比較対象群から導出したものではありません。比較対象調査は今後実施予定です。
| 指標 | 値 |
|---|---|
| 土地取得 | €350.000 |
| 建設 | €1.500.000 |
| 家具とインテリア | €650.000 |
| その他 | €315.000 |
| デザインとアーキテクチャ | €250.000 |
| プロジェクト管理 | €70.000 |
| 許可と法的事項 | €75.000 |
| プレオープン | €75.000 |
| 運転資金 | €190.000 |
| 総投資額 | €3.475.000 |
| エグジット価値(総額、5 年目) | €8.315.658 |
| 純エグジット手取り額 売却費用 3.0% および譲渡税 2.5% 控除後 | €7.858.297 |
| ベースケースIRR | 22.0% |
| エクイティ・マルチプル | 3.00x |
| タイムライン | 30 か月 |
本投資案件は、3つの要素に基づいています:稼働させやすい低密度の物件(16室)、デザインと立地により島内平均を上回る水準に設定したレート、そして小規模チームに見合ったコストベースです。すべての数値は本ページに示すモデルから導出されており、項目ごとに確認できます。
Domo Resortは、ヌサペニダの崖上に位置し、オーシャンビューを備えた16室のブティック物件です。建築および客室構成の規模が、島内の短期滞在平均を上回る実現レートの根拠となっています。目標レートおよび稼働率は計画上の前提条件であり、3つのシナリオで検証しています。
本リゾートは、26名体制で運営し、間接コストを抑えた規模で設計されています。運営コストは項目ごとに積み上げて算出しており(付随費用込みの人件費、売上原価、販売、マーケティング、光熱費、メンテナンスおよびFF&E積立金、保険料、管理費、マネジメントフィー)、EBITDAマージンは目標値としてではなく、コスト構造から導かれる結果です。
ヌサペニダは、日帰り旅行先から複数日滞在の旅行先へと発展しており、需要はダイビング、自然、写真撮影、およびバリからの波及によって牽引されています。公式の来訪者統計、比較レート調査および許認可の枠組みについては、今後の文書化が必要です。本モデルは来訪者数の成長を前提とせず、規制リスク(開発モラトリアム、観光税)はスケジュール上のリスクとして扱っています。
以下の投資額を調整してリターンをシミュレーションします。
22.0%
€1.6M
48.2%
5 年
5 年目(エグジット込み)
€3.5M
€15.724
スポンサーのプロモート(成功報酬)やプラットフォームフィーを控除する前の、ベースケースのフリーキャッシュフローに対する持分比例分配額です。IRR(22.0%)は、エグジットを含む保有期間全体に対する利回りであり、年間所得ではありません。数値はベースケースモデルに基づく持分比例額であり、プロモートや手数料の控除前です。実際の実績は変動する場合があります。 3つのシナリオはいずれも同一のモデルを用い、稼働率、ADR、付帯収入、コスト、資本コストおよびタイミングの前提条件のみを変えています。保守的ケースは下振れストレスシナリオであり、より低いレートと稼働率、第三者オペレーターへの手数料、10%の建設費超過、および6か月の開業遅延を同時に想定しています。
本リゾートは低密度のブティック型物件として計画されており、3タイプ合計16室、レストラン&バー、スパおよび公共インフィニティプールを備えています。収益は、島内の短期滞在平均を上回る水準に設定した実現レート、および延べ宿泊者数に応じた付帯サービスから生まれます。
運営コストは項目ごとに積み上げて算出しています:スタッフ 26 名分の人件費(付随費用込み)、売上原価、販売・マーケティング費、光熱費、メンテナンスおよびFF&E積立金、保険料、管理費、マネジメントフィー。すべての比率は下記の前提条件表に記載しています。
>ヌサペニダはバリ島で最も急成長しているデスティネーションの一つであり、デザイン性の高いハイエンドな宿泊施設への需要が高まっています。
エリアデータ(島内物件、バリのホテル稼働率)は市場全体を示すものです。本リゾート自体のレートおよび稼働率は、新規のデザイン主導型物件としての計画目標であり、文書化された比較対象群から導出したものではありません。比較対象調査は今後実施予定です。
ベースケースでは、安定期(5 年目)にEBITDAマージン 48% を目標としています。分配可能なキャッシュは法人税控除後のEBITDAであり、本モデルは100%エクイティによる資金調達を前提とし、負債は想定していません。
リターンは、同一の計算式を用いた3つのシナリオで提示しています。感応度分析表および遅延・超過バリアントにより、結果がレート、稼働率、タイミングおよび建設コストにどの程度依存するかを示しています。
運用の複雑さとスタッフのオーバーヘッドを軽減します。
プレミアム ADR をサポートするアーキテクチャ アイデンティティ。
宿泊施設、飲食店、ウェルネスの収益源。
スポンサーが開発と管理に直接関与。
免責事項: この資料は情報提供のみを目的としており、投資の提案や勧誘を構成するものではありません。詳細については、認定パートナーのリクエストに応じて提供されます。
本チャートは、必要総資本額 €3.475.000 の内訳を示しています:管理予算 €3.210.000、提案中のプレオープンプログラム、および運営コスト 3 か月分に相当する運転資金準備金です。
| カテゴリー | 投資アイテム | ステータス | 金額 |
|---|---|---|---|
| 土地取得 | 土地取得 | 権利未確定 | €350.000 |
| 建設 | 主要構造と屋根 | 予算項目 | €1.500.000 |
| 家具とインテリア | エリートFF&Eパッケージ(家具・備品・設備) | 予算項目 | €450.000 |
| その他 | 安全準備金 | 緊急事態 | €290.000 |
| デザインとアーキテクチャ | 建築・技術設計 | 予算項目 | €200.000 |
| 家具とインテリア | 照明と装飾 | 予算項目 | €80.000 |
| 家具とインテリア | 設備(空調・システム) | 予算項目 | €120.000 |
| プロジェクト管理 | プロジェクトマネジメント | 予算項目 | €70.000 |
| デザインとアーキテクチャ | エンジニアリングコンサルタント | 予算項目 | €50.000 |
| 許可と法的事項 | 建築許可とライセンス | 予算項目 | €60.000 |
| 許可と法的事項 | 法務・会社設立 | 予算項目 | €15.000 |
| その他 | スタッフの研修と採用 | 予算項目 | €25.000 |
| プレオープン | プレオープン・セールス&マーケティングプログラム | 提案中 | €75.000 |
| 運転資金 | 運転資金&開業時キャッシュ準備金 | 計算式 | €190.000 |
| 必要総資本額 | €3.475.000 | ||
これらの項目は現行予算では内訳計上されていません。「本体構造&屋根」の一式費用に含まれているか(施工業者への確認が必要)、あるいは総額に追加される可能性があります。したがって上記の総額は下限であり、上限ではありません。
運営コスト内訳(ベースケース、3 年目) · 収益 €1.393.090
| コスト項目 | 算出根拠 | 金額 | 収益比 |
|---|---|---|---|
| 人件費 | 26 名、基本給 €158.880 +付随費用 30%(BPJS、THR、食事、制服、研修) | €217.000 | 15.6% |
| 売上原価 | F&B 35%、スパ 25%、アクティビティ・イベント 40%(それぞれの収益に対する比率) | €90.997 | 6.5% |
| 販売チャネル(OTA・決済) | 室泊の 50% がOTA経由(手数料 15% +決済手数料 1.5%) | €101.346 | 7.3% |
| セールス&マーケティング(継続費用) | 総収益の 3% | €41.793 | 3.0% |
| 光熱費(電力、発電機、水道) | 固定費 €24.000 +収益の 2% | €53.077 | 3.8% |
| 修繕・メンテナンス | 客室あたり €2.800 | €47.068 | 3.4% |
| FF&E積立金 | 総収益の 3% | €41.793 | 3.0% |
| 保険 | €8.000 | €8.405 | 0.6% |
| 管理費、許認可、システム | 会計・許認可 €10.000、管理・ロジスティクス €15.000、PMS/予約システム €9.000 | €35.721 | 2.6% |
| ハウスキーピング消耗品・ランドリー | 室泊あたり €8 | €35.341 | 2.5% |
| マネジメントフィー | 総収益の 5% | €69.654 | 5.0% |
| 運営コスト合計 | うち固定費 €333.410 | €742.196 | 53.3% |
| EBITDA | €650.893 | 46.7% |
管理画面に入力されたスタッフ表およびコスト項目が、文書化されたコストベース(年間 €325.880:人件費 €158.880 とその他項目 €167.000)です。上記の内訳では、これに付随費用および収益に連動する変動費を加算しているため、運営コスト合計は管理画面上のリストより高くなります。
| 保守的 | ベース | 楽観的 | |
|---|---|---|---|
| 稼働率の推移(1年目→安定期) | 45% → 55% → 62% → 65% | 55% → 65% → 72% → 75% | 60% → 72% → 78% → 80% |
| 実現ADR(1年目) | €225 | €250 | €280 |
| 付帯収入(客室収入比) | 18.4% | 23.6% | 30.9% |
| マネジメントフィー(収益比) | 12% | 5% | 5% |
| 建設費超過 | 10% | 0% | 0% |
| 開業遅延 | 6 か月 (Oct 2029) | 0 か月 (Apr 2029) | 0 か月 (Apr 2029) |
| エグジット・キャップレート | 10.0% | 9.0% | 8.5% |
| 総資本額 | €3.740.000 | €3.475.000 | €3.501.000 |
| 5 年目収益 | €1.160.184 | €1.553.631 | €1.964.819 |
| 5 年目EBITDA | €345.781 (30%) | €748.409 (48%) | €1.049.047 (53%) |
| エグジット総額 | €3.457.812 | €8.315.658 | €12.341.725 |
| 純エグジット手取り額 | €3.267.633 | €7.858.297 | €11.662.930 |
| プロジェクトIRR | 2.9% | 22.0% | 30.8% |
| エクイティ・マルチプル | 1.18x | 3.00x | 4.37x |
| 営業活動からの回収期間 | 10年超 | 6.4 年 | 4.8 年 |
| 資本に対する平均キャッシュ利回り | 6.2% | 14.8% | 20.7% |
| バリアント | 総資本額 | 開業 | IRR | ベースケースとの差 |
|---|---|---|---|---|
| ベース | €3.475.000 | Apr 2029 | 22.0% | — |
| ベース+6か月遅延 | €3.523.000 | Oct 2029 | 20.8% | -1.2 pt |
| ベース+12か月遅延 | €3.571.000 | Apr 2030 | 19.6% | -2.4 pt |
| ベース+建設費10%超過 | €3.690.000 | Apr 2029 | 20.7% | -1.3 pt |
| ベース+建設費20%超過 | €3.905.000 | Apr 2029 | 19.5% | -2.5 pt |
| ベース+6か月遅延+10%超過 | €3.738.000 | Oct 2029 | 19.5% | -2.5 pt |
遅延が発生すると、保有コスト(月あたり €8.000)が追加され、すべての営業キャッシュフローが後ろ倒しになります。超過は建設およびフィットアウト項目に適用されます。
| 類型学 | ユニット | ピークADR | オフシーズンADR | 室泊数 | 客室収入 |
|---|---|---|---|---|---|
| オーシャンビュー・マスターヴィラ | 8 | €375 | €188 | 2.103 | €616.126 |
| スタンダードルーム | 6 | €150 | €75 | 1.577 | €184.831 |
| ペントハウス | 1 | €583 | €292 | 263 | €119.800 |
| プライベートプール付きペントハウス | 1 | €1,000 | €500 | 263 | €205.371 |
| 合計 | 16 | ピークシーズン €829.942 / オフシーズン €296.130 | 4.205 | €1.126.072 | |
ピーク 7 か月間は実現レートの 128%、オフシーズン 5 か月間は実現レートの 64% を適用し、稼働率は一律に適用しています。この内訳は計画目的で示すものであり、年間合計は客室数×稼働率×実現ADR×365と一致します。
ベースケースの運営前提条件。シナリオボタンでこのページ内のすべての数値が切り替わります。
プロジェクトのライフサイクル全体で生み出される総収入です。
全コストの控除と投資回収後に残る純資本です。
現金以外の項目と税金を除いたパフォーマンスオペレーター。
お客様の投資額に帰属する純利益の取り分です。
初回出資からの累積フリーキャッシュフローで、エグジット年には純エグジット手取り額を含みます。これは予測であり、保証するものではありません。
| 年 | 推定占有者数 | 総収益 | 営業利益(EBITDA) | 法人税 | フリーキャッシュフロー |
|---|---|---|---|---|---|
| 年 1 | 55% | €997.660 | €386.064 | €46.214 | €339.850 |
| 年 2 | 65% | €1.216.932 | €533.830 | €78.723 | €455.108 |
| 年 3 | 72% | €1.393.090 | €650.893 | €104.477 | €546.417 |
| 年 4 | 75% | €1.501.093 | €719.434 | €119.556 | €599.879 |
| 年 5 | 75% | €1.553.631 | €748.409 | €125.930 | €622.479 |
| 年 6 | 75% | €1.608.008 | €778.493 | €132.549 | €645.945 |
| 年 7 | 75% | €1.664.289 | €809.727 | €139.420 | €670.307 |
| 年 8 | 75% | €1.722.539 | €842.154 | €146.554 | €695.600 |
| 年 9 | 75% | €1.782.828 | €875.819 | €171.835 | €703.983 |
| 年 10 | 75% | €1.845.227 | €910.766 | €179.523 | €731.242 |
運営1〜10年目の年次数値(ベースケース)。1年目は開業日(Apr 2029)より開始します。フリーキャッシュフロー = EBITDA - 法人税。FF&E積立金はすでに運営コストに含まれています。
+3.50% 年次
+2.50% 年次
23.9% 運営コストのみ
44.5% 優先分配率 8% を含む
3 年目の収益が全運営コストを賄う稼働率(1つ目の数値)、または運営コストに加えて総資本に対する年率 8% のリターンを賄う稼働率(2つ目の数値)です。いずれも元本返済または負債の返済は考慮しておらず、本モデルはこれらを想定していません。
| ADR \ OCC | 60% | 65% | 70% | 75% | 80% |
|---|---|---|---|---|---|
| €200 | 7.8% | 10.7% | 13.2% | 15.5% | 17.7% |
| €225 | 11.5% | 14.3% | 16.7% | 19.0% | 21.1% |
| €250 | 14.7% | 17.4% | 19.8% | 22.0% | 24.1% |
| €275 | 17.6% | 20.2% | 22.6% | 24.8% | 26.8% |
| €300 | 20.2% | 22.8% | 25.1% | 27.3% | 29.3% |
初回出資からのプロジェクトIRRで、5 年目のシナリオ別キャップレートによるエグジットを含みます。稼働率の列は安定期の水準を示しており、立ち上がり期間は比例的に調整されます。
免責事項:本感応度分析は、Nusa Penidaにおける過去の市場実績および予測される運営基準に基づいています。実際の結果は、世界的な観光動向、現地の規制、マクロ経済要因などにより異なる場合があります。これは将来の収益を保証するものではありません。
| 仮定 | 値 | 出典 |
|---|---|---|
| 客室構成 | 16室(8+6+2) | オーナー確認済みの客室構成;プロジェクトブローシャー2ページ |
| タイプ別ラックレート | オーシャンビュー・マスターヴィラ €450, スタンダードルーム €180, ペントハウス €700, プライベートプール付きペントハウス €1,200 | 管理画面の客室表(オーナー入力) |
| モデルで使用する実現ブレンドADR | €250 (61%) | オーナー入力(管理画面のADR基準値);オーナーが入力したピーク€320/オフシーズン€160の季節別料金と整合しています。ラックレートに対する実現率は今後検証が必要です。 |
| ADR成長率 | +3.5% / 年 | オーナー入力(管理画面) |
| 稼働率の推移 | 55% → 65% → 72% → 75% | 計画目標;バリの格付けホテルの稼働率は約60%(ブローシャー3ページ)。プレオープンプログラムの実施が前提です。 |
| 付帯収入ドライバー | 23.6% 客室収入に対する割合 | オーナーによるサービス構成(レストラン、スパ、イベント);アクティビティ手数料はモデル上の前提条件 |
| 人員体制 | 26 名、年間 €158.880 | 管理画面のスタッフ表(オーナー入力);付随費用 30% はモデル上の前提条件 |
| 変動費率 | OTA 50% × 15%, セールス&マーケティング(継続費用) 3%, FF&E 3%, マネジメントフィー 5% | ホスピタリティ業界のベンチマーク(モデル上の前提条件) |
| 固定費項目 | €101.800 / 年 | 管理画面のOPEX項目(オーナー入力):光熱費 €24.000、客室あたりメンテナンス費 €2.800、保険料 €8.000、会計 €10.000、管理費 €15.000 |
| 法人税 | 22% | インドネシアの法定税率;PT PMAストラクチャーおよび最終課税制度の適用は今後確認予定 |
| 減価償却 | 建物 20 年、FF&E 8 年 | 税務上のモデル前提条件 |
| 開発予算 | €3.210.000 | 管理画面の予算表(オーナー入力、12項目) |
| 運転資金 | €190.000 = 運営コスト 3 か月分 | モデル計算式 |
| プレオープン・セールス&マーケティングプログラム | €75.000 | 提案中、承認待ち |
| エグジット | 5 年目、キャップレート 9.0%、売却費用 3.0%、譲渡税 2.5% | オーナーが提示したキャップレートの範囲(9〜10%);売却費用および2.5%の最終譲渡税はモデル上の前提条件であり、弁護士による確認が必要です。 |
| タイムライン | 設計 4 か月、許認可 6 か月、建設 18 か月、プレオープン 2 か月 → Apr 2029 | 管理画面に入力された期間;開始日は資金調達期限を基準に再設定;建設期間はページ記載の18か月 |
| 資金調達 | 100%エクイティ、負債なし | 記録された資金調達条件なし |
プロジェクトの完全な技術的および財務的概要をダウンロードします。