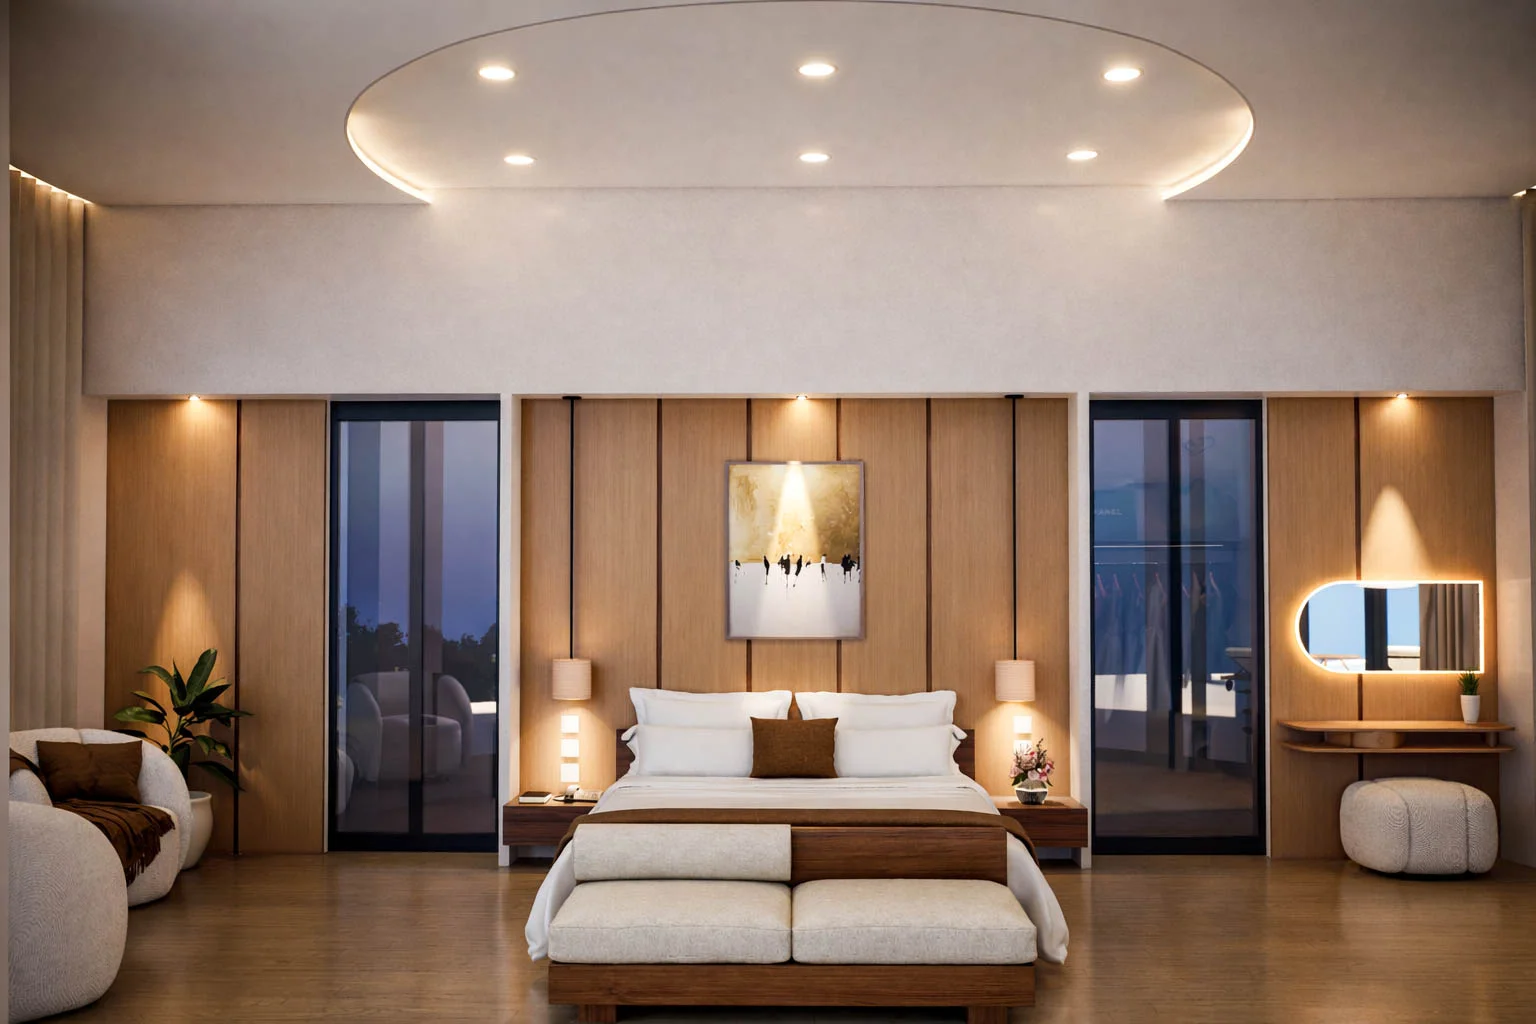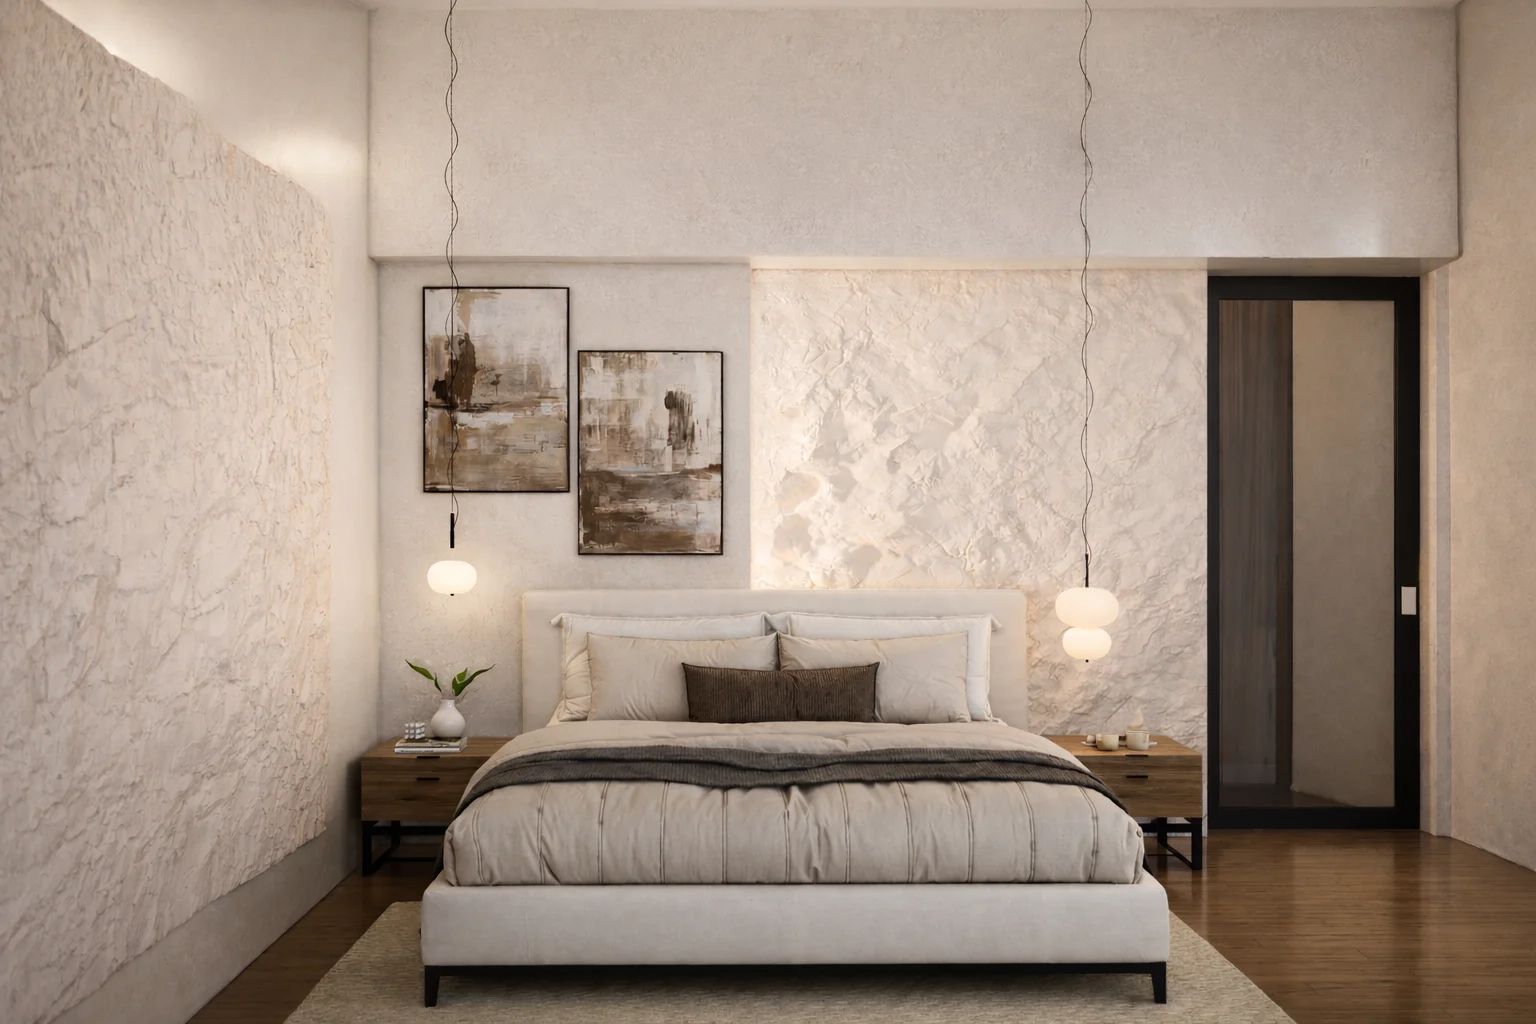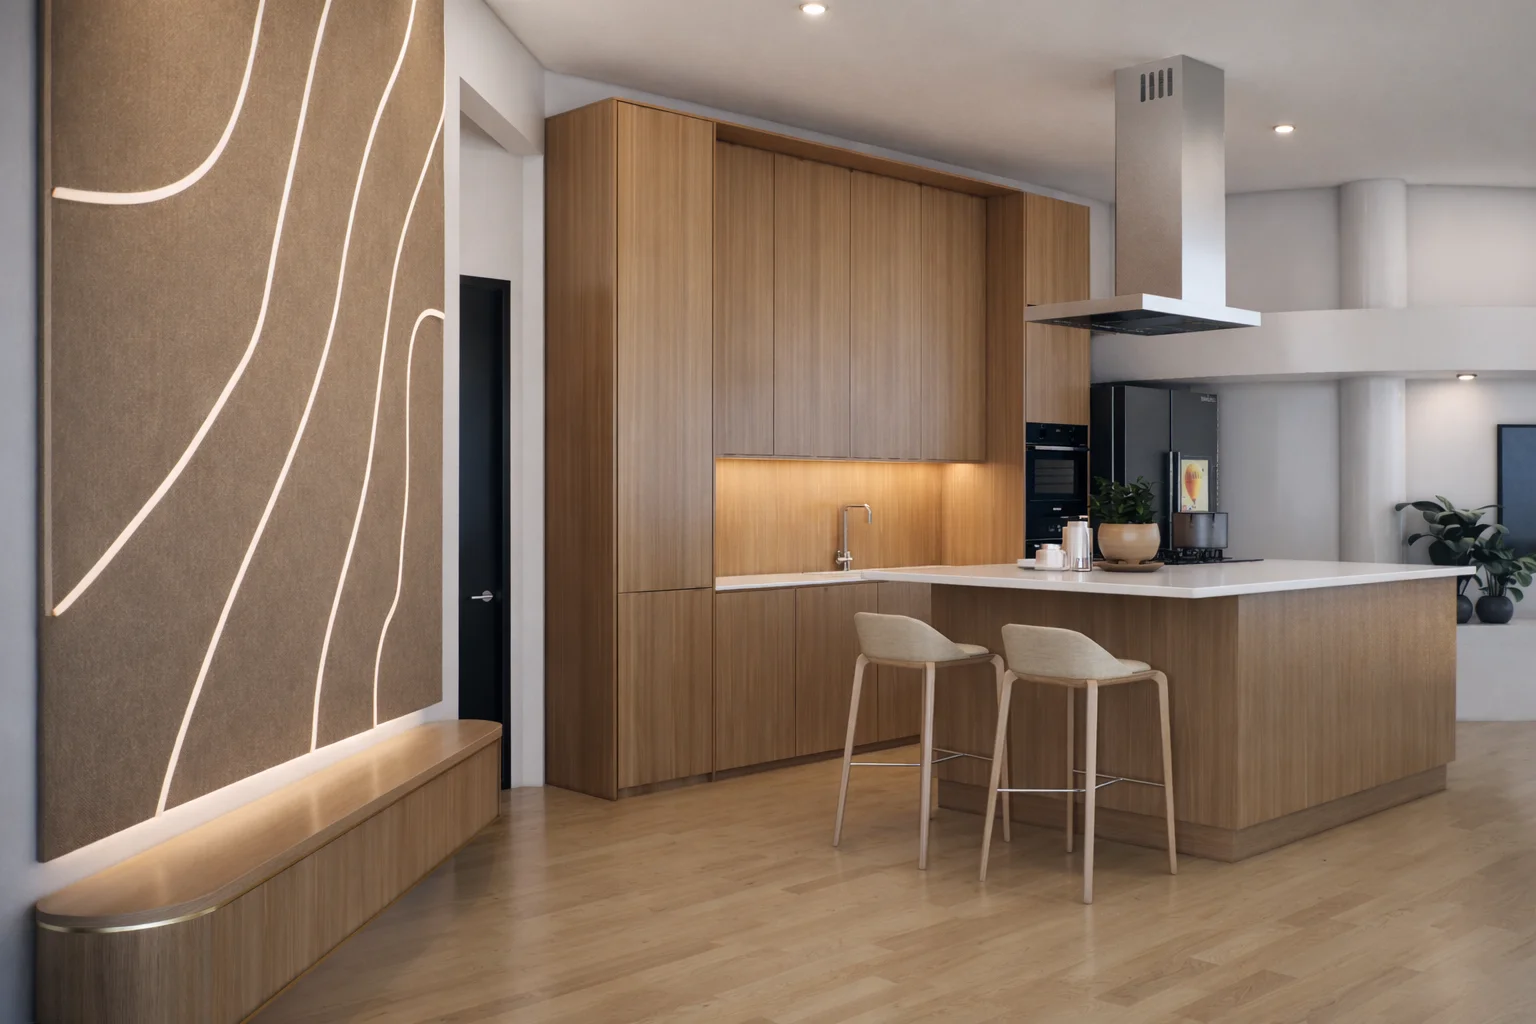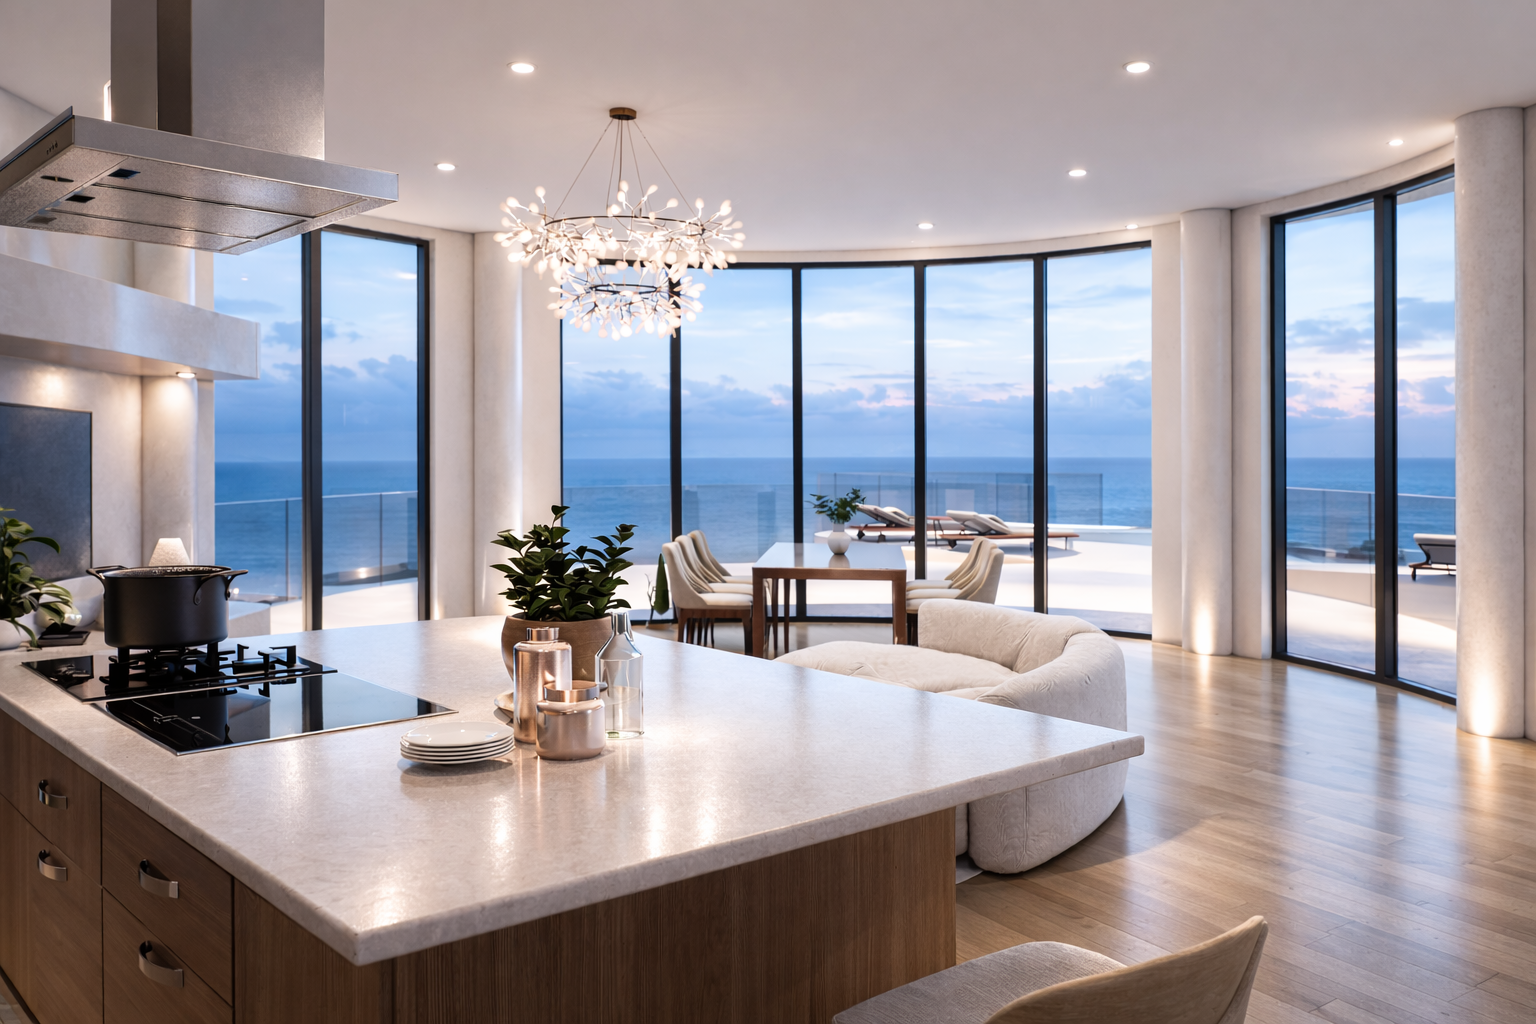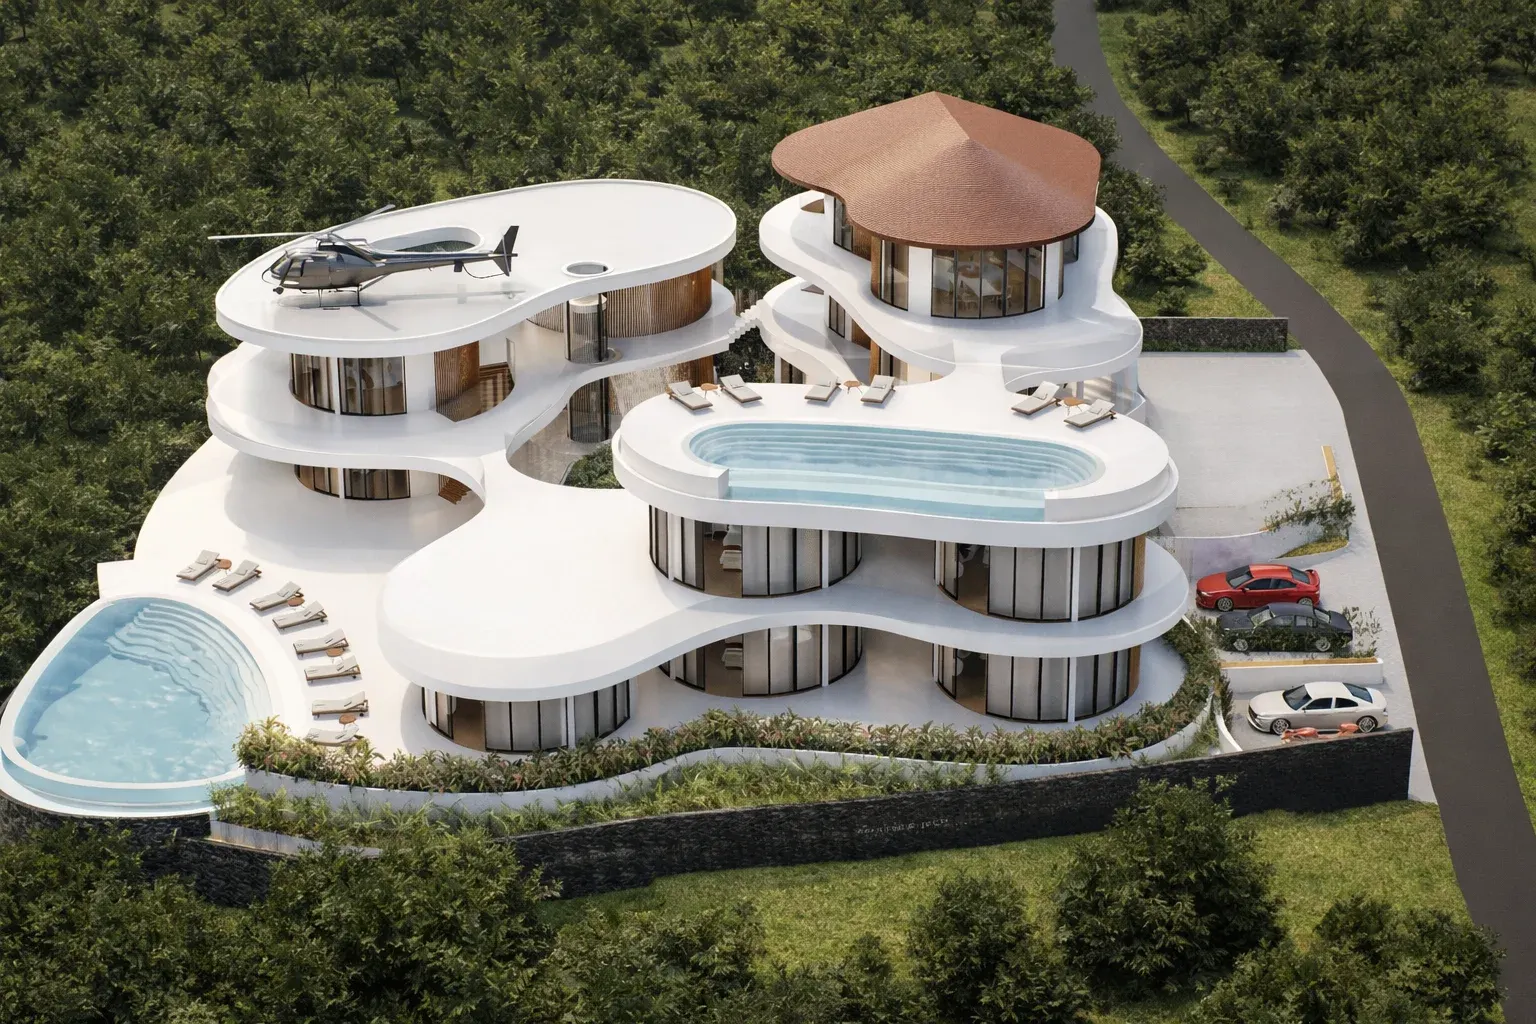
Domo Resort ist ein Boutique-Eco-Resort, das auf den Klippen von Nusa Penida geplant ist, der Insel östlich von Bali. Das vom Eigentümer bestätigte Programm umfasst 16 Einheiten: 8 Ocean View Master Villas mit je etwa 50 m², 6 Standardzimmer mit je etwa 40 m² und 2 Penthouses mit je etwa 128 m², eines davon mit privatem Infinity-Pool. Eine Rezeption mit Lounge, eine Bar und ein Restaurant, ein Spa mit Sauna sowie ein öffentlicher Pool ergänzen das Resort, das eine Bruttogeschossfläche von etwa 3.636 m² aufweist.
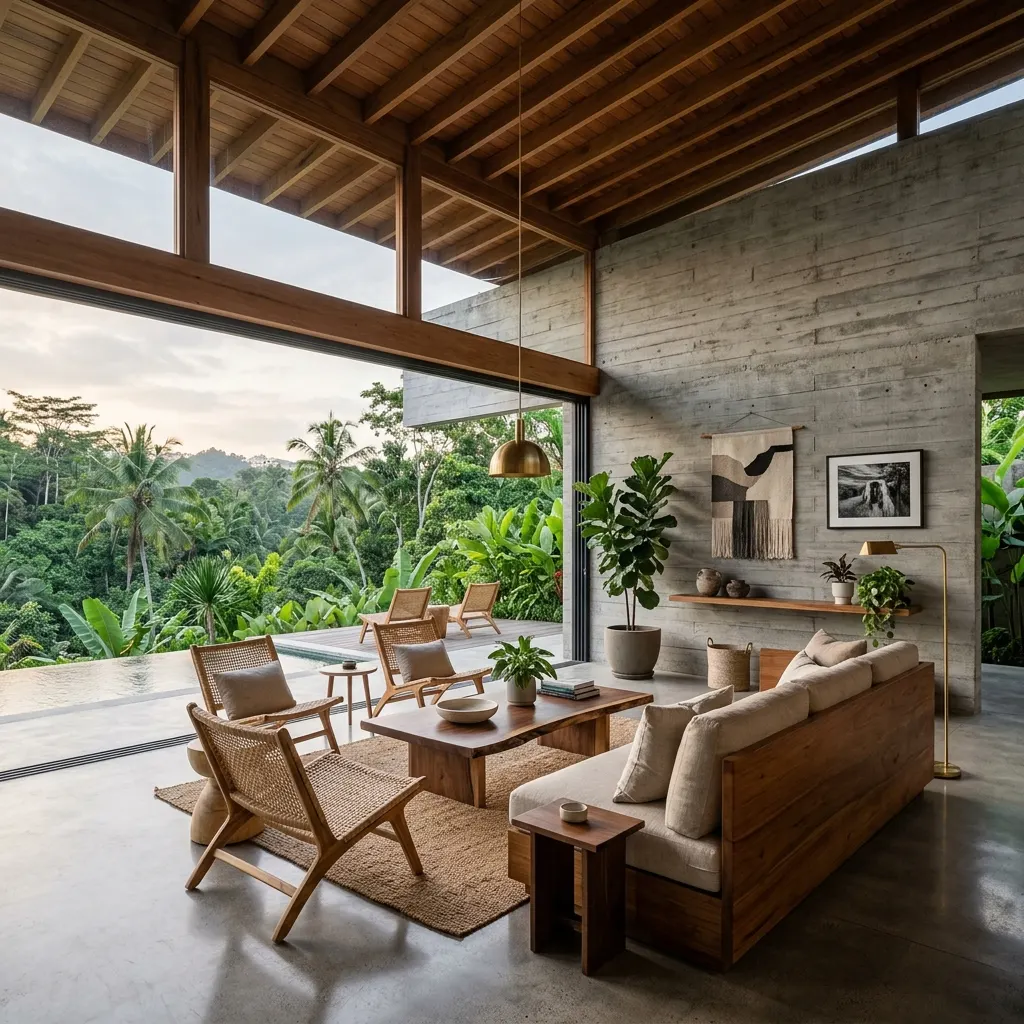
Die Architektur folgt einer geschwungenen, zeitgenössisch-tropischen Formensprache mit natürlichen Materialien, einer starken Verbindung zwischen Innen- und Außenraum und einer Bauweise mit geringer Umweltbelastung. Grundstücksfläche, Grundstückstitel, Meereszugang und Genehmigungen werden noch geprüft und sind auf dieser Seite als offene Punkte aufgeführt.
Ein Boutique-Eco-Resort mit 16 Einheiten auf den Klippen von Nusa Penida: 8 Ocean View Master Villas, 6 Standardzimmer und 2 Penthouses, mit Restaurant, Spa und Infinity-Pool. Die Renditen werden in drei Szenarien aus einem Finanzmodell mit expliziten, belegten Annahmen dargestellt.
€3,475k
€50k
22.0%
In rechtlicher Prüfung
16 Einheiten: 8 Ocean View Master Villas, 6 Standardzimmer und 2 Penthouses (eines mit privatem Pool). Die veröffentlichten Preise sind Rack Rates der Hochsaison; das Modell verwendet eine niedrigere realisierte Rate.
Die oben genannten Preise je Typologie sind Listenpreise der Hochsaison. Der Umsatz wird auf Basis eines realisierten Blended ADR von €250 berechnet (Jahr 1, Preise 2029), das heißt 61% des gewichteten Rack Rate, um die Nebensaisonpreise (5 Monate zu 64% der realisierten Rate), Pakete und kostenlose Nächte abzubilden. Die realisierte Rate jeder Typologie leitet sich im gleichen Verhältnis von ihrem Rack Rate ab. Der Realisierungsfaktor ist eine Annahme, die durch eine Revenue-Management-Studie zu validieren ist.
Die ADR-Werte verstehen sich netto nach Abzug der 10 % regionalen Hotelsteuer (PB1) und der Servicegebühr. OTA-Provisionen und Zahlungsgebühren werden als Vertriebskosten im OPEX behandelt und nicht vom ADR abgezogen.
Die Nebenerlöse werden aus operativen Treibergrößen abgeleitet, nicht als pauschaler Anteil am Zimmerumsatz. Basisszenario, Jahr 3 (72% Auslastung, 4.205 Zimmernächte, 7.569 Gästenächte):
| Segment | Volumen | Ø Preis | Umsatz | Wareneinsatz | Marge |
|---|---|---|---|---|---|
| Restaurant & Bar | 4.541 Gedecke | €27 | €145.939 | 35% | €94.860 |
| Spa & Wellness | 2.649 Behandlungen | €21 | €56.754 | 25% | €42.566 |
| Aktivitäten & Transfers | 4.205 Zimmernächte | €11 | €45.043 | 40% | €27.026 |
| Veranstaltungen | 12 Veranstaltungen | €1,607 | €19.282 | 40% | €11.569 |
| Nebenerlöse gesamt | €267.018 | 23.7% des Zimmerumsatzes | |||
F&B: 60% der Gästenächte zu €25 pro Gedeck, zuzüglich 20% externer Gäste. Spa: 35% Nutzungsquote zu €20. Aktivitäten: €10 pro Zimmernacht (Transfer-, Touren- und Vermietungsprovisionen). Veranstaltungen: 1 pro Monat zu €1,500. Die konservativen und optimistischen Szenarien verwenden niedrigere bzw. höhere Nutzungsquoten und Ausgaben.
Nusa Penida zieht Reisende an, die an Tauchen, Natur und Fotografie interessiert sind, und profitiert von zusätzlicher Nachfrage aus Bali. Die Insel ist eher ein Premium-Nischenziel als ein Massenmarkt: Die Chance liegt in einer kleinen, designorientierten Anlage mit einer realisierten Rate oberhalb des Kurzaufenthalts-Durchschnitts der Insel.
Der Zeitplan ist an die Finanzierungsfrist (Feb 2027) gebunden: Planung ab Okt 2026, Bauzeit 18 Monate ab Aug 2027, Eröffnung Apr 2029. Jede Änderung des Eröffnungstermins verschiebt das Vor-Eröffnungsprogramm entsprechend.
Das Erreichen der angestrebten Auslastung von 65% im Betriebsjahr 2 hängt von einem strukturierten Vertriebs- und Marketingprogramm vor Eröffnung ab, das mindestens sechs Monate vor Empfang der ersten Gäste beginnt. Dieses Programm baut Bekanntheit, qualifizierte Nachfrage, Vertriebspartnerschaften und Vorausbuchungen auf. Der Auslastungswert ist ein Planungsziel, kein garantiertes Ergebnis, und wird anhand messbarer Buchungs- und Konversionsmeilensteine überprüft.
Bei einer geplanten Eröffnung im Apr 2029 beginnt das Programm spätestens im Okt 2028 (Markenaufbau ab Apr 2028). Ändert sich der Eröffnungstermin, verschiebt sich dieser Meilenstein entsprechend.
| Markenidentität, Website und Buchungssystem | €15.000 |
| Content: Renderings, Fotografie, Video, Storytelling | €15.000 |
| PR, Partnerschaften mit Reisebranche und Concierges, Familiarization Trips | €12.000 |
| Messbare Kampagnen (Suche, Social Media, E-Mail) und Angebote für Vorausbuchungen | €20.000 |
| CRM, Gästedatenbank mit Einwilligung, Analytik | €5.000 |
| Leitung Vertrieb & Marketing (Teilzeit, 6 Monate) | €8.000 |
| Vorgeschlagenes Budget | €75.000 |
Vorgeschlagenes Budget vor Eröffnung von €75.000, als separate Position im CAPEX enthalten und noch nicht genehmigt. Laufendes Marketing (3% des Umsatzes) und OTA-Provisionen sind im OPEX enthalten.
Sponsor / GP: Marke, Budget, Genehmigungen und Partnerschaften. Leitung Vertrieb & Marketing: Umsetzung, Aufbau der Vertriebskanäle und Reporting. Revenue Manager (oder Betreiber): Preisgestaltung, Kanalmix und OTA-Anbindung. Studio: architektonische Inhalte und Visualisierungen. Externe PR-Agentur: Medien- und Branchenkontakte.
Ein optionales Unreal-Engine-5-Erlebnis könnte das Resort schon vor der Eröffnung erlebbar machen. Gäste und zukünftige Besucher könnten eine hochwertige interaktive Version der Anlage erkunden, ihre Architektur entdecken und an teilbaren Erlebnissen teilnehmen. Dies bietet eine Möglichkeit, über klassische Fotografie und Video hinaus eine engagierte Community aufzubauen. Die Entwicklung würde in Phasen erfolgen, vorbehaltlich eines separaten Budgets und messbarer Marketingziele; im Basis-Finanzplan ist kein Umsatz aus dieser Initiative enthalten.
Renderings und Film zeigen das Resort; eine interaktive Szene lässt Menschen den Klippenweg bei Sonnenuntergang entlanggehen, eine Villa betreten, die beiden Penthouses vergleichen und einen Moment mit Freunden teilen. Das gibt künftigen Gästen einen Grund, wiederzukommen, während die Anlage noch im Bau ist, und verwandelt Interesse in Kontakte, die das Vor-Eröffnungsprogramm weiterverfolgen kann.
Gelände, Landschaft und die Baumassen des Resorts aus dem Architekturmodell; eine Villa und die Penthouse-Innenräume; ein geführter Rundgang. Ziel: Qualität, Performance und Interesse mit einer kleinen Testgruppe validieren.
Kleine teilbare Challenges (Fotospots bei Sonnenuntergang, Klippenwege, Villen entdecken), ein Besucherprofil und eine Opt-in-Möglichkeit für Angebote zur Eröffnung. Ziel: gemessene Nutzung, Teilungsrate und qualifizierte Kontakte für die Datenbank vor Eröffnung.
Saisonale Events, mehr von der Insel, Multiplayer-Momente. Entscheidung nach Phase 2 auf Basis der gemessenen Nutzung, der Konversion zu Buchungen und der Kosten pro Kontakt.
Eine herunterladbare PC/Mac-Version, interaktives Pixel-Streaming aus der Cloud und Browserzugriff unterscheiden sich in Kosten, Qualität und Reichweite. Unreal Engine 5 verfügt über keinen nativen Browser-Export, sodass Browserzugriff entweder Streaming (Kosten pro Sitzung) oder eine reduzierte Webversion bedeutet. Die Plattform wird erst nach dem Prototyp aus Phase 1 festgelegt und nicht vorab zugesagt.
Community-Daten werden mit ausdrücklicher Einwilligung, einem klaren Zweck (Angebote und Updates zur Eröffnung), einer einfachen Opt-out-Möglichkeit und in Übereinstimmung mit dem indonesischen Datenschutzgesetz (UU PDP) sowie der DSGVO für europäische Gäste erhoben.
Ein vollständiges Erlebnis benötigt ein eigenes Design, eine eigene Entwicklung, Vertriebsplattform, Wartung und ein eigenes Budget. Kosten, Nutzerzahlen und ein etwaiger wirtschaftlicher Ertrag werden hier nicht geschätzt und sind erst dann in CAPEX, Umsatz oder IRR enthalten, wenn ein genehmigtes Angebot und messbare Ziele vorliegen.
Die Gebietsdaten (Inselangebote, Hotelauslastung auf Bali) beschreiben den Markt; die eigene Rate und Auslastung des Resorts sind Planungsziele für eine neue, designorientierte Anlage und leiten sich nicht aus einem dokumentierten Vergleichsset ab. Eine Vergleichsstudie steht noch aus.
| Metrisch | -Wert |
|---|---|
| Landerwerb | €350.000 |
| Konstruktion | €1.500.000 |
| Möbel & Inneneinrichtung | €650.000 |
| Andere | €315.000 |
| Design & Architektur | €250.000 |
| Projektmanagement | €70.000 |
| Genehmigungen und rechtliche Hinweise | €75.000 |
| Voreröffnung | €75.000 |
| Betriebskapital | €190.000 |
| Gesamtinvestition | €3.475.000 |
| Exit-Wert (brutto, Jahr 5) | €8.315.658 |
| Netto-Exiterlös nach 3.0% Verkaufskosten und 2.5% Übertragungssteuer | €7.858.297 |
| IRR im Basisszenario | 22.0% |
| Eigenkapitalmultiplikator | 3.00x |
| Zeitleiste | 30 Monate |
Der Investment Case beruht auf drei Elementen: einer Anlage mit geringer Dichte, die sich leicht auslasten lässt (16 Einheiten), einer dank Design und Lage über dem Inseldurchschnitt liegenden Rate sowie einer für ein kleines Team bemessenen Kostenbasis. Jede Zahl leitet sich aus dem auf dieser Seite dargestellten Modell ab und kann Position für Position nachvollzogen werden.
Domo Resort ist eine Boutique-Anlage mit 16 Einheiten auf einem Klippengrundstück von Nusa Penida mit Meerblick. Die Architektur und die Größe des Bestands bilden die Grundlage für eine realisierte Rate oberhalb des Kurzaufenthalts-Durchschnitts der Insel; Zielrate und Zielauslastung sind Planungsannahmen und werden in drei Szenarien getestet.
Das Resort ist auf ein Team von 26 Mitarbeitenden mit schlanken Gemeinkosten ausgelegt. Die Betriebskosten werden Position für Position aufgebaut (Personalkosten mit Lohnnebenkosten, Wareneinsatz, Vertrieb, Marketing, Nebenkosten, Instandhaltung und FF&E-Rücklage, Versicherung, Verwaltung und Managementgebühr), sodass sich die EBITDA-Marge aus der Kostenstruktur ergibt und nicht aus einem Zielwert.
Nusa Penida hat sich von einem Tagesausflugsziel zu einem Ziel für mehrtägige Aufenthalte entwickelt, wobei die Nachfrage durch Tauchen, Natur und Fotografie sowie durch zusätzliche Nachfrage aus Bali getrieben wird. Offizielle Besucherstatistiken, eine Vergleichsstudie zu den Raten und der Genehmigungsrahmen sind noch zu dokumentieren; das Modell stützt sich nicht auf Annahmen zum Besucherwachstum und behandelt regulatorische Risiken (Bau-Moratorien, Touristenabgaben) als Terminrisiko.
Simulieren Sie Ihre Rendite, indem Sie den Investitionsbetrag unten anpassen.
22.0%
€1.6M
48.2%
5 Jahre
Jahr 5 (mit Exit)
€3.5M
€15.724
Anteiliger (pro rata) Anteil am freien Cashflow des Basisszenarios, vor Sponsor-Promote oder Plattformgebühr. Der IRR (22.0%) ist eine Rendite über den gesamten Haltezeitraum einschließlich Exit; kein jährliches Einkommen.Die Werte sind anteilige (pro rata) Anteile aus dem Basisszenario, vor Promote oder Gebühren. Die tatsächliche Wertentwicklung kann abweichen. Die drei Szenarien durchlaufen dasselbe Modell mit unterschiedlichen Annahmen zu Auslastung, ADR, Nebenerlösen, Kosten, Kapitalkosten und Timing. Das konservative Szenario ist ein Stresstest nach unten: niedrigere Raten und Auslastung, eine Betreibergebühr für einen externen Operator, eine Baukostenüberschreitung von 10 % und eine sechsmonatige Eröffnungsverzögerung, alle zusammen.
Das Resort ist als Boutique-Anlage mit geringer Dichte geplant: 16 Einheiten in drei Typologien, ein Restaurant und eine Bar, ein Spa und ein öffentlicher Infinity-Pool. Der Umsatz stammt aus einer realisierten Rate oberhalb des Kurzaufenthalts-Durchschnitts der Insel sowie aus Nebenerlösen, die anhand der Gästenächte bemessen werden.
Die Betriebskosten werden Position für Position aufgebaut: Personalkosten für 26 Mitarbeitende inklusive Lohnnebenkosten, Wareneinsatz, Vertrieb und Marketing, Nebenkosten, Instandhaltung und eine FF&E-Rücklage, Versicherung, Verwaltung und eine Managementgebühr. Alle Kennzahlen sind in der Annahmentabelle unten aufgeführt.
>Nusa Penida ist eines der am schnellsten wachsenden Reiseziele Balis mit einer steigenden Nachfrage nach hochwertigen, designorientierten Unterkünften.
Die Gebietsdaten (Inselangebote, Hotelauslastung auf Bali) beschreiben den Markt; die eigene Rate und Auslastung des Resorts sind Planungsziele für eine neue, designorientierte Anlage und leiten sich nicht aus einem dokumentierten Vergleichsset ab. Eine Vergleichsstudie steht noch aus.
Das Basisszenario strebt bei Stabilisierung (Jahr 5) eine EBITDA-Marge von 48% an. Für Ausschüttungen verfügbare Mittel entsprechen dem EBITDA nach Körperschaftsteuer; das Modell geht von 100 % Eigenkapitalfinanzierung ohne Fremdkapital aus.
Die Renditen werden in drei Szenarien mit denselben Formeln dargestellt; die Sensitivitätstabelle sowie die Varianten mit Verzögerung/Kostenüberschreitung zeigen, wie stark das Ergebnis von Rate, Auslastung, Timing und Baukosten abhängt.
Reduzierung der betrieblichen Komplexität und des Personalaufwands.
Architektonische Identität, die Premium-ADR unterstützt.
Einnahmequellen für Unterkunft, Gastronomie und Wellness.
Direkte Einbindung des Sponsors in Entwicklung und Kontrolle.
Haftungsausschluss: Dieses Material dient ausschließlich Informationszwecken und stellt weder ein Angebot noch eine Aufforderung zur Investition dar. Einzelheiten werden qualifizierten Partnern auf Anfrage mitgeteilt.
Diese Grafik zeigt, wie sich der gesamte Kapitalbedarf von €3.475.000 aufteilt: das Verwaltungsbudget von €3.210.000, das vorgeschlagene Programm vor Eröffnung und eine Betriebskapitalreserve in Höhe von 3 Monaten Betriebskosten.
| Kategorie | Investitionsgegenstand | -Status | Menge |
|---|---|---|---|
| Landerwerb | Grundstückserwerb | Titel ausstehend | €350.000 |
| Konstruktion | Rohbau & Dach | Budgetposition | €1.500.000 |
| Möbel & Inneneinrichtung | Elite FF&E-Paket | Budgetposition | €450.000 |
| Andere | Sicherheitsreserve | Kontingenz | €290.000 |
| Design & Architektur | Architektur- & technische Planung | Budgetposition | €200.000 |
| Möbel & Inneneinrichtung | Beleuchtung & Dekoration | Budgetposition | €80.000 |
| Möbel & Inneneinrichtung | Ausstattung (Klimatisierung, Systeme) | Budgetposition | €120.000 |
| Projektmanagement | Projektmanagement | Budgetposition | €70.000 |
| Design & Architektur | Ingenieurberatung | Budgetposition | €50.000 |
| Genehmigungen und rechtliche Hinweise | Baugenehmigungen & Lizenzen | Budgetposition | €60.000 |
| Genehmigungen und rechtliche Hinweise | Rechtliches & Unternehmensgründung | Budgetposition | €15.000 |
| Andere | Personalschulung & Rekrutierung | Budgetposition | €25.000 |
| Voreröffnung | Vertriebs- und Marketingprogramm vor Eröffnung | Vorgeschlagen | €75.000 |
| Betriebskapital | Betriebskapital & Eröffnungsreserve | Formel | €190.000 |
| Gesamtkapitalbedarf | €3.475.000 | ||
Diese Positionen sind im aktuellen Budget nicht einzeln ausgewiesen. Entweder sind sie in der Pauschale „Main Structure & Roof" enthalten, was mit dem Bauunternehmer zu bestätigen ist, oder sie erhöhen die Gesamtsumme. Die obige Summe ist daher eine Untergrenze, keine Obergrenze.
Aufbau der Betriebskosten (Basisszenario, Jahr 3) · Umsatz €1.393.090
| Kostenposition | Basis | Menge | % des Umsatzes |
|---|---|---|---|
| Personalkosten | 26 Mitarbeitende, €158.880 Grundgehälter + 30% Lohnnebenkosten (BPJS, THR, Verpflegung, Uniformen, Schulung) | €217.000 | 15.6% |
| Wareneinsatz | F&B 35%, Spa 25%, Aktivitäten und Veranstaltungen 40% des jeweiligen Umsatzes | €90.997 | 6.5% |
| Vertrieb (OTA & Zahlungen) | 50% der Zimmernächte über OTA zu 15% Provision + 1.5% Zahlungsgebühren | €101.346 | 7.3% |
| Vertrieb & Marketing (laufend) | 3% des Gesamtumsatzes | €41.793 | 3.0% |
| Nebenkosten (Strom, Generator, Wasser) | €24.000 fix + 2% des Umsatzes | €53.077 | 3.8% |
| Reparaturen & Instandhaltung | €2.800 pro Einheit | €47.068 | 3.4% |
| FF&E-Rücklage | 3% des Gesamtumsatzes | €41.793 | 3.0% |
| Versicherungen | €8.000 | €8.405 | 0.6% |
| Verwaltung, Lizenzen, Technologie | Buchhaltung & Lizenzen €10.000, Verwaltung & Logistik €15.000, PMS-/Buchungssysteme €9.000 | €35.721 | 2.6% |
| Housekeeping-Verbrauchsmaterial & Wäscherei | €8 pro Zimmernacht | €35.341 | 2.5% |
| Managementgebühr | 5% des Gesamtumsatzes | €69.654 | 5.0% |
| Betriebskosten gesamt | davon fix €333.410 | €742.196 | 53.3% |
| EBITDA | €650.893 | 46.7% |
Die im Admin erfassten Personal- und Kostenpositionen bilden die dokumentierte Kostenbasis (€325.880 pro Jahr: €158.880 Personalkosten und €167.000 sonstige Positionen). Der obige Aufbau ergänzt Lohnnebenkosten und die variablen, mit dem Umsatz skalierenden Kosten, weshalb die gesamten Betriebskosten höher ausfallen als in der Admin-Liste.
| Konservativ | Basis | Optimistisch | |
|---|---|---|---|
| Auslastungsanstieg (Jahr 1 → stabilisiert) | 45% → 55% → 62% → 65% | 55% → 65% → 72% → 75% | 60% → 72% → 78% → 80% |
| Realisierter ADR (Jahr 1) | €225 | €250 | €280 |
| Nebenerlöse (% der Zimmererlöse) | 18.4% | 23.6% | 30.9% |
| Managementgebühr (% des Umsatzes) | 12% | 5% | 5% |
| Baukostenüberschreitung | 10% | 0% | 0% |
| Eröffnungsverzögerung | 6 Monate (Oct 2029) | 0 Monate (Apr 2029) | 0 Monate (Apr 2029) |
| Exit-Kapitalisierungszins | 10.0% | 9.0% | 8.5% |
| Gesamtkapital | €3.740.000 | €3.475.000 | €3.501.000 |
| Umsatz Jahr 5 | €1.160.184 | €1.553.631 | €1.964.819 |
| EBITDA Jahr 5 | €345.781 (30%) | €748.409 (48%) | €1.049.047 (53%) |
| Brutto-Exit-Wert | €3.457.812 | €8.315.658 | €12.341.725 |
| Netto-Exiterlös | €3.267.633 | €7.858.297 | €11.662.930 |
| Projekt-IRR | 2.9% | 22.0% | 30.8% |
| Eigenkapitalmultiplikator | 1.18x | 3.00x | 4.37x |
| Amortisation aus dem operativen Geschäft | > 10 Jahre | 6.4 Jahre | 4.8 Jahre |
| Ø Cash-Rendite auf das Kapital | 6.2% | 14.8% | 20.7% |
| Variante | Gesamtkapital | Öffnung | IRR | Veränderung ggü. Basis |
|---|---|---|---|---|
| Basis | €3.475.000 | Apr 2029 | 22.0% | — |
| Basis + 6 Monate Verzögerung | €3.523.000 | Oct 2029 | 20.8% | -1.2 pt |
| Basis + 12 Monate Verzögerung | €3.571.000 | Apr 2030 | 19.6% | -2.4 pt |
| Basis + 10 % Baukostenüberschreitung | €3.690.000 | Apr 2029 | 20.7% | -1.3 pt |
| Basis + 20 % Baukostenüberschreitung | €3.905.000 | Apr 2029 | 19.5% | -2.5 pt |
| Basis + 6 Monate Verzögerung + 10 % Überschreitung | €3.738.000 | Oct 2029 | 19.5% | -2.5 pt |
Eine Verzögerung erhöht die Haltekosten (€8.000 pro Monat) und verschiebt jeden operativen Cashflow; eine Kostenüberschreitung wirkt sich auf die Positionen Bau und Ausstattung aus.
| Typologie | -Einheiten | ADR Hochsaison | ADR Nebensaison | Zimmernächte | Zimmerumsatz |
|---|---|---|---|---|---|
| Master-Villa mit Meerblick | 8 | €375 | €188 | 2.103 | €616.126 |
| Standardzimmer | 6 | €150 | €75 | 1.577 | €184.831 |
| Penthouse | 1 | €583 | €292 | 263 | €119.800 |
| Penthouse mit privatem Pool | 1 | €1,000 | €500 | 263 | €205.371 |
| Gesamt | 16 | Hochsaison €829.942 / Nebensaison €296.130 | 4.205 | €1.126.072 | |
7 Hochsaisonmonate zu 128% und 5 Nebensaisonmonate zu 64% der realisierten Rate; die Auslastung wird einheitlich angesetzt. Die Aufteilung dient der Planung; die Jahressumme entspricht Einheiten × Auslastung × realisierter ADR × 365.
Betriebliche Annahmen des Basisszenarios; die Szenario-Schaltflächen ändern jeden Wert auf dieser Seite.
Gesamtbruttoeinkommen, das über den Projektlebenszyklus generiert wurde.
Nach Abzug aller Kosten und Investitionsrückgewinnung verbleibendes Nettokapital.
Operative Leistung ohne nicht zahlungswirksame Posten und Steuern.
Nettogewinnanteil, der Ihrer spezifischen Investition zuzurechnen ist.
Kumulierter freier Cashflow ab dem ersten Kapitalabruf, mit dem Netto-Exiterlös im Exit-Jahr. Dies ist eine Projektion, keine Garantie.
| Jahr | Geschätzte Belegung | Bruttoumsatz | Betriebsgewinn (EBITDA) | Körperschaftsteuer | Freier Cashflow |
|---|---|---|---|---|---|
| Jahr 1 | 55% | €997.660 | €386.064 | €46.214 | €339.850 |
| Jahr 2 | 65% | €1.216.932 | €533.830 | €78.723 | €455.108 |
| Jahr 3 | 72% | €1.393.090 | €650.893 | €104.477 | €546.417 |
| Jahr 4 | 75% | €1.501.093 | €719.434 | €119.556 | €599.879 |
| Jahr 5 | 75% | €1.553.631 | €748.409 | €125.930 | €622.479 |
| Jahr 6 | 75% | €1.608.008 | €778.493 | €132.549 | €645.945 |
| Jahr 7 | 75% | €1.664.289 | €809.727 | €139.420 | €670.307 |
| Jahr 8 | 75% | €1.722.539 | €842.154 | €146.554 | €695.600 |
| Jahr 9 | 75% | €1.782.828 | €875.819 | €171.835 | €703.983 |
| Jahr 10 | 75% | €1.845.227 | €910.766 | €179.523 | €731.242 |
Jährliche Werte für die Betriebsjahre 1–10 (Basisszenario). Jahr 1 beginnt mit der Eröffnung (Apr 2029). Freier Cashflow = EBITDA − Körperschaftsteuer; die FF&E-Rücklage ist bereits in den Betriebskosten enthalten.
+3.50% Jährlich
+2.50% Jährlich
23.9% nur Betriebskosten
44.5% inkl. 8% bevorzugter Rendite (Preferred Return)
Auslastung, bei der der Umsatz im Jahr 3 alle Betriebskosten deckt (erster Wert), bzw. die Betriebskosten zuzüglich einer jährlichen Rendite von 8% auf das Gesamtkapital (zweiter Wert). Keiner der beiden Werte deckt die Kapitalrückzahlung oder Fremdkapital, das das Modell nicht vorsieht.
| ADR \ OCC | 60% | 65% | 70% | 75% | 80% |
|---|---|---|---|---|---|
| €200 | 7.8% | 10.7% | 13.2% | 15.5% | 17.7% |
| €225 | 11.5% | 14.3% | 16.7% | 19.0% | 21.1% |
| €250 | 14.7% | 17.4% | 19.8% | 22.0% | 24.1% |
| €275 | 17.6% | 20.2% | 22.6% | 24.8% | 26.8% |
| €300 | 20.2% | 22.8% | 25.1% | 27.3% | 29.3% |
Projekt-IRR ab dem ersten Kapitalabruf, einschließlich des Exits im Jahr 5 zum Kapitalisierungszins des Szenarios. Die Auslastungsspalten zeigen das stabilisierte Niveau; der Hochlauf wird proportional skaliert.
Rechtlicher Hinweis: Diese Sensitivitätsanalyse basiert auf der historischen Marktentwicklung und den prognostizierten Betriebsstandards auf Nusa Penida. Die tatsächlichen Ergebnisse können je nach globalen Tourismustrends, lokalen Vorschriften und makroökonomischen Faktoren abweichen. Dies ist keine Garantie für zukünftige Renditen.
| Annahme | -Wert | Quelle |
|---|---|---|
| Bestand | 16 Einheiten (8 + 6 + 2) | Vom Eigentümer bestätigtes Einheitenprogramm; Projektbroschüre S. 2 |
| Rack Rates nach Typologie | Master-Villa mit Meerblick €450, Standardzimmer €180, Penthouse €700, Penthouse mit privatem Pool €1,200 | Einheitentabelle im Admin (Eingabe des Eigentümers) |
| Im Modell verwendeter realisierter Blended ADR | €250 (61%) | Eingabe des Eigentümers (ADR-Basis im Admin); konsistent mit der vom Eigentümer angegebenen Saisonaufteilung von € 320 Hochsaison / € 160 Nebensaison. Verhältnis von Realisierung zu Rack Rate ist noch zu validieren. |
| ADR-Wachstum | +3.5% / Jahr | Eingabe des Eigentümers (Admin) |
| Auslastungshochlauf | 55% → 65% → 72% → 75% | Planungsziel; Auslastung von Sternehotels auf Bali bei rund 60 % (Broschüre S. 3). Setzt das Vor-Eröffnungsprogramm voraus. |
| Treiber der Nebenerlöse | 23.6% des Zimmerumsatzes | Vom Eigentümer festgelegte Serviceausstattung (Restaurant, Spa, Veranstaltungen); die Provision für Aktivitäten ist eine Modellannahme |
| Personalausstattung | 26 Mitarbeitende, €158.880 pro Jahr | Personaltabelle im Admin (Eingabe des Eigentümers); Lohnnebenkosten 30% sind eine Modellannahme |
| Variable Kostenquoten | OTA 50% × 15%, Vertrieb & Marketing (laufend) 3%, FF&E 3%, Managementgebühr 5% | Branchenbenchmarks der Hotellerie (Modellannahme) |
| Fixkostenpositionen | €101.800 / Jahr | OPEX-Positionen im Admin (Eingabe des Eigentümers): Nebenkosten €24.000, Instandhaltung €2.800 pro Einheit, Versicherung €8.000, Buchhaltung €10.000, Verwaltung €15.000 |
| Körperschaftsteuer | 22% | Gesetzlicher indonesischer Steuersatz; PT-PMA-Struktur und ein etwaiges Abgeltungssteuerregime sind noch zu bestätigen |
| Abschreibung | Gebäude 20 Jahre, FF&E 8 Jahre | Modellannahme für steuerliche Zwecke |
| Entwicklungsbudget | €3.210.000 | Budgettabelle im Admin (Eingabe des Eigentümers, 12 Positionen) |
| Betriebskapital | €190.000 = 3 Monate Betriebskosten | Modellformel |
| Vertriebs- und Marketingprogramm vor Eröffnung | €75.000 | Vorschlag, noch nicht genehmigt |
| Exit | Jahr 5, Kapitalisierungszins 9.0%, Verkaufskosten 3.0%, Übertragungssteuer 2.5% | Vom Eigentümer angegebene Bandbreite des Kapitalisierungszinses (9–10 %); Verkaufskosten und die abschließende Übertragungssteuer von 2,5 % sind Modellannahmen, die durch Rechtsbeistand zu bestätigen sind |
| Zeitleiste | Planung 4 Mon., Genehmigungen 6 Mon., Bau 18 Mon., Vor-Eröffnung 2 Mon. → Apr 2029 | Zeitdauern aus dem Admin; Start neu an die Finanzierungsfrist angepasst; 18 Monate Bauzeit wie auf der Seite angegeben |
| Finanzierung | 100 % Eigenkapital, kein Fremdkapital | Keine erfassten Finanzierungsbedingungen |
Laden Sie die vollständige technische und finanzielle Übersicht des Projekts herunter.
Ausschließlich für autorisierte Anleger erhältlich.
Registrieren Sie sich für den Zugriff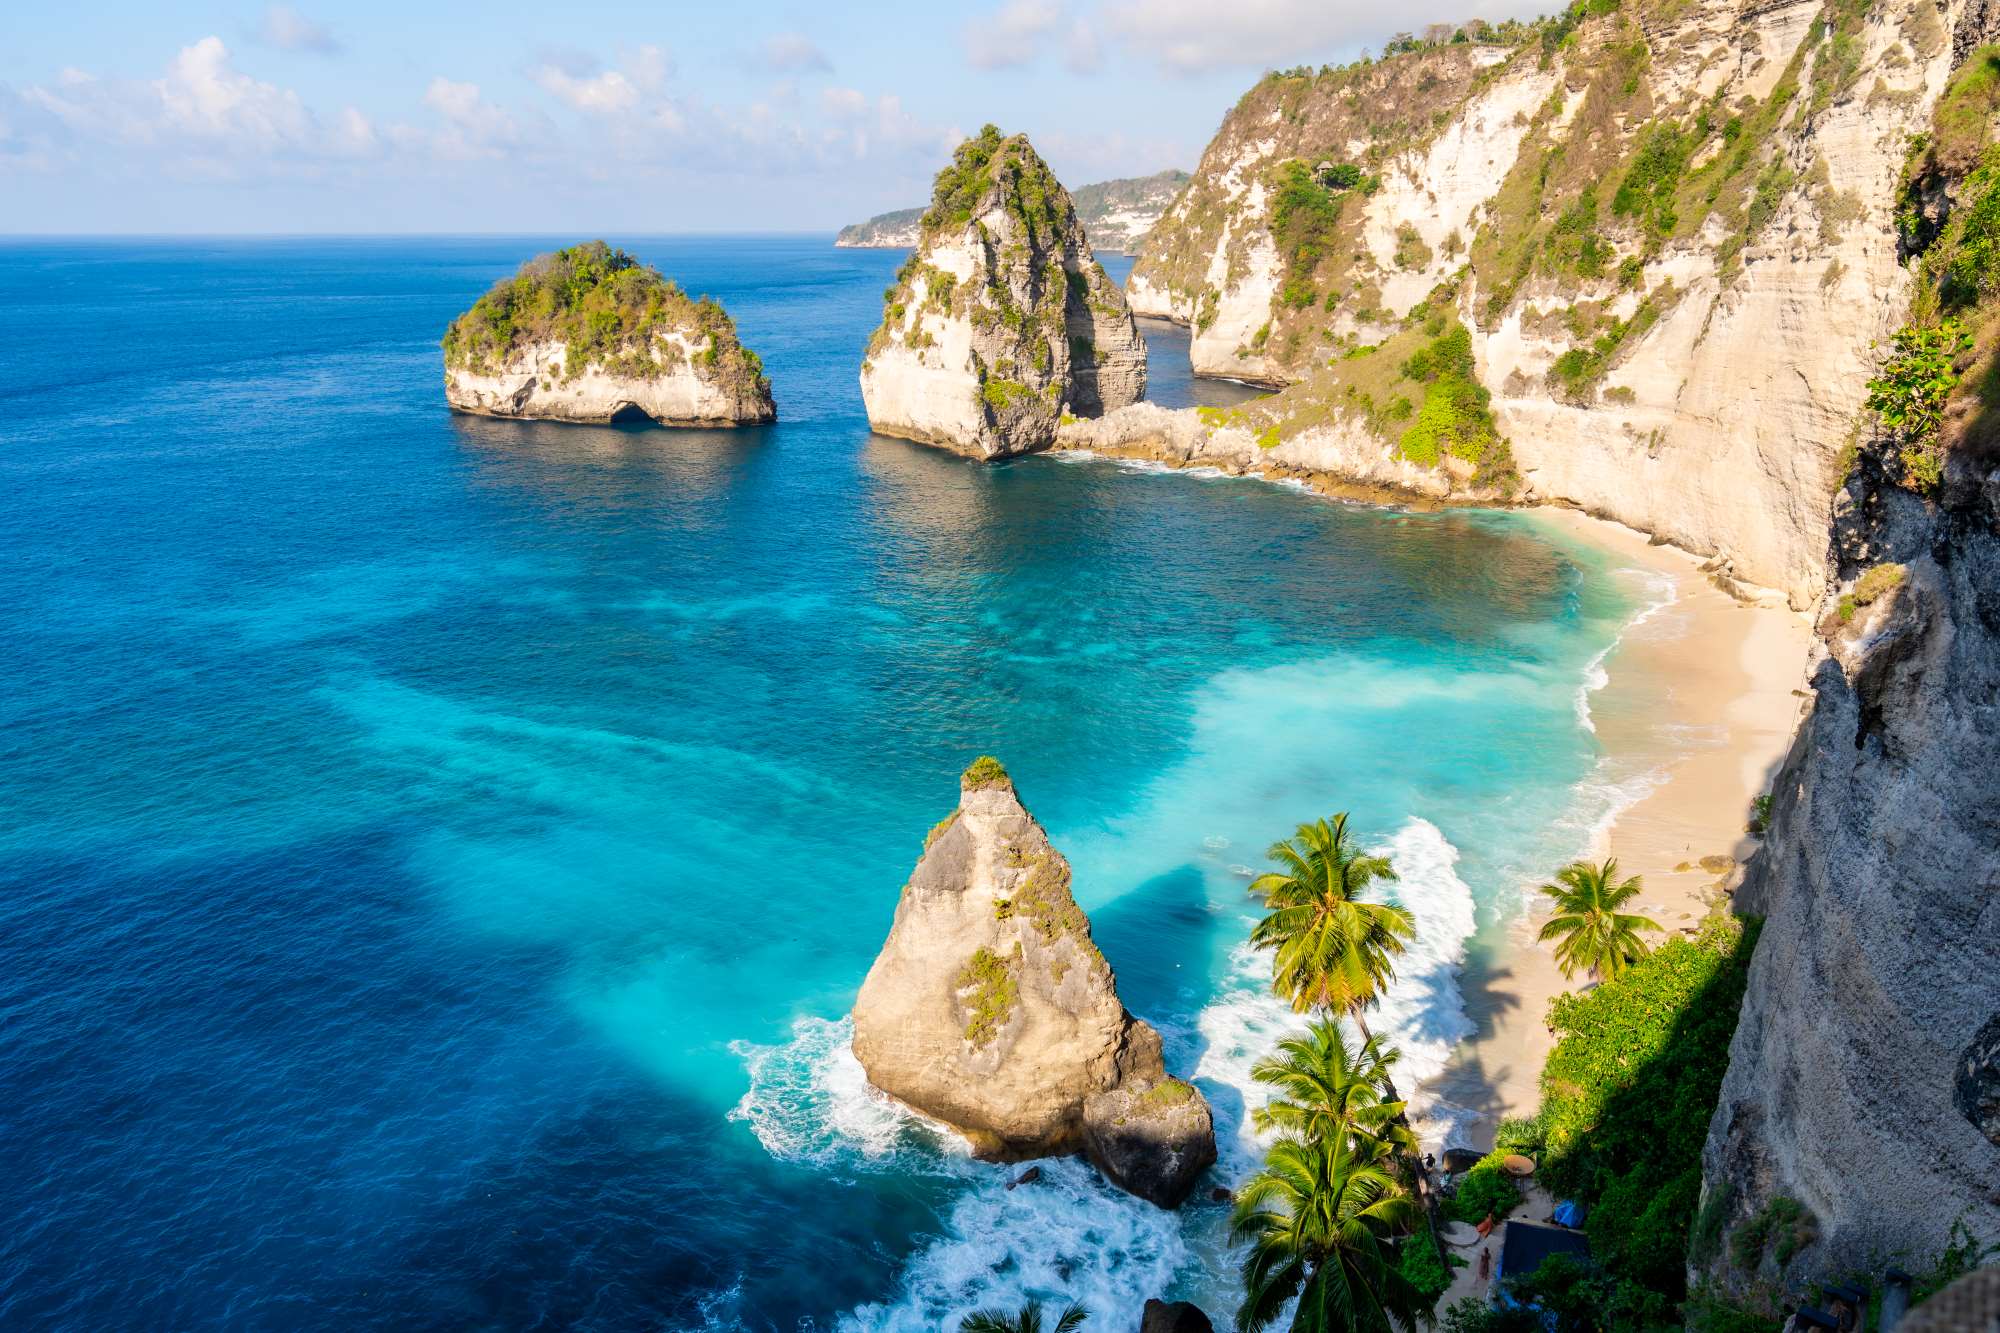
Spektakulärer weißer Sandstrand an der Steilküste der Ostspitze von Nusa Penida.
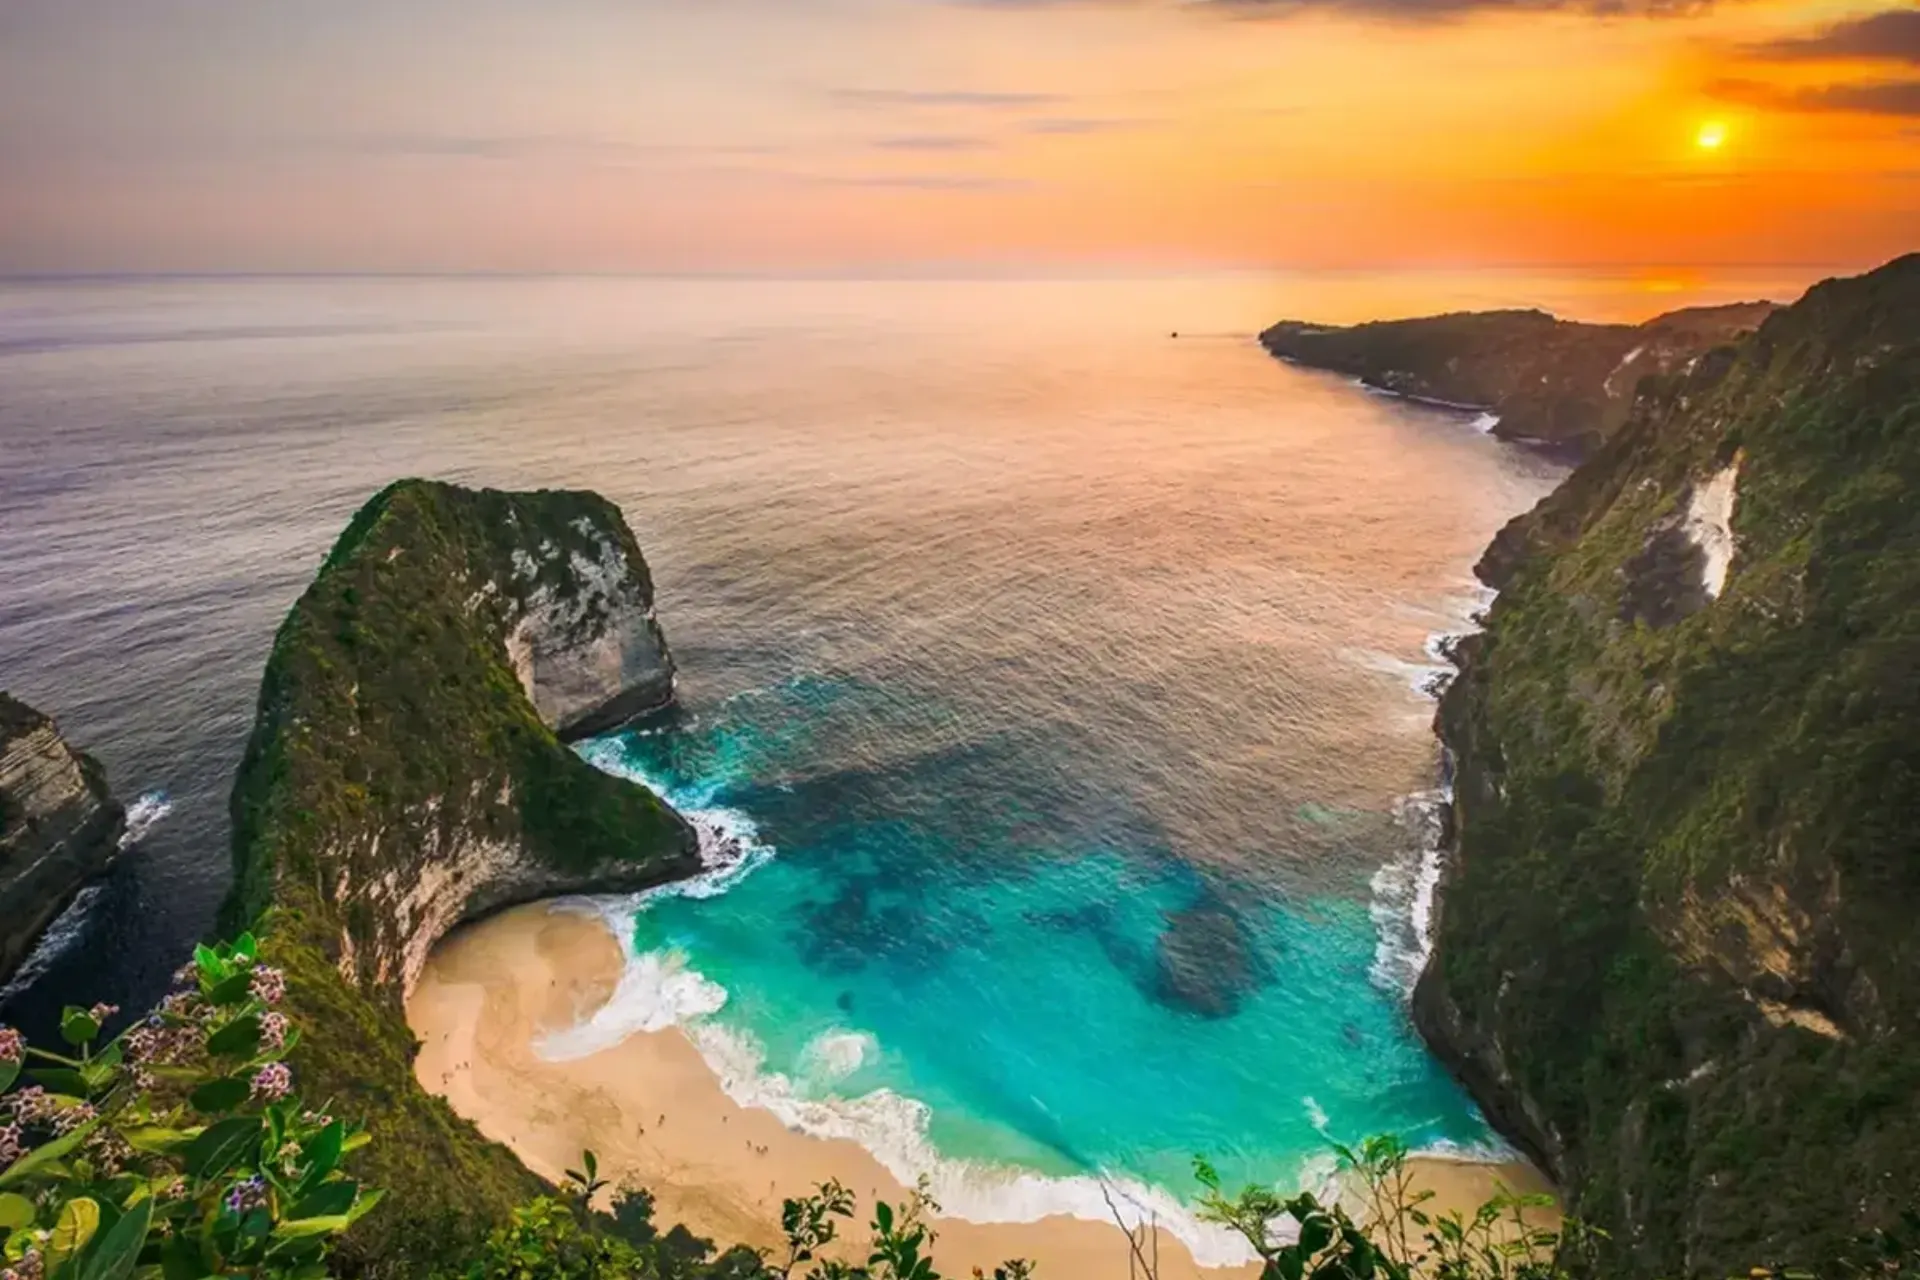
Die berühmte T-Rex-Klippe und der darunterliegende, makellose weiße Sandstrand.
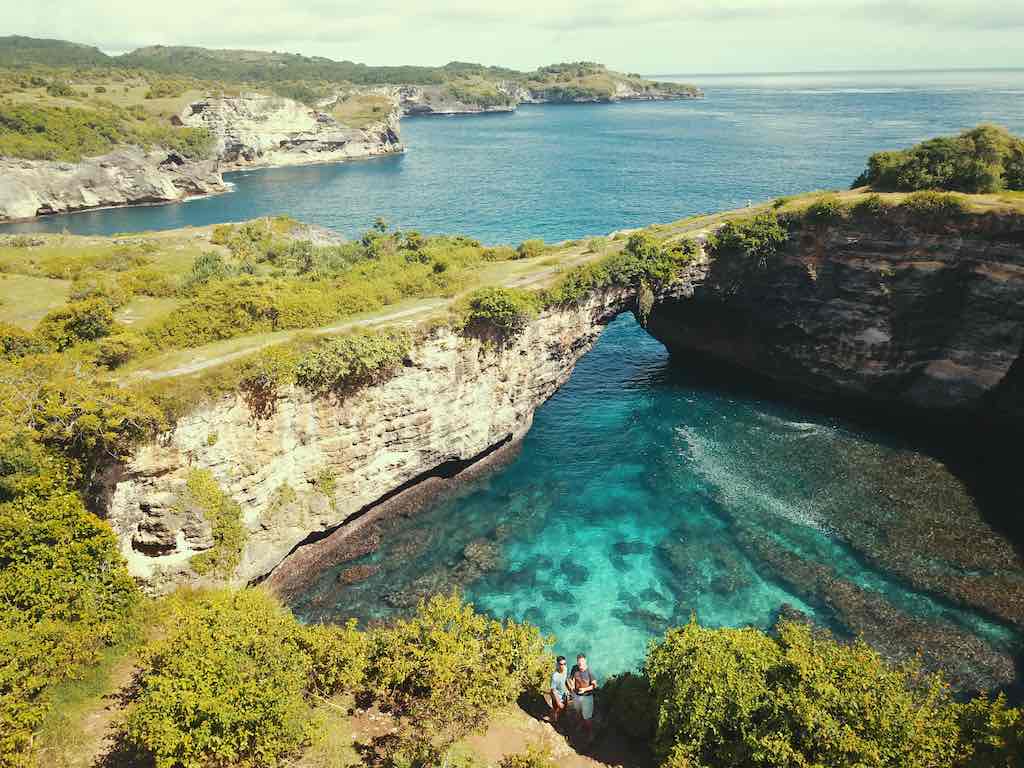
Eine malerische Naturbrücke über einer türkisfarbenen Meeresbucht.
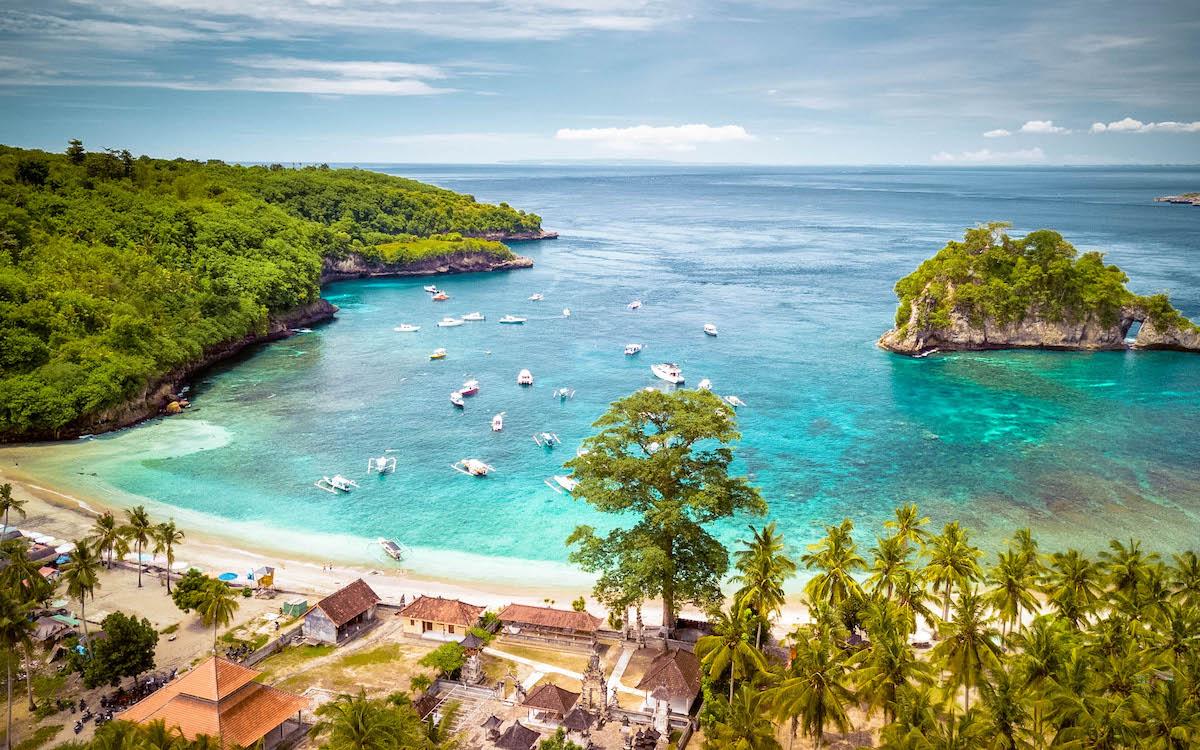
Berühmter palmengesäumter Strand mit spektakulären balinesischen Sonnenuntergängen und Schnorchelmöglichkeiten.
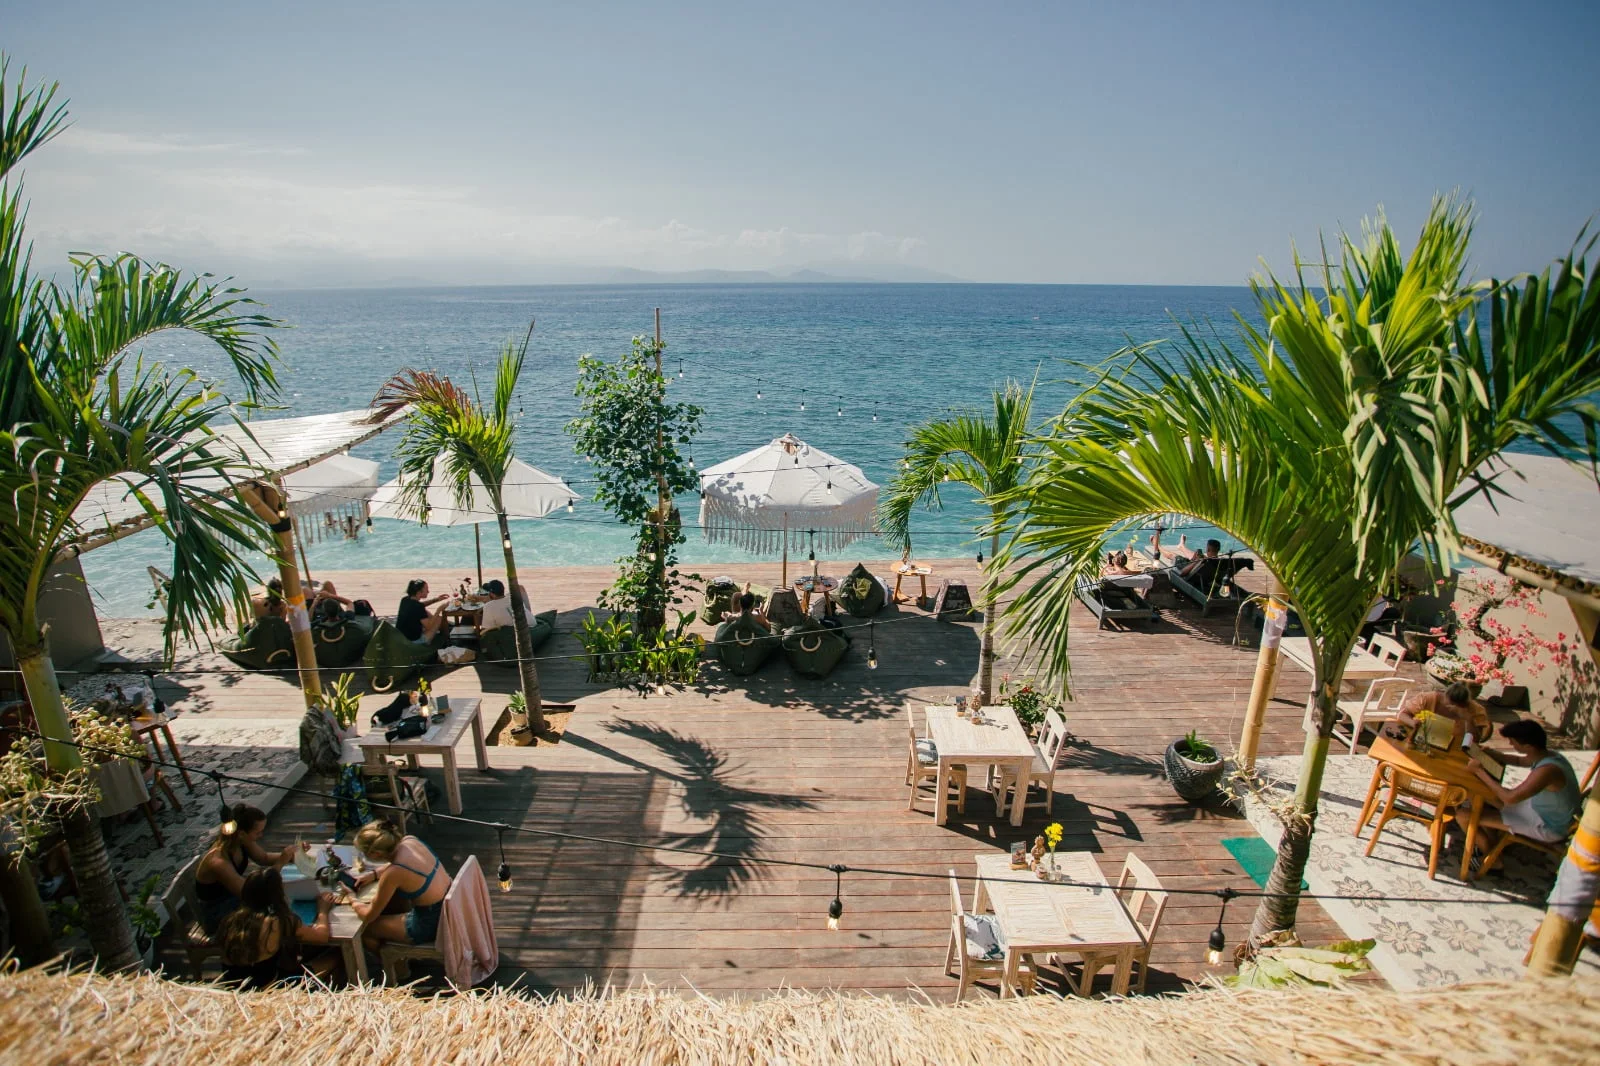
Berühmte Strandbar, bekannt für Livemusik, Sonnenuntergänge und Signature-Cocktails.
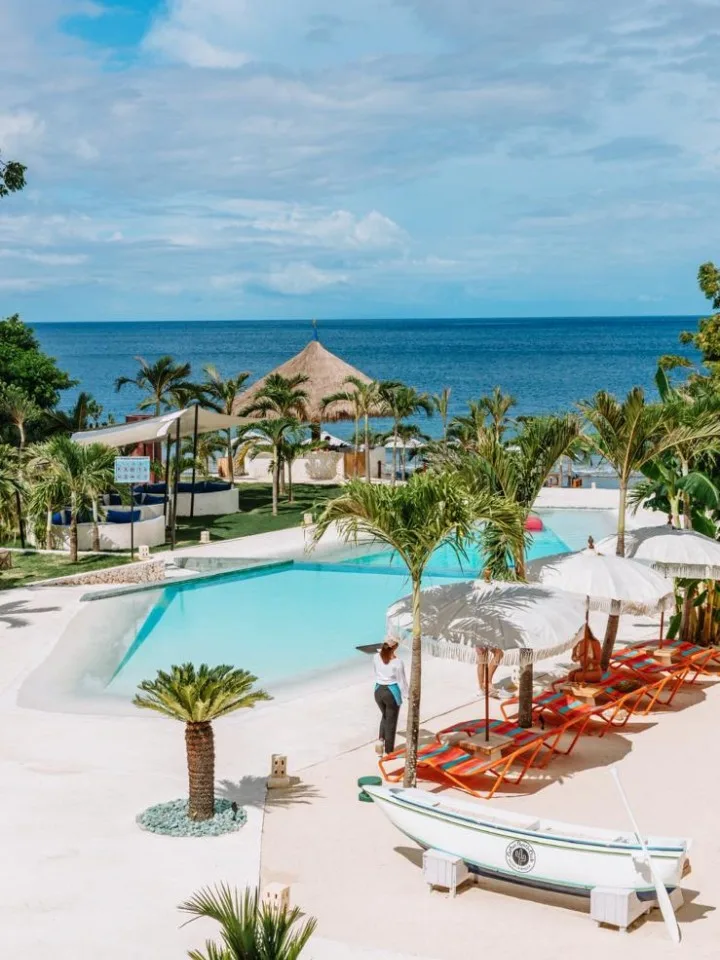
Beliebter Day Club mit großem Pool, entspannter Atmosphäre und internationalen DJ-Sets.
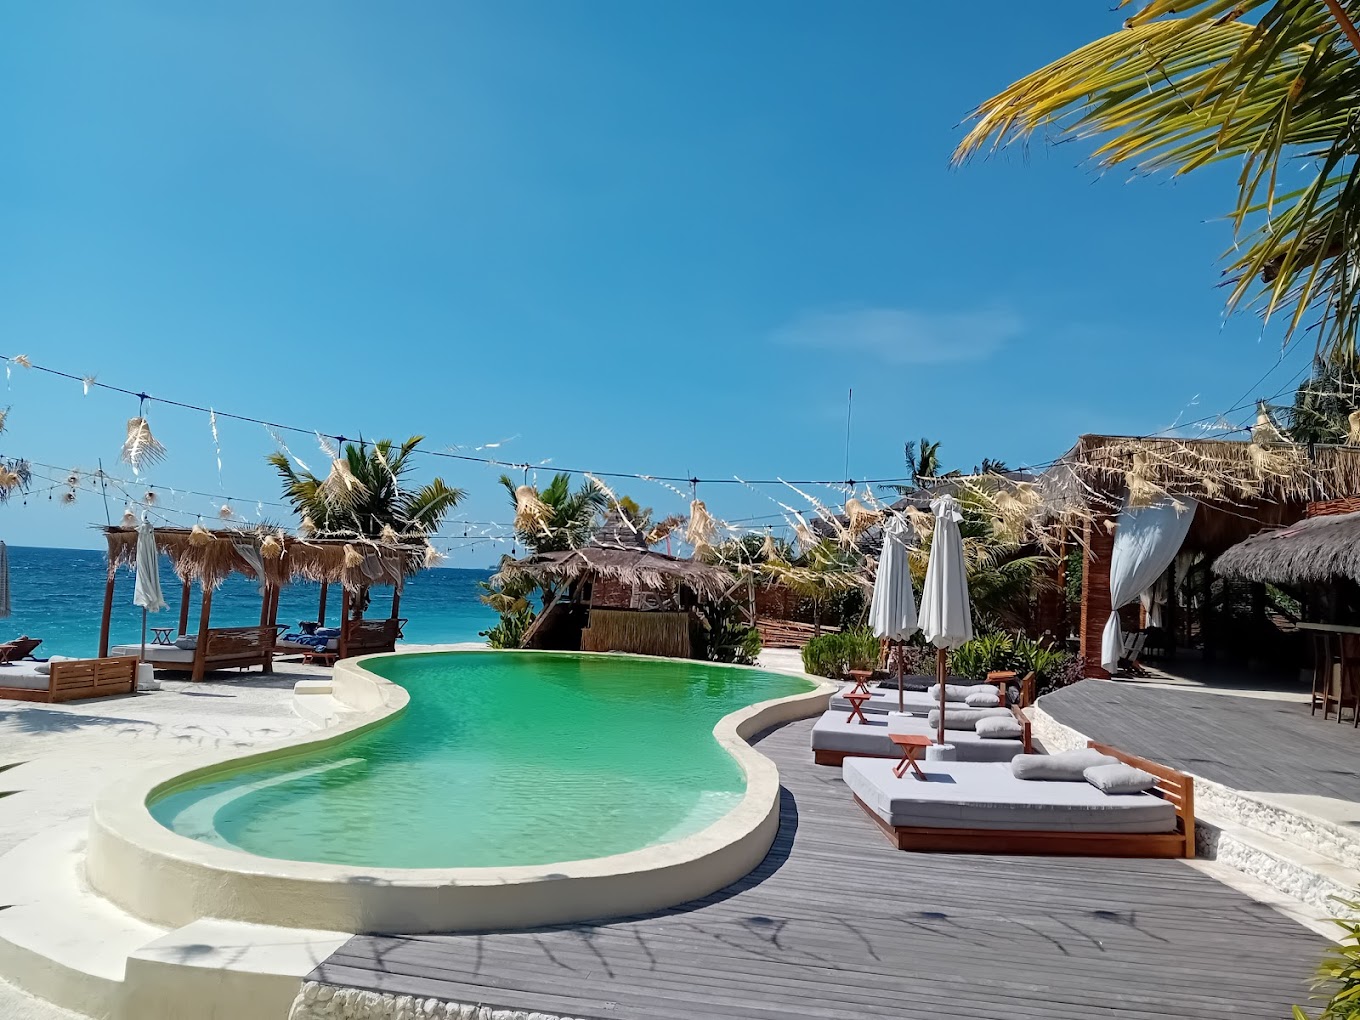
Premium-Beachclub nahe dem Hafen von Toyapakeh mit direktem Strandzugang und luxuriösen Daybeds.
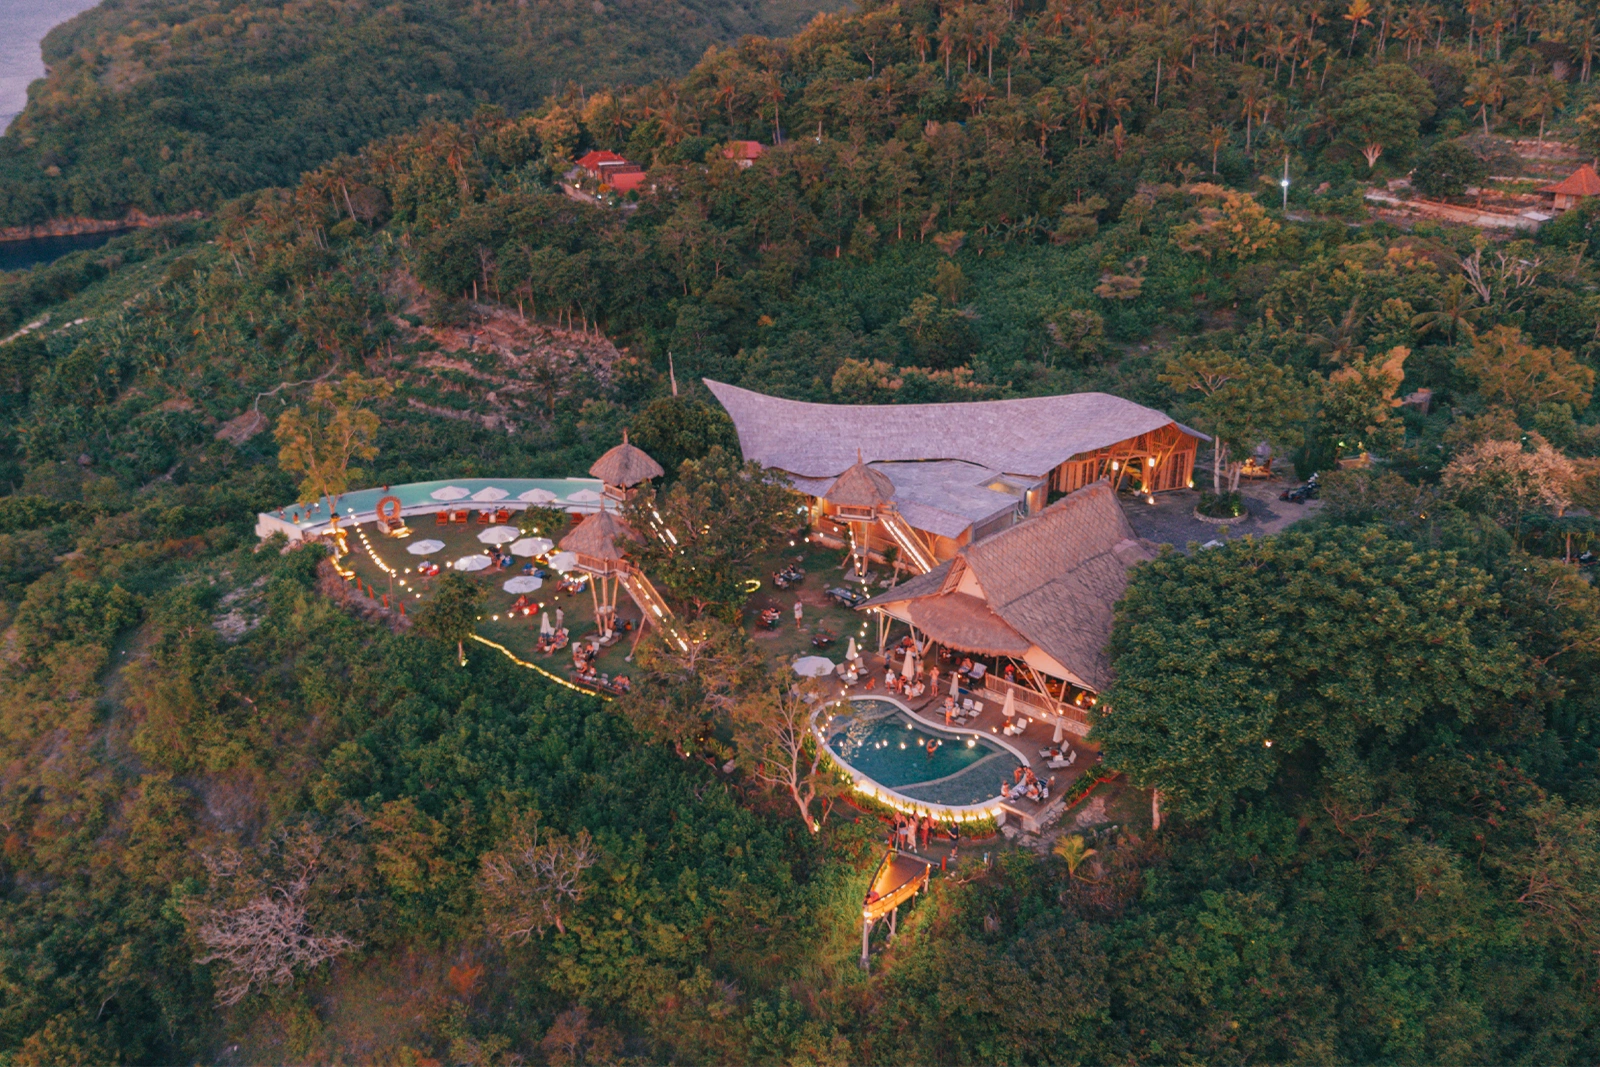
Ikonischer Sonnenuntergangs-Spot mit Panorama-Meerblick und privaten Bambusnestern.