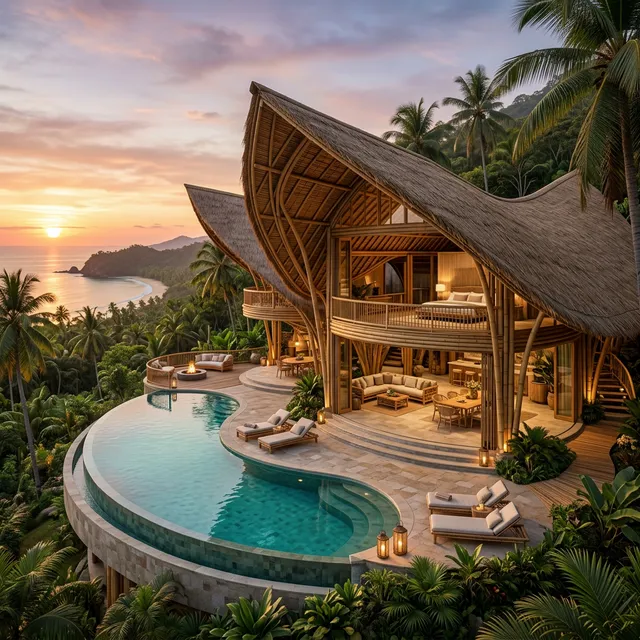
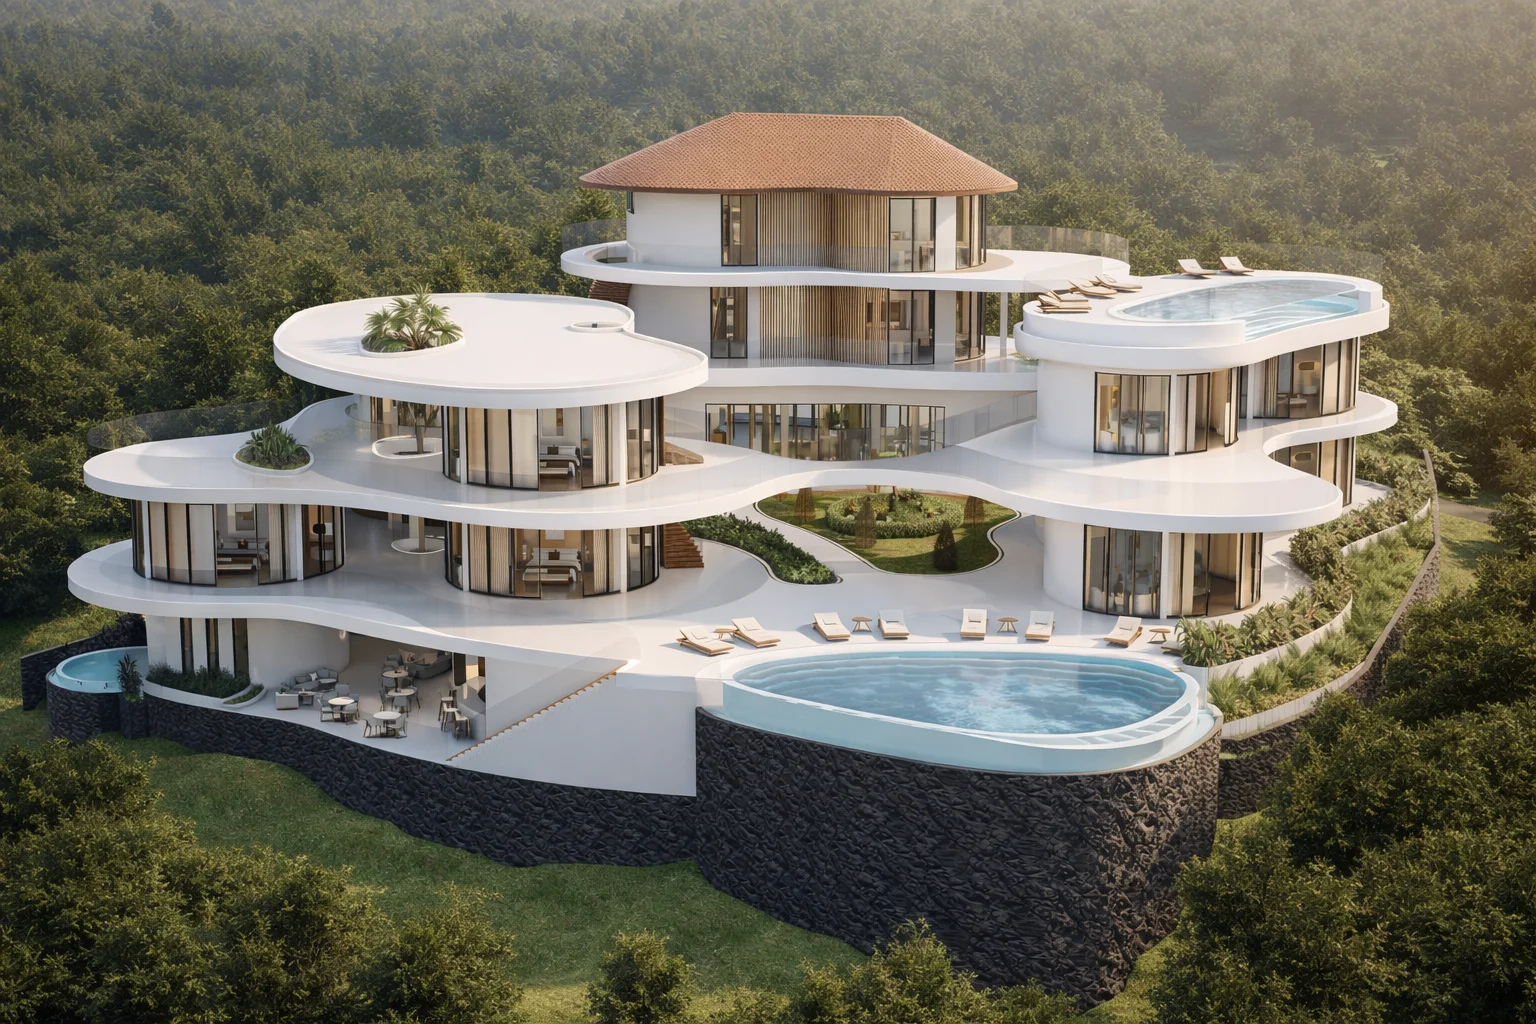
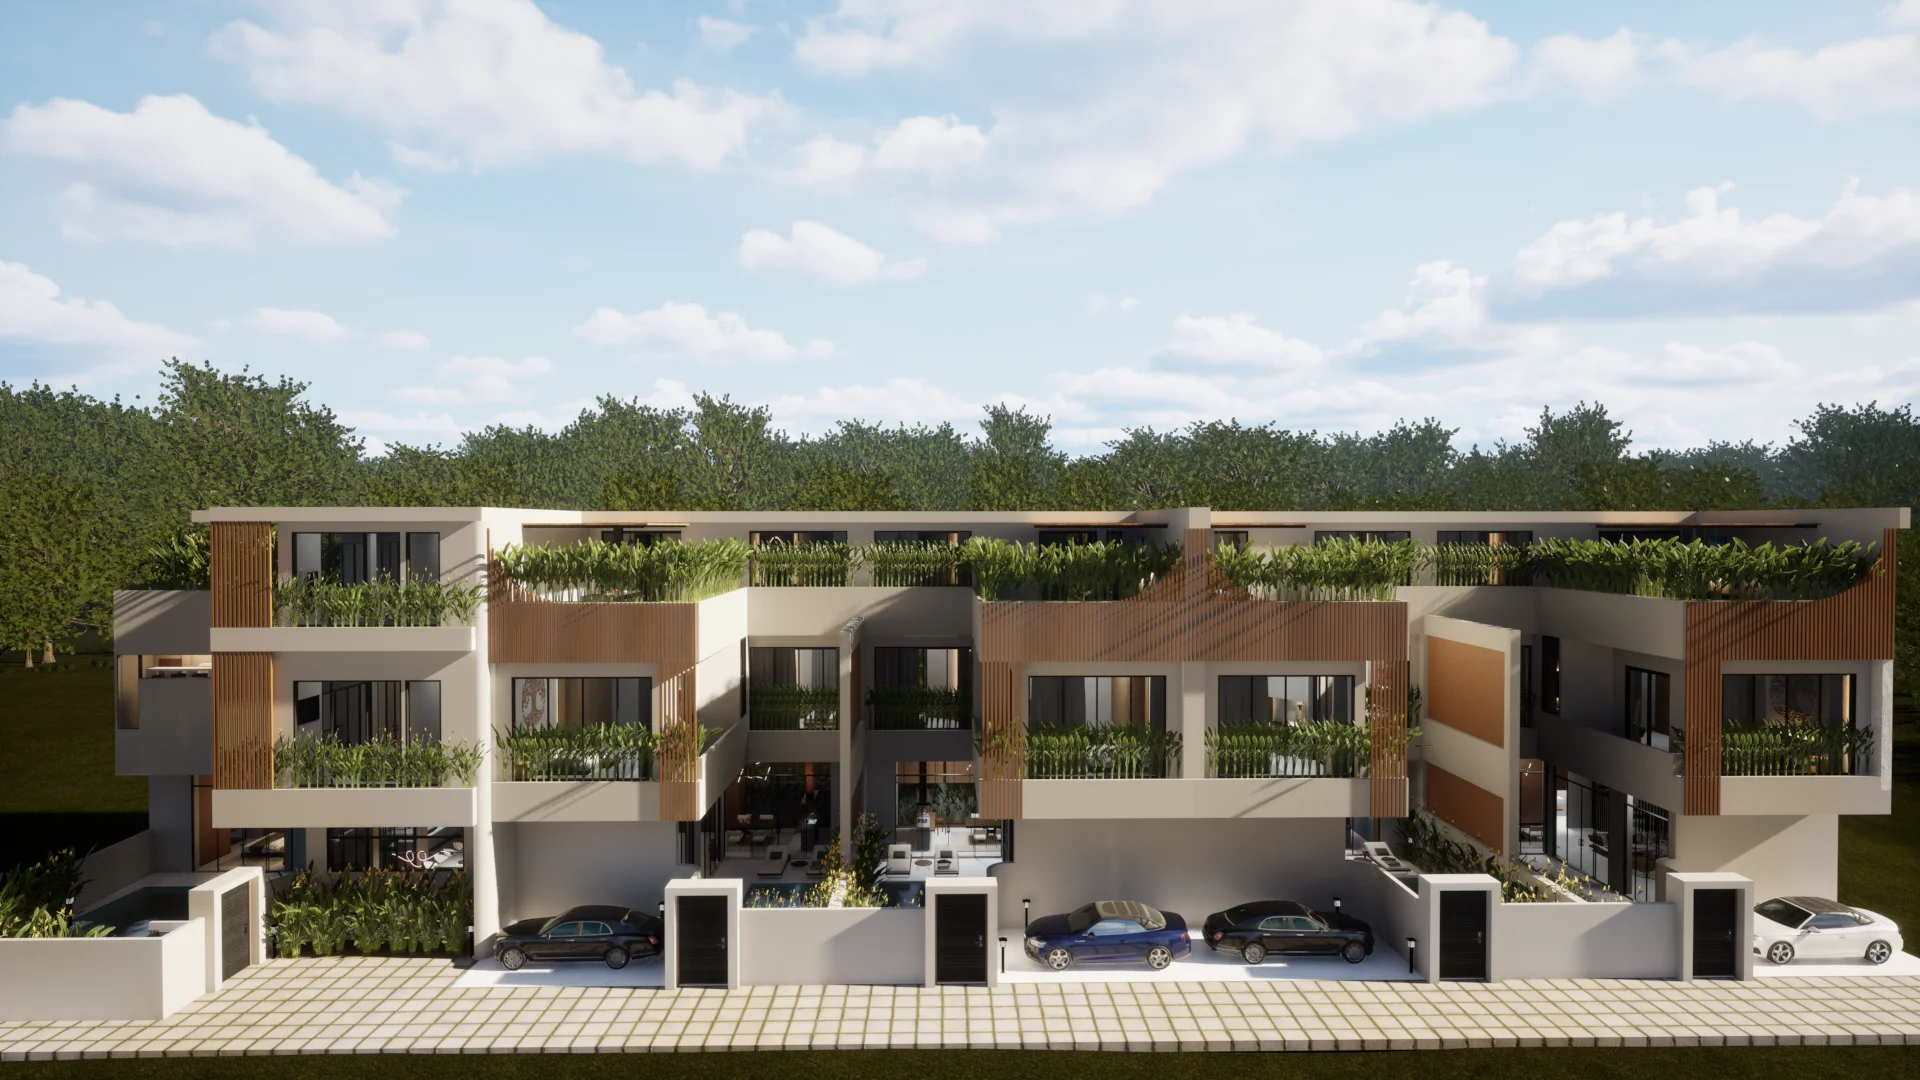
Pour un investisseur, une réalisation architecturale n'est pas le produit final — c'est une composante d'une position financière. Ce cadrage change les questions qui comptent vraiment. L'efficacité du coût de construction et la rigueur du processus importent pour tout projet, mais une lecture d'investissement ajoute une autre série de questions : cette conception correspond-elle à la thèse pour laquelle le capital a été engagé, comment positionne-t-elle l'actif par rapport à des biens comparables, et quel effet a-t-elle sur ce qui se passe à la sortie.
La plupart des modèles d'analyse de risque traitent la conception d'un projet comme des données fixes — mètres carrés, nombre d'unités, niveau de finition — plutôt que comme des variables ayant leur propre profil de risque et de rendement. En pratique, les choix de conception influencent directement les chiffres : un agencement qui permet de commercialiser une villa aussi bien sur le marché locatif que sur celui de la revente élargit le bassin d'acheteurs sous-jacent à la thèse ; une conception qui ne fonctionne que comme une grande maison familiale unique le restreint. Une architecture qui conserve de la flexibilité — configurations de pièces modulables, plan qui se lit bien en photo comme sur place, systèmes qui ne nécessitent pas un acheteur particulièrement spécialisé pour être appréciés — réduit le risque du côté de la demande dans le modèle, exactement le type de variable qu'une thèse d'investissement devrait prendre en compte explicitement plutôt que de l'ignorer par hypothèse.
Un bien immobilier existe rarement isolément des autres actifs d'un investisseur ou du marché plus large dans lequel il s'inscrit. La conception peut être utilisée délibérément pour positionner un actif — comme le fer de lance d'un petit portefeuille qui ancre les prix des autres biens, comme une unité à moindre risque et largement commercialisable qui équilibre les paris plus spéculatifs d'un portefeuille, ou comme un produit différencié dans un segment de marché par ailleurs banalisé. Ce sont des décisions stratégiques au service desquelles se met l'architecture, et elles doivent être discutées avant le début de la conception, et non plaquées après coup sur un concept déjà finalisé.
Chaque décision de conception finit par rencontrer un futur acheteur, un locataire ou un expert évaluateur, et c'est à ce moment que se teste réellement une thèse d'investissement. Une conception qui se photographie et se visite bien, qui ne paraît pas liée à un goût personnel trop marqué, et qui a vieilli en phase avec le marché environnant plutôt qu'à contre-courant de celui-ci, a tendance à mieux performer à la sortie — en rapidité de vente, en prix obtenu et en pouvoir de négociation — qu'une conception optimisée uniquement pour le coût de construction ou pour les préférences d'un seul propriétaire. Penser aux conditions de sortie dès la conception, et pas seulement au moment de la mise en vente, est l'une des façons les plus négligées dont l'architecture influence le rendement d'un investissement.
Pour discuter de la façon dont des décisions de conception s'alignent avec une thèse d'investissement précise, contactez-nous. Pour le volet coût et entretien de cette analyse, consultez l'architecture axée sur le ROI, et pour voir comment ces considérations se traduisent au cours du processus de promotion lui-même, visitez la conception en promotion immobilière.
Contactez le studio Antonio Rutilio pour une consultation exclusive et confidentielle sur votre prochain investissement à Bali.