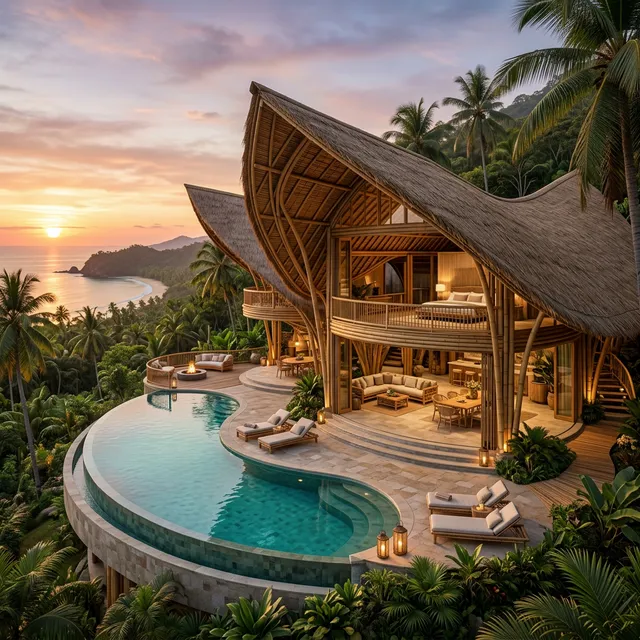
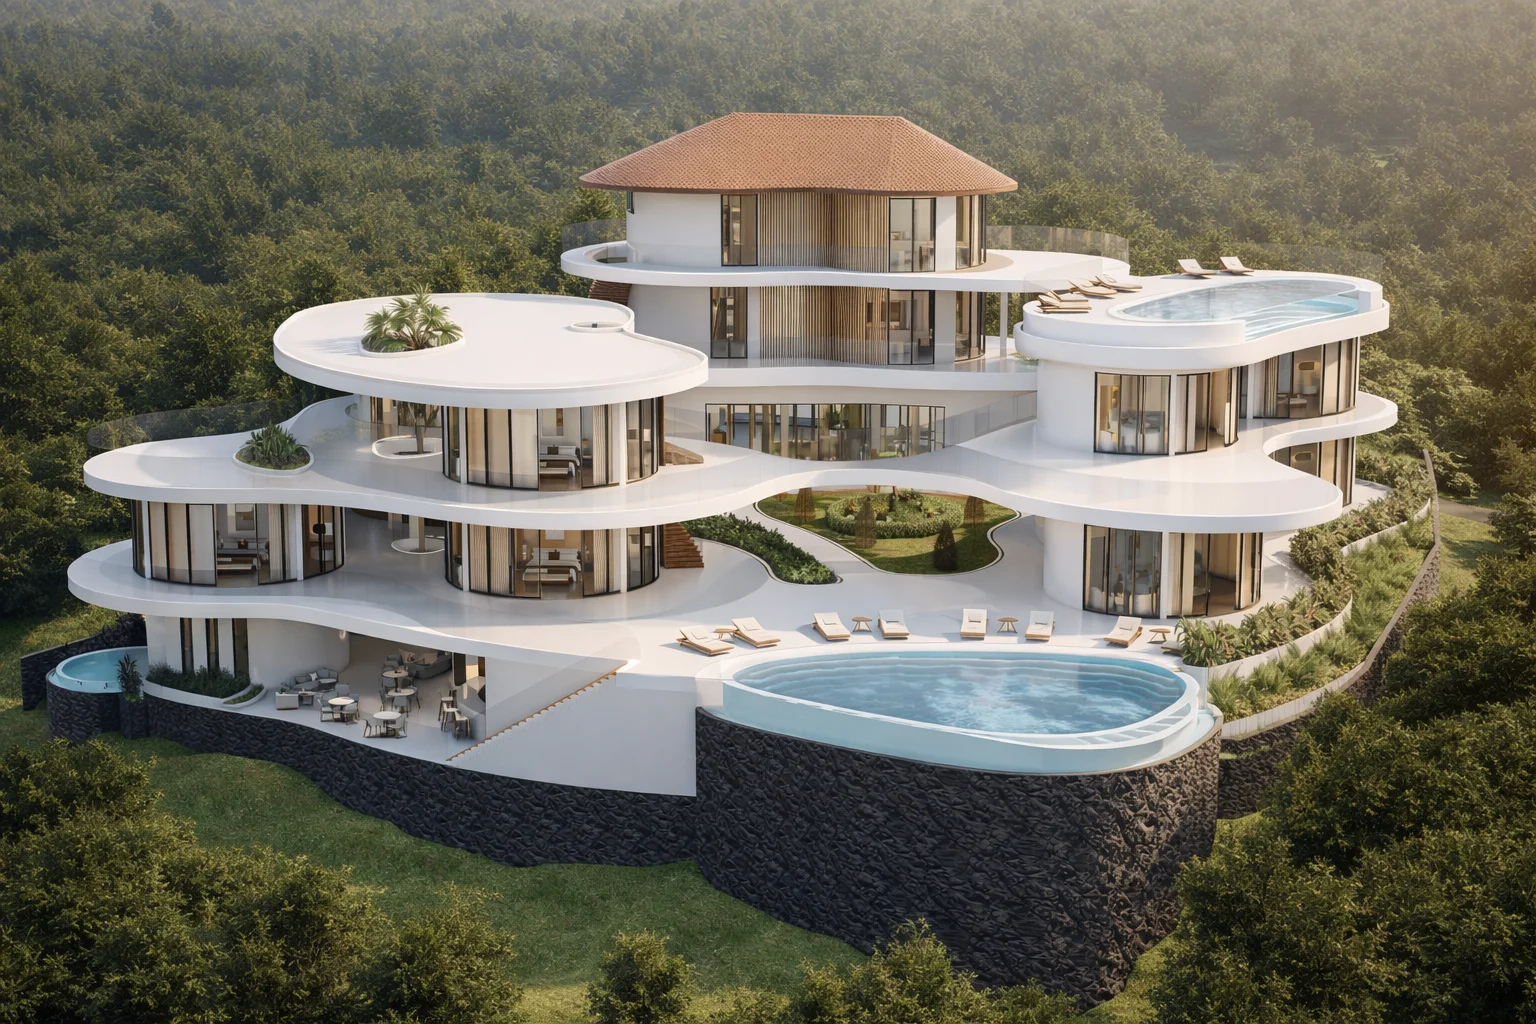
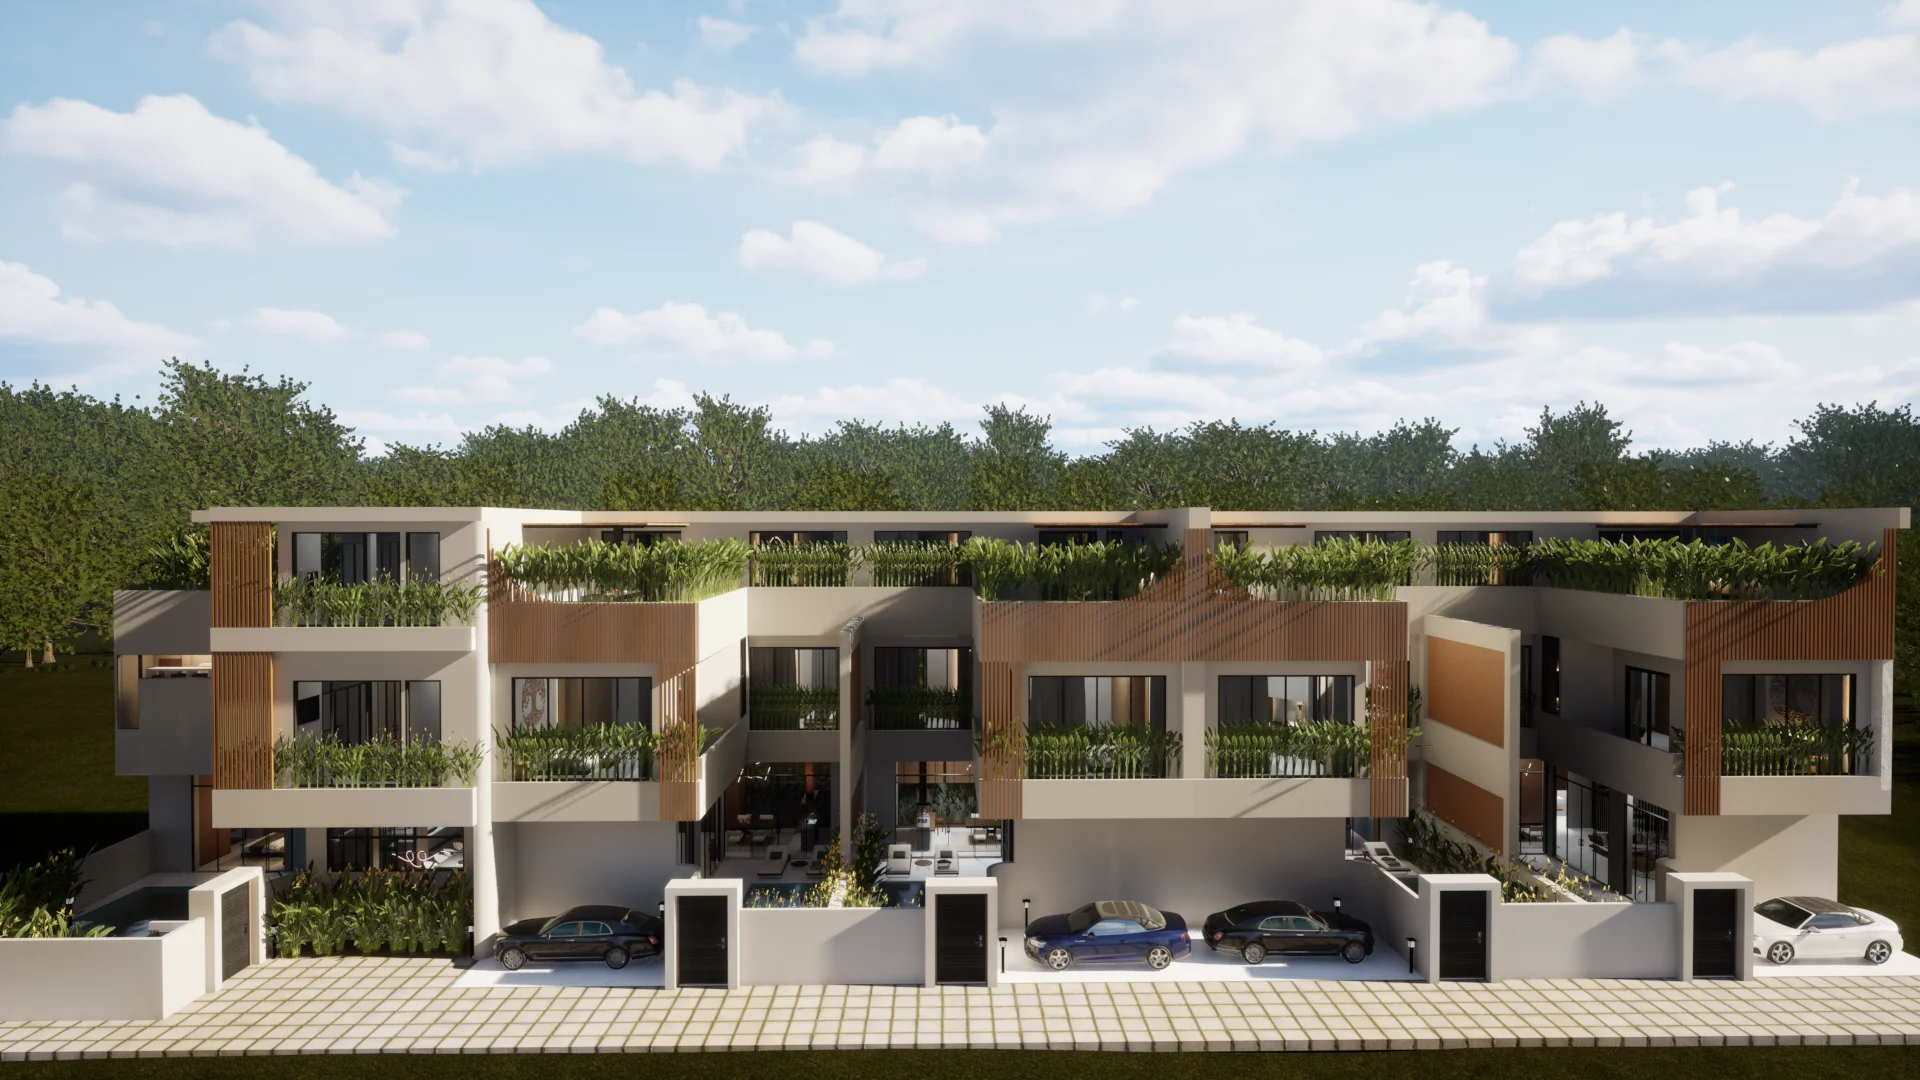
Per un investitore, un'opera di architettura non è il prodotto finale - è una componente di una posizione finanziaria. Questa impostazione cambia quali domande contano davvero. L'efficienza dei costi di costruzione e la disciplina di processo contano per qualsiasi progetto, ma una lente d'investimento pone, in aggiunta, una serie diversa di domande: questo progetto è coerente con la tesi per cui il capitale è stato impegnato, come posiziona l'asset rispetto a proprietà comparabili, e come influisce su ciò che accade in fase di uscita.
La maggior parte dei modelli di underwriting tratta il progetto architettonico come un dato fisso - metri quadrati, numero di unità, livello delle finiture - anziché come una variabile con un proprio profilo di rischio e rendimento. In pratica, le scelte progettuali incidono direttamente sui numeri: una distribuzione che permette di collocare sul mercato una villa sia per la locazione sia per la rivendita amplia il bacino di acquirenti alla base della tesi; un progetto che funziona solo come un'unica grande casa familiare lo restringe. Un'architettura che mantiene aperta l'opzionalità - configurazioni degli ambienti flessibili, una pianta che si legge bene sia in fotografia sia dal vivo, impianti che non richiedono un acquirente insolitamente specializzato per essere apprezzati - riduce il rischio sul lato della domanda del modello, che è esattamente il tipo di variabile che una tesi di investimento dovrebbe considerare esplicitamente, anziché darla per scontata.
Una singola proprietà raramente esiste isolata dalle altre partecipazioni di un investitore o dal mercato più ampio in cui si colloca. Il design può essere usato deliberatamente per posizionare un asset - come punta di diamante di un piccolo portafoglio che àncora i prezzi per gli altri immobili, come unità a basso rischio e ampiamente commerciabile che bilancia le scommesse più speculative di un portafoglio, oppure come prodotto differenziato in un segmento di mercato altrimenti standardizzato. Si tratta di decisioni strategiche che l'architettura mette in pratica, e devono essere discusse prima che inizi la progettazione, non adattate a posteriori su un concept già concluso.
Ogni decisione progettuale incontra prima o poi un futuro acquirente, inquilino o perito, ed è in quel momento che una tesi di investimento viene realmente messa alla prova. Un progetto che fotografa bene e si presenta bene dal vivo, che non risulta legato a un gusto personale troppo particolare, e che è invecchiato in sintonia con il mercato circostante anziché uscirne fuori, tende a comportarsi meglio in fase di uscita - in termini di velocità di vendita, prezzo ottenuto e potere negoziale - rispetto a uno ottimizzato puramente per il costo di costruzione o per le preferenze di un singolo proprietario. Pensare alle condizioni di uscita già in fase di progettazione, anziché solo al momento della messa in vendita, è uno dei modi più trascurati in cui l'architettura influisce sul rendimento dell'investimento.
Per discutere di come le decisioni progettuali si allineano a una specifica tesi di investimento, contattaci. Per il lato costi e manutenzione di questa analisi, vedi architettura orientata al ROI, e per capire come queste considerazioni si applicano durante il processo di sviluppo stesso, visita progettazione per lo sviluppo immobiliare.
Contatta lo studio Antonio Rutilio per una consulenza esclusiva e confidenziale sul tuo prossimo investimento a Bali.